


DAF Incoterm (Delivered at Frontier) là điều kiện giao hàng tại biên giới của Incoterms 2000, theo đó người bán đưa hàng tới một điểm ngay trước biên giới hải quan của nước người mua, hàng còn trên xe và chưa làm thủ tục nhập khẩu. ICC đã bỏ DAF từ Incoterms 2010, nhưng nhiều hợp đồng mua bán qua cửa khẩu đường bộ vẫn chép lại mẫu cũ "DAF cửa khẩu", nên người mua thường không rõ mình phải lo đoạn đường nào, khoản cước nào phải cộng vào trị giá khai báo và ai chịu phí khi xe phải chờ ở bãi. Bài viết tính thử một lô hàng nhập qua cửa khẩu theo ba cách ghi điều kiện và hướng dẫn chuyển hợp đồng DAF sang DAP hoặc FCA kèm tên cửa khẩu cụ thể.
Tóm tắt nhanh (Key Takeaways):
- Điểm giao thật của DAF: Hàng được giao trước biên giới hải quan của nước người mua, nên đoạn đường từ điểm giao qua cửa khẩu Việt Nam thuộc rủi ro và chi phí của người mua
- Trị giá khai báo: Cước người mua tự trả từ điểm giao tới cửa khẩu nhập đầu tiên phải cộng vào trị giá hải quan, nên hợp đồng và chứng từ phải tách được khoản này
- Thay bằng gì: Ghi "DAP [bãi, cửa khẩu phía Việt Nam] Incoterms 2020" nếu muốn người bán chịu rủi ro tới cửa khẩu, hoặc "FCA [kho người bán]" nếu người mua tự thuê xe chạy suốt
Nội dung
- 1. DAF Incoterm là gì: giao tại biên giới, nhưng ở bãi bên nào của cửa khẩu
- 2. Phần việc người mua gánh từ bãi giao qua cửa khẩu Việt Nam
- 2.1. Đoạn đường ngắn giữa điểm giao và cửa khẩu Việt Nam
- 2.2. Trị giá hải quan phải cộng phần cước người mua tự trả
- 3. Thay DAF bằng DAP hay FCA cho hàng biên mậu
- 4. Ba cách ghi điều kiện cho 25 tấn hạt điều thô nhập qua cửa khẩu giáp Campuchia
- 4.1. Chi phí và trị giá khai báo theo ba cách ghi
- 4.2. Nhà máy nhập đều đặn và nhà máy mới nhập vài lô nên chọn khác nhau
- 5. Viết lại điều khoản DAF: mẫu câu theo tình huống và những chỗ cần rà trên hợp đồng cũ
- 5.1. Mẫu câu thay DAF theo từng tình huống
- 5.2. Những chỗ trên hợp đồng cũ dễ dẫn tới phí chờ xe hoặc khai thiếu trị giá
- 6. Xác định bãi giao thật và đối chiếu tờ khai cũ trước khi gia hạn hợp đồng DAF
- Câu hỏi thường gặp (FAQ)
- DAF là giá gì, có phải giá đã gồm thuế nhập khẩu không?
- DAF có dùng được cho hàng đường biển hoặc hàng không không?
- Bán hàng từ Việt Nam sang nước láng giềng theo DAF thì trị giá xuất khẩu tính thế nào?
- DAF khác CPT ở điểm nào khi hàng đi qua cửa khẩu?
- Đổi DAF sang DAP có phải sửa đơn giá trong hợp đồng không?
1. DAF Incoterm là gì: giao tại biên giới, nhưng ở bãi bên nào của cửa khẩu
Hợp đồng mua bán qua cửa khẩu đường bộ thường được dùng lại qua nhiều năm, chỉ thay số lượng và đơn giá, nên điều kiện giao hàng ghi từ thời Incoterms 2000 vẫn còn nguyên. Với hàng đi đường bộ hoặc đường sắt, điều kiện DAF từng là lựa chọn tự nhiên vì nó gắn điểm giao với biên giới, đúng nơi hai bên đổi phương tiện và đổi thủ tục hải quan.
1.1. Delivered at Frontier giao hàng ở đâu
Theo văn bản Incoterms 2000, người bán hoàn thành nghĩa vụ khi hàng được đặt dưới quyền định đoạt của người mua trên phương tiện chở đến, chưa dỡ, đã thông quan xuất khẩu nhưng chưa thông quan nhập khẩu, tại điểm và địa điểm quy định ở biên giới, trước biên giới hải quan của nước tiếp giáp. Vì chữ "biên giới" có thể là bất kỳ điểm nào trên một tuyến dài, Incoterms 2000 yêu cầu hai bên ghi rõ điểm và địa điểm giao, và người bán không phải dỡ hàng trừ khi hợp đồng ghi khác.
Điều quan trọng nhất với người mua Việt Nam là điểm giao nằm ở phía nước người bán. Nếu hợp đồng ghi "DAF cửa khẩu" mà không nói rõ bãi nào, người bán có thể giao xong khi xe dừng ở bãi xuất khẩu bên kia, còn toàn bộ việc đưa hàng qua vạch biên giới vào khu kiểm soát của hải quan Việt Nam thuộc người mua.
1.2. DAF Incoterms 2000 bị bỏ từ Incoterms 2010
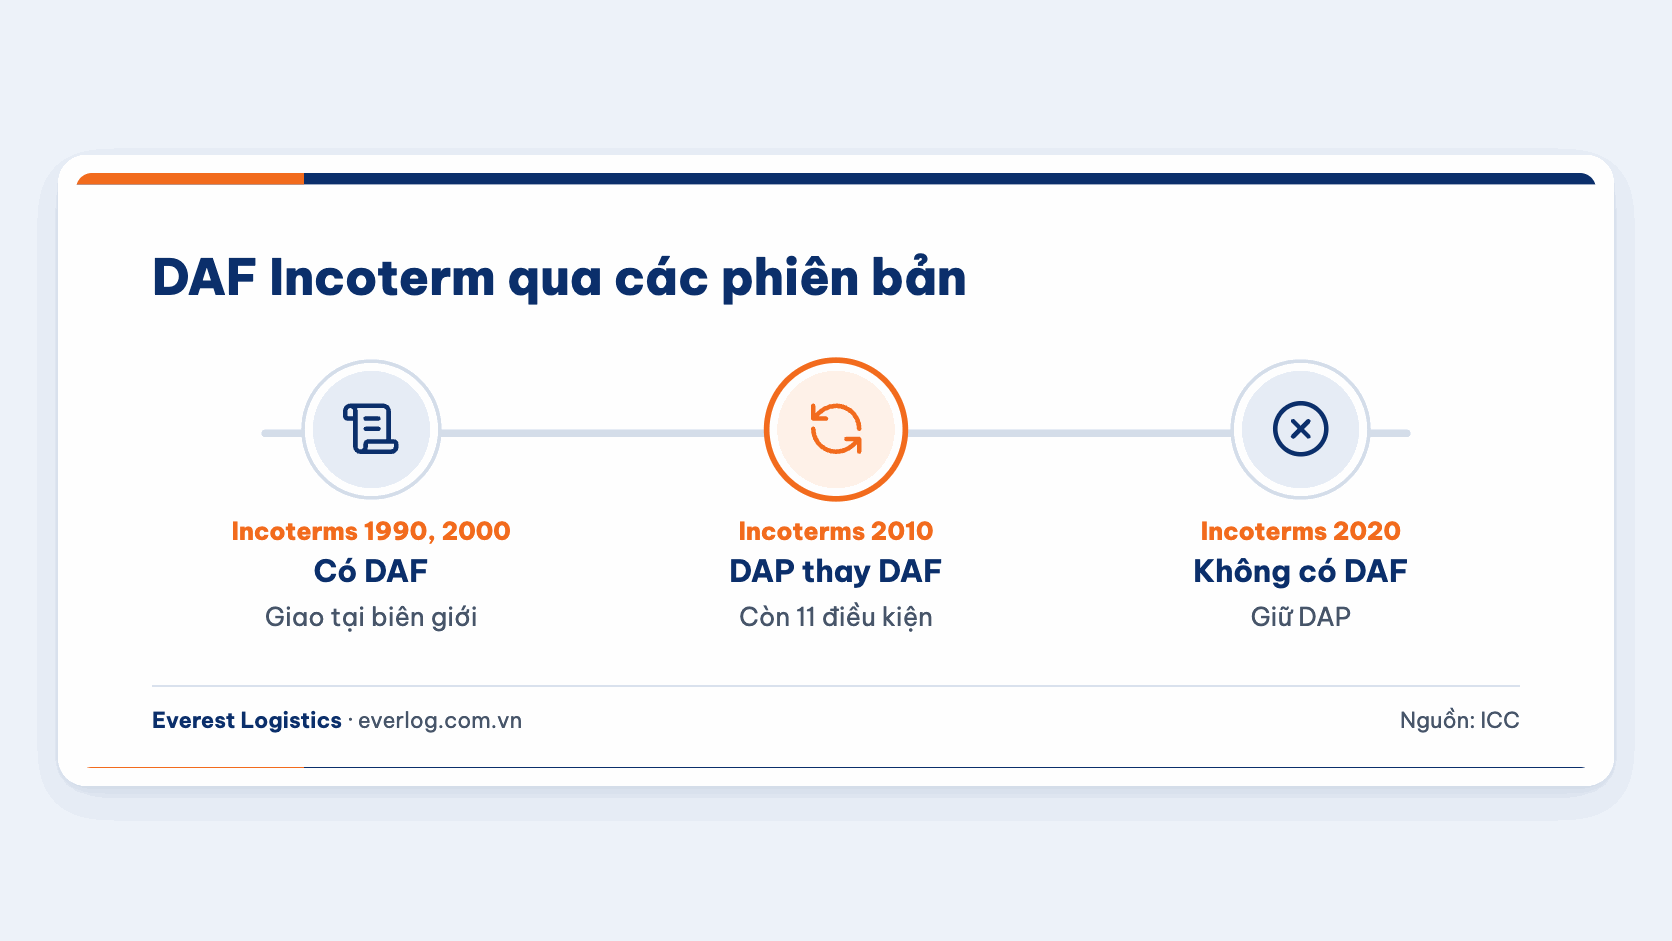
Theo trang Incoterms 2010 của ICC, hai điều kiện DAT và DAP thay cho DAF, DES, DEQ và DDU, nên số điều kiện giảm từ 13 xuống 11, còn trang Incoterms 2020 của ICC không có DAF trong danh sách 11 điều kiện Incoterms 2020 hiện hành. Cách ghi "DAF Incoterms 2020" vì vậy là cách ghi sai, vì không có văn bản nào để đối chiếu khi tranh chấp. Điều kiện DDU cũng bị bỏ cùng đợt và được xử lý theo cách tương tự. Bản thân DAT Incoterms 2010 sinh ra từ đợt gộp này rồi lại được đổi tên thành DPU ở Incoterms 2020, nên hợp đồng biên mậu ghi DAT cũng cần rà lại phiên bản như hợp đồng ghi DAF.
Hợp đồng đang thực hiện mà dẫn chiếu rõ "Incoterms 2000" vẫn ràng buộc hai bên, vì Incoterms chỉ áp dụng khi hợp đồng dẫn chiếu và phiên bản cũ vẫn áp dụng cho hợp đồng đã chọn nó. Rủi ro nằm ở những hợp đồng chỉ ghi "DAF" hoặc "DAF biên giới", khi mỗi bên có thể hiểu theo một phiên bản và một điểm giao khác nhau.
2. Phần việc người mua gánh từ bãi giao qua cửa khẩu Việt Nam
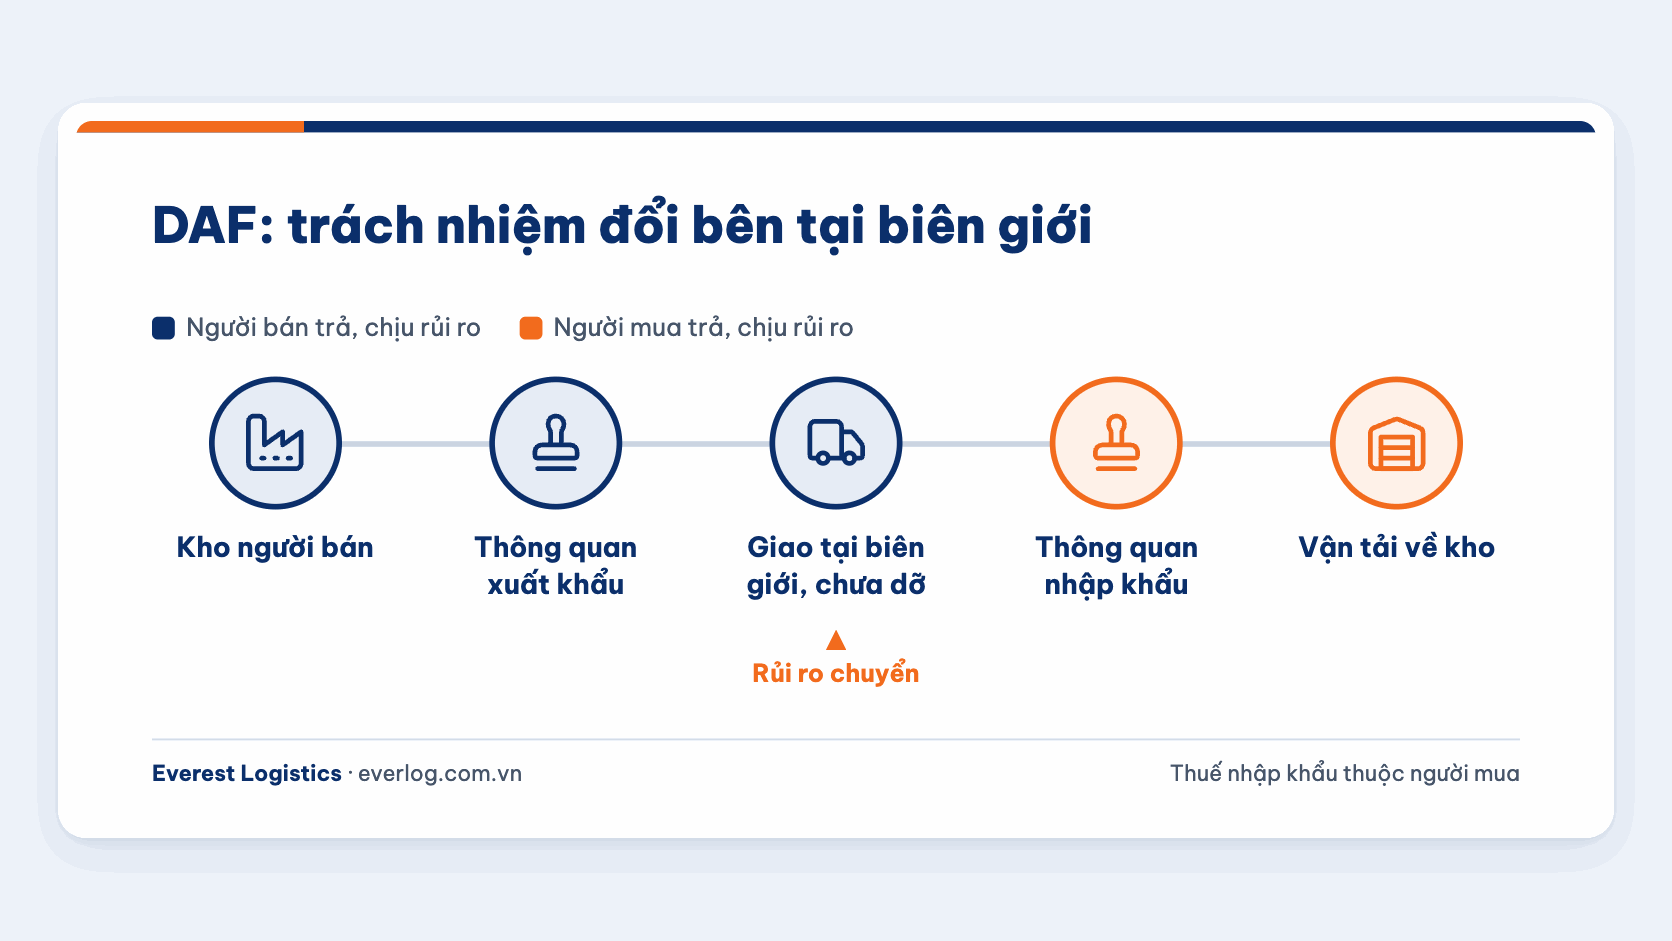
Người bán theo DAF thuê xe, trả cước tới điểm giao và làm thủ tục xuất khẩu ở nước mình. Từ điểm giao trở đi, người mua dỡ hoặc sang tải hàng, đưa hàng vào khu vực cửa khẩu Việt Nam, làm thủ tục nhập khẩu, nộp thuế và chở hàng về kho. Incoterms không bắt buộc bên nào mua bảo hiểm với DAF, nên người mua nên cân nhắc mua bảo hiểm hàng hóa xuất nhập khẩu cho chặng sau điểm giao.
2.1. Đoạn đường ngắn giữa điểm giao và cửa khẩu Việt Nam
Đoạn đường từ bãi xuất khẩu phía nước láng giềng sang bãi kiểm hóa phía Việt Nam thường chỉ dài vài trăm mét đến vài cây số, nhưng đây là nơi phát sinh nhiều chi phí ngoài dự kiến. Xe của người bán có thể không được phép đi tiếp, khiến người mua phải thuê xe khác hoặc thuê bốc xếp sang tải, và mọi thời gian chờ ở khu vực này đều tính vào rủi ro của người mua. Nếu hàng là nông sản hoặc nguyên liệu dễ hao hụt, một ngày chờ cũng có thể làm giảm chất lượng hàng.
Ngoài Incoterms, hàng mua bán qua biên giới còn chịu quy định về thương mại biên giới tại Nghị định 14/2018/NĐ-CP, được sửa đổi bởi Nghị định 122/2024/NĐ-CP có hiệu lực từ 01/12/2024. Văn bản sửa đổi nhấn mạnh hàng hóa phải đáp ứng tiêu chuẩn, chất lượng và truy xuất nguồn gốc theo pháp luật nước nhập khẩu, nên người mua cần chuẩn bị hồ sơ kiểm tra chuyên ngành trước khi xe tới cửa khẩu. Sự khác nhau giữa mua bán chính ngạch và trao đổi tiểu ngạch qua biên giới được phân tích trong bài tiểu ngạch và chính ngạch là gì.
2.2. Trị giá hải quan phải cộng phần cước người mua tự trả
Trị giá hải quan hàng nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, theo Điều 86 Luật Hải quan 2014 và Điều 5 Thông tư 39/2015/TT-BTC. Với hàng đi đường bộ, cửa khẩu nhập đầu tiên là cửa khẩu biên giới nơi hàng vào lãnh thổ Việt Nam, trong khi giá DAF chỉ tính tới điểm giao ở phía nước người bán.
Vì vậy, nếu người mua tự trả cước và bảo hiểm cho đoạn từ điểm giao tới cửa khẩu Việt Nam, Điều 13 Thông tư 39/2015/TT-BTC yêu cầu cộng các khoản này vào trị giá khai báo, với điều kiện có số liệu khách quan. Ngược lại, chi phí bốc dỡ tại cửa khẩu nhập đầu tiên và cước từ cửa khẩu về kho không tính vào trị giá, và nếu đã gộp trong giá thì được trừ theo Điều 15 khi có chứng từ tách riêng.
3. Thay DAF bằng DAP hay FCA cho hàng biên mậu
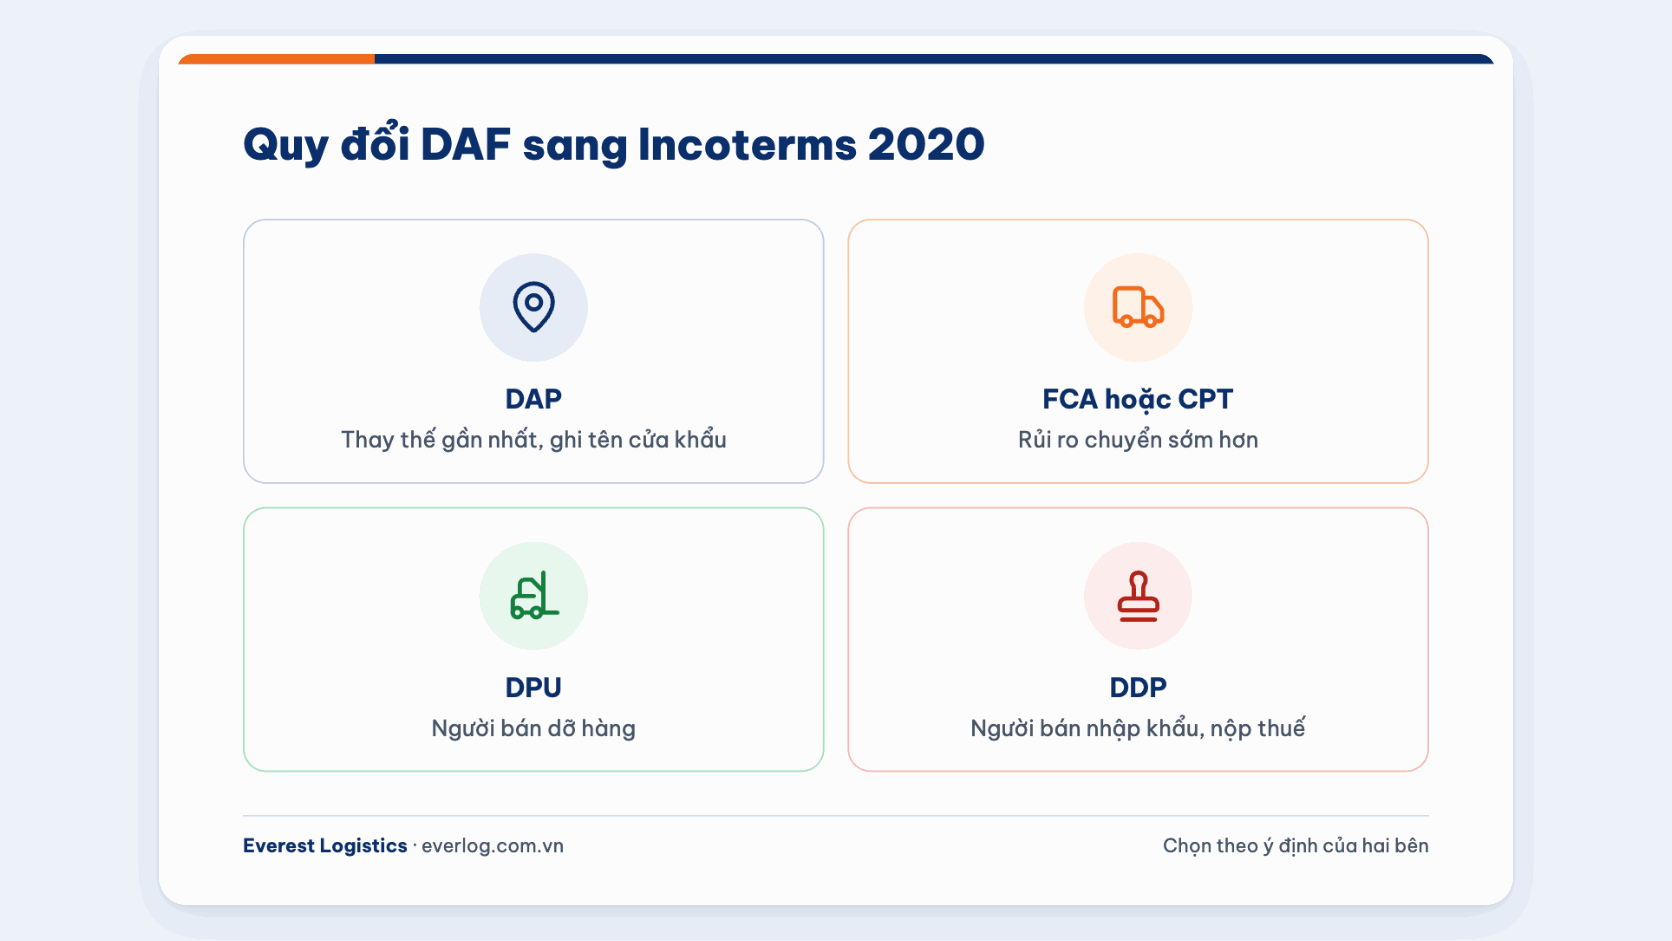
DAP là điều kiện thay thế gần nhất, vì theo hướng dẫn Incoterms 2010 nó dùng được ở mọi nơi từng dùng DAF, DES và DDU, và cũng giao hàng trên phương tiện, chưa dỡ. So với DAF, DAP cho phép hai bên chọn nơi giao ở cửa khẩu, cảng hay kho người mua thay vì buộc phải là biên giới, DPU buộc thêm người bán dỡ hàng, còn DDP chuyển cả thủ tục nhập khẩu và thuế sang người bán. Incoterms 2020 không có điều kiện nào giống DAF từng chữ, nên lựa chọn đúng phụ thuộc vào việc bên nào thực sự kiểm soát xe và bên nào nên chịu rủi ro ở khu vực cửa khẩu.
3.1. Khi nào nên chọn DAP kèm tên cửa khẩu
DAP phù hợp khi người bán vẫn tự thuê xe như trước và người mua muốn rủi ro chuyển sang mình càng muộn càng tốt. Điểm khác biệt quan trọng là hai bên có thể đặt điểm giao ở bãi phía Việt Nam thay vì bãi phía nước láng giềng, khi đó người bán chịu cả đoạn qua cửa khẩu và trị giá khai báo bằng giá hóa đơn. Người mua vẫn làm thủ tục nhập khẩu, nộp thuế và dỡ hàng, nên hợp đồng cần ghi thời hạn người mua phải hoàn tất thông quan để tránh tranh cãi về phí chờ xe.
Nếu người bán muốn dỡ hàng xuống bãi thay cho người mua, DPU Incoterms 2020 là lựa chọn phù hợp hơn. Nếu người bán có pháp nhân tại Việt Nam và nhận cả thủ tục nhập khẩu, hai bên có thể dùng DDP, dù trường hợp này hiếm với hàng biên mậu.
3.2. Khi nào nên chọn FCA tại kho người bán
FCA phù hợp khi người mua có hoặc thuê được xe chạy suốt từ kho người bán về nhà máy, muốn chủ động lịch xe và giá cước. Rủi ro chuyển sang người mua ngay khi hàng được giao cho xe tại kho người bán, còn người bán vẫn làm thủ tục xuất khẩu ở nước mình. Đổi lại, người mua phải tự cộng cước tới cửa khẩu Việt Nam vào trị giá khai báo và nên mua bảo hiểm cho cả hành trình.
4. Ba cách ghi điều kiện cho 25 tấn hạt điều thô nhập qua cửa khẩu giáp Campuchia
Để thấy hai phương án ở mục 3 khác DAF bao nhiêu tiền, tình huống dưới đây đặt cả ba cách ghi lên cùng một lô hàng, với giá và chi phí đều là số giả định. Một nhà máy chế biến hạt điều ở Đông Nam Bộ mua 25 tấn hạt điều thô từ một thương nhân Campuchia theo hợp đồng khung ký từ nhiều năm trước, ghi "DAF cửa khẩu [tên], giá 1.400 USD/tấn", tức 35.000 USD cho mỗi lô. Người bán đề nghị gia hạn hợp đồng, và người mua muốn biết có nên đổi điều kiện giao hàng hay không.
4.1. Chi phí và trị giá khai báo theo ba cách ghi
Giả định người bán sẵn sàng chào lại giá theo DAP bãi kiểm hóa phía Việt Nam là 35.200 USD vì phải thêm phí đưa xe qua cửa khẩu, và chào FCA kho người bán là 34.300 USD vì không còn phải thuê xe. Các chi phí logistics phía người mua cũng là số giả định.
| Khoản (USD) | Giữ DAF bãi phía Campuchia | DAP bãi phía Việt Nam | FCA kho người bán |
|---|---|---|---|
| Giá hàng theo điều kiện | 35.000 | 35.200 | 34.300 |
| Cước từ kho người bán tới cửa khẩu Việt Nam do người mua trả | 50 | 0 | 650 |
| Sang tải, bốc xếp tại cửa khẩu | 150 | 150 | 0 |
| Xe từ cửa khẩu về nhà máy | 450 | 450 | 450 |
| Khai hải quan và lệ phí | 60 | 60 | 60 |
| Phí chờ xe, lưu bãi trung bình mỗi lô | 40 | 0 | 0 |
| Tổng chi của người mua | 35.750 | 35.860 | 35.460 |
| Trị giá tính thuế (đến cửa khẩu nhập đầu tiên) | 35.050 | 35.200 | 34.950 |
Ở cột FCA, xe do người mua thuê chạy suốt từ kho người bán về nhà máy với giá 1.100 USD, trong đó 650 USD là cước tới cửa khẩu Việt Nam phải cộng vào trị giá và 450 USD là cước nội địa không tính. Muốn khai như vậy, hợp đồng vận tải và hóa đơn cước phải tách được hai chặng ngay từ đầu. Cách tách theo chặng này cũng là cách đọc một báo giá giá cước vận chuyển quốc tế door-to-door, nơi cước trước và sau cửa khẩu nhập thường bị gộp chung một dòng.
4.2. Nhà máy nhập đều đặn và nhà máy mới nhập vài lô nên chọn khác nhau
Giữ DAF không phải phương án có chi phí thấp nhất, vì người mua vẫn phải trả sang tải, phí chờ và một đoạn cước nhỏ mà trước đây thường bỏ quên khi khai trị giá. Đổi sang DAP bãi phía Việt Nam đắt hơn khoảng 110 USD mỗi lô, nhưng người bán chịu rủi ro tới tận bãi kiểm hóa, trị giá khai báo bằng đúng giá hóa đơn và không còn khoản cước nào phải cộng thêm.
FCA tiết kiệm khoảng 290 USD mỗi lô so với DAF và tránh được sang tải, với điều kiện người mua thuê được xe đủ điều kiện chạy qua biên giới và chấp nhận chịu rủi ro ngay từ kho người bán. Với nhà máy nhập đều đặn hàng chục lô mỗi năm và có đơn vị vận tải quen tuyến, FCA hợp lý hơn; với doanh nghiệp mới nhập vài lô hoặc chưa có xe quen, DAP bãi phía Việt Nam an toàn hơn và dễ khai báo hơn.
5. Viết lại điều khoản DAF: mẫu câu theo tình huống và những chỗ cần rà trên hợp đồng cũ
5.1. Mẫu câu thay DAF theo từng tình huống
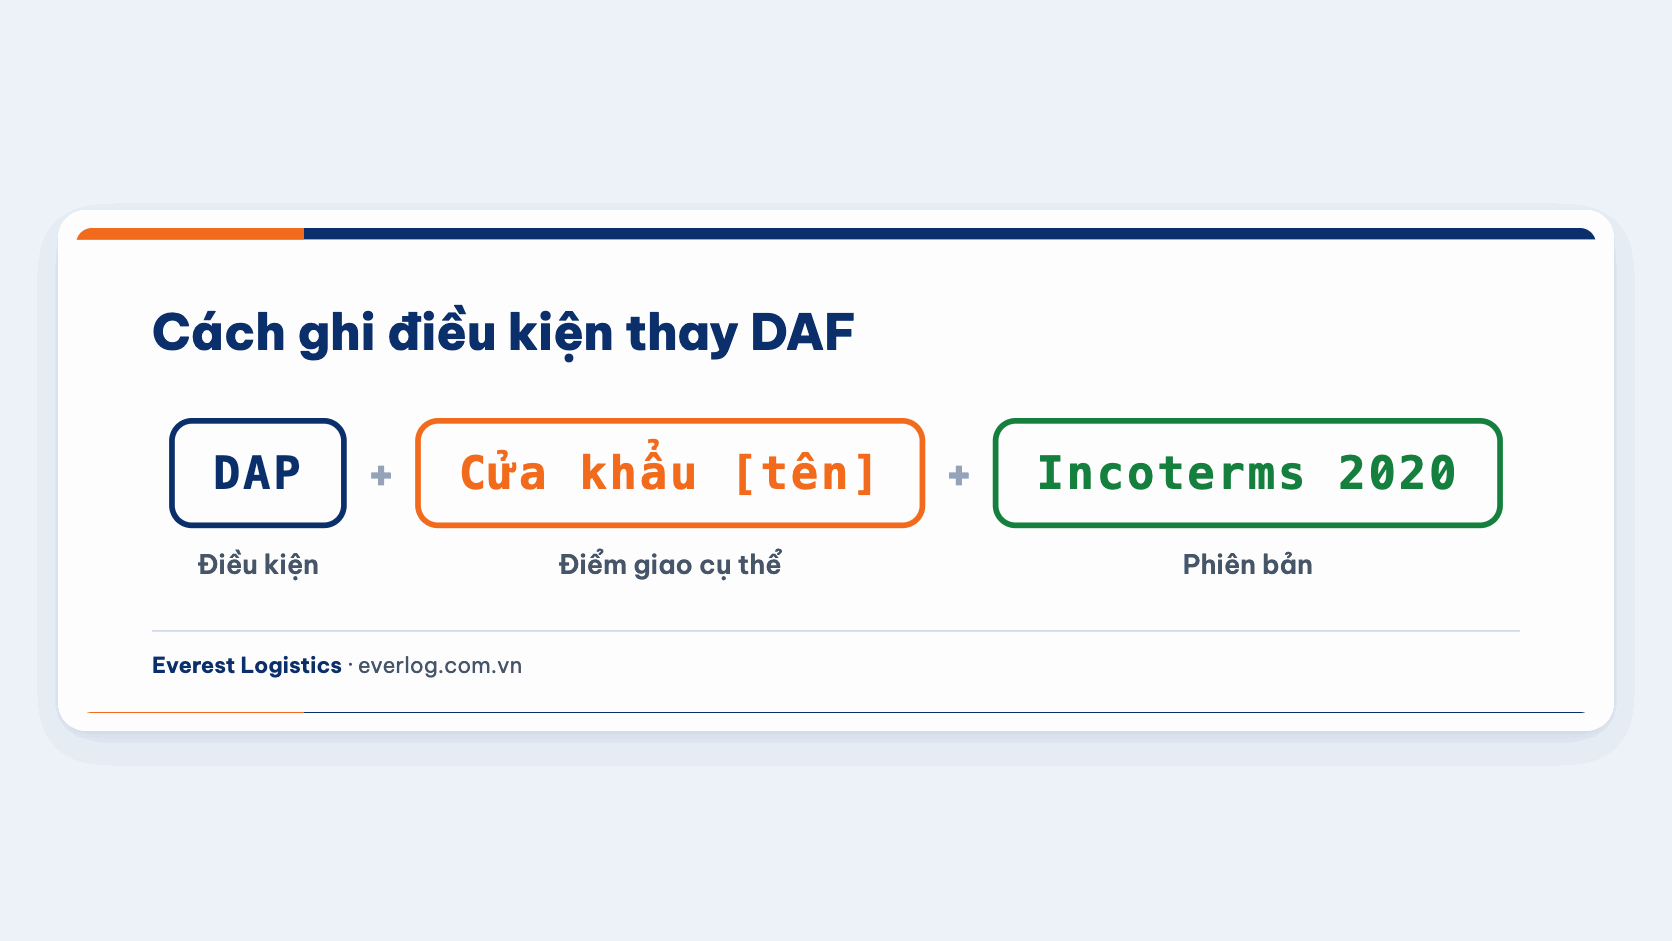
Với hợp đồng đang thực hiện, cách nhanh nhất là ký phụ lục thay điều khoản giao hàng mà không đổi các điều khoản khác. Bảng dưới đưa ra cách ghi mẫu cho từng tình huống thường gặp, trong đó phần trong ngoặc vuông cần thay bằng tên thật.
| Tình huống | Cách ghi nên dùng |
|---|---|
| Người bán chở tới bãi phía Việt Nam, người mua thông quan | DAP Bãi kiểm hóa [tên], cửa khẩu [tên], Việt Nam, Incoterms 2020 |
| Người bán chở tới bãi phía nước láng giềng như cũ | DAP Bãi xuất khẩu [tên], cửa khẩu [tên], [nước người bán], Incoterms 2020 |
| Người mua tự thuê xe từ kho người bán | FCA Kho [địa chỉ người bán], [nước người bán], Incoterms 2020 |
| Hợp đồng cũ chưa thể sửa ngay | DAF Cửa khẩu [tên], [điểm giao cụ thể], Incoterms 2000 |
Ngoài tên điều kiện, phụ lục nên ghi thêm bên chịu chi phí sang tải hoặc dỡ hàng, thời hạn người mua hoàn tất thông quan, bên trả phí chờ xe khi quá thời hạn và yêu cầu hóa đơn tách tiền hàng với cước vận chuyển. Các điều khoản này Incoterms không quy định chi tiết, nhưng lại là phần hay phát sinh tranh chấp nhất ở cửa khẩu đường bộ.
5.2. Những chỗ trên hợp đồng cũ dễ dẫn tới phí chờ xe hoặc khai thiếu trị giá
Trước khi ký phụ lục, người mua nên đọc lại hợp đồng DAF đang dùng và đánh dấu những chỗ dưới đây, vì mỗi chỗ đều từng dẫn tới phí phát sinh ở cửa khẩu hoặc trị giá khai báo bị thiếu:
- Chỉ ghi "DAF biên giới" hoặc "DAF Việt Nam": Không xác định được điểm giao ở bên nào của cửa khẩu, nên người bán có thể coi đã giao xong khi xe còn ở bãi phía nước láng giềng
- Ghi "DAF Incoterms 2020": Không có văn bản để đối chiếu, nên khi tranh chấp mỗi bên viện dẫn một cách hiểu
- Người mua chưa từng cộng cước đoạn qua cửa khẩu vào trị giá: Nếu hàng giao ở phía nước láng giềng, đây là khoản thiếu trong trị giá khai báo và có thể bị xử lý khi kiểm tra sau thông quan theo Nghị định 169/2026/NĐ-CP
- Hóa đơn gộp tiền hàng và cước: Không tách được khoản phải cộng và khoản được trừ, nên khó chứng minh trị giá đã khai
- Không có điều khoản phí chờ xe: Mỗi lần thông quan chậm do kiểm tra chuyên ngành, hai bên lại tranh cãi ai trả tiền giữ xe
Hợp đồng vướng dù chỉ một chỗ trong danh sách này thì doanh nghiệp nên đối chiếu lại các tờ khai đã nộp, rồi ký phụ lục ghi rõ điểm giao trước khi đặt lô hàng mới.
6. Xác định bãi giao thật và đối chiếu tờ khai cũ trước khi gia hạn hợp đồng DAF
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM. Với hợp đồng biên mậu còn ghi DAF, chuyên viên Everest đọc câu điều kiện giao hàng cùng hóa đơn của vài lô gần nhất để xác định hàng thực tế được giao ở bãi phía nào, rồi tính lại chi phí và trị giá khai báo theo DAP hoặc FCA như cách làm ở mục 4. Doanh nghiệp nhận lại một đề xuất câu chữ cho phụ lục và danh sách khoản cước cần tách trên hóa đơn, nhờ đó các tờ khai sau không còn thiếu phần cước đoạn qua cửa khẩu.
Phần khai báo do dịch vụ hải quan trọn gói đảm nhận, gồm tra mã HS, rà hồ sơ kiểm tra chuyên ngành và hướng dẫn khai các khoản cộng, khoản trừ trong trị giá hải quan. Nếu cùng nhà máy còn nhập hàng đường biển về Cát Lái hoặc Cái Mép, Everest đặt chỗ qua dịch vụ vận chuyển đường biển quốc tế FCL/LCL và nhận luôn khai báo cho các lô đó. Chặng vận tải nội địa từ cảng về kho cũng do Everest đảm nhận; riêng hàng đi qua cửa khẩu đường bộ, phần việc Everest nhận được thống nhất theo từng lô trước khi ký.
Để buổi rà soát có đủ dữ liệu, doanh nghiệp nên gom sẵn bốn nhóm giấy tờ sau rồi gửi cho Everest qua trang liên hệ của công ty:
- Hợp đồng khung và phụ lục: Câu ghi DAF, tên cửa khẩu, điểm giao và phiên bản Incoterms nếu có
- Hóa đơn, tờ khai của hai, ba lô gần nhất: Để xem cước đoạn qua cửa khẩu đã được cộng vào trị giá hay chưa
- Thông tin xe: Bên đang thuê xe, giá cước từng chặng và việc xe chạy suốt hay phải sang tải
- Mô tả hàng và tần suất nhập: Tên hàng, xuất xứ, mã HS dự kiến, khối lượng mỗi lô
Phần lớn hợp đồng DAF cũ không sai về giá, mà sai ở chỗ không ai biết hàng được giao ở bãi bên này hay bên kia cửa khẩu. Chỉ cần ghi đúng tên bãi giao, người mua đã biết khoản cước nào phải cộng vào trị giá và ai trả tiền khi xe phải chờ.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
DAF là giá gì, có phải giá đã gồm thuế nhập khẩu không?
DAF là điều kiện giao hàng, còn "giá DAF" là giá người bán chào khi giao hàng tại biên giới theo điều kiện đó. Giá DAF chưa gồm thuế nhập khẩu và thuế GTGT khâu nhập khẩu ở Việt Nam, vì người mua là bên làm thủ tục và nộp thuế.
DAF có dùng được cho hàng đường biển hoặc hàng không không?
DAF được thiết kế chủ yếu cho hàng đường bộ và đường sắt đi qua biên giới đất liền. Với hàng đường biển, Incoterms 2000 từng có DES và DEQ, nay đều được thay bằng DAP và DPU trong Incoterms 2020.
Bán hàng từ Việt Nam sang nước láng giềng theo DAF thì trị giá xuất khẩu tính thế nào?
Trị giá hải quan hàng xuất khẩu là giá bán tính đến cửa khẩu xuất, không gồm phí vận tải và bảo hiểm quốc tế. Vì vậy doanh nghiệp xuất khẩu cũng nên tách cước trên hóa đơn để khai đúng.
DAF khác CPT ở điểm nào khi hàng đi qua cửa khẩu?
Với CPT, người bán trả cước tới nơi chỉ định nhưng rủi ro chuyển sang người mua ngay khi giao hàng cho người chuyên chở đầu tiên. Với DAF, người bán vừa trả cước vừa chịu rủi ro tới điểm giao tại biên giới.
Đổi DAF sang DAP có phải sửa đơn giá trong hợp đồng không?
Không bắt buộc, nếu điểm giao của DAP giữ nguyên như điểm giao DAF cũ. Chỉ khi dời điểm giao sang bãi phía Việt Nam hoặc chuyển sang FCA thì hai bên mới cần thỏa thuận lại đơn giá cho phần cước thay đổi.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 195 đường N, phường Phú Hữu, quận 9, HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


