


Phí thông quan hàng hóa là cách gọi chung của nhiều khoản do các bên khác nhau thu, gồm phí hải quan nhà nước thu theo tờ khai, phí dịch vụ của đại lý khai thuê, các khoản chi hộ cho hãng tàu, cảng, kho và thuế nộp ngân sách. Doanh nghiệp thường khó kiểm tra vì báo giá gộp tất cả vào một bảng, trong khi hóa đơn về sau lại đến từ ba, bốn đơn vị khác nhau và không khớp từng dòng. Bài viết phân loại từng khoản theo người thu, rồi đọc một báo giá thông quan container mẫu từng dòng và đối chiếu với hóa đơn để chỉ ra khoản nào cần hỏi lại.
Tóm tắt nhanh (Key Takeaways):
- Phí nhà nước rất nhỏ: Phí hải quan chỉ 20.000 đồng/tờ khai theo Thông tư 86/2025/TT-BTC, không đổi theo trị giá hay số container, nên phần lớn số tiền trong báo giá là phí dịch vụ và chi hộ
- Chi hộ phải có hóa đơn gốc: Khoản đại lý trả thay cho hãng tàu, cảng, kho cần hóa đơn của đơn vị thu đứng tên doanh nghiệp, không phải con số đại lý tự ghi
- Dòng không có người thu là dòng cần hỏi: Các khoản như "phí làm hàng", "phí bồi dưỡng" không thuộc nhóm nào và không có chứng từ hợp lệ thì không nên chấp nhận vào chi phí
Nội dung
- 1. Phí thông quan hàng hóa gồm những khoản nào
- 2. Phí hải quan nhà nước thu: 20.000 đồng/tờ khai theo Thông tư 86/2025
- 3. Bóc tách từng dòng báo giá 15,72 triệu đồng cho một container 40HC luồng đỏ
- 4. Khoản chi hộ: chứng từ cần có và cách hạch toán
- 5. Báo giá thông quan nào cần hỏi lại trước khi xác nhận
- 6. Báo giá thông quan của Everest: mỗi dòng có người thu và hóa đơn gốc đi kèm
- Câu hỏi thường gặp (FAQ)
1. Phí thông quan hàng hóa gồm những khoản nào
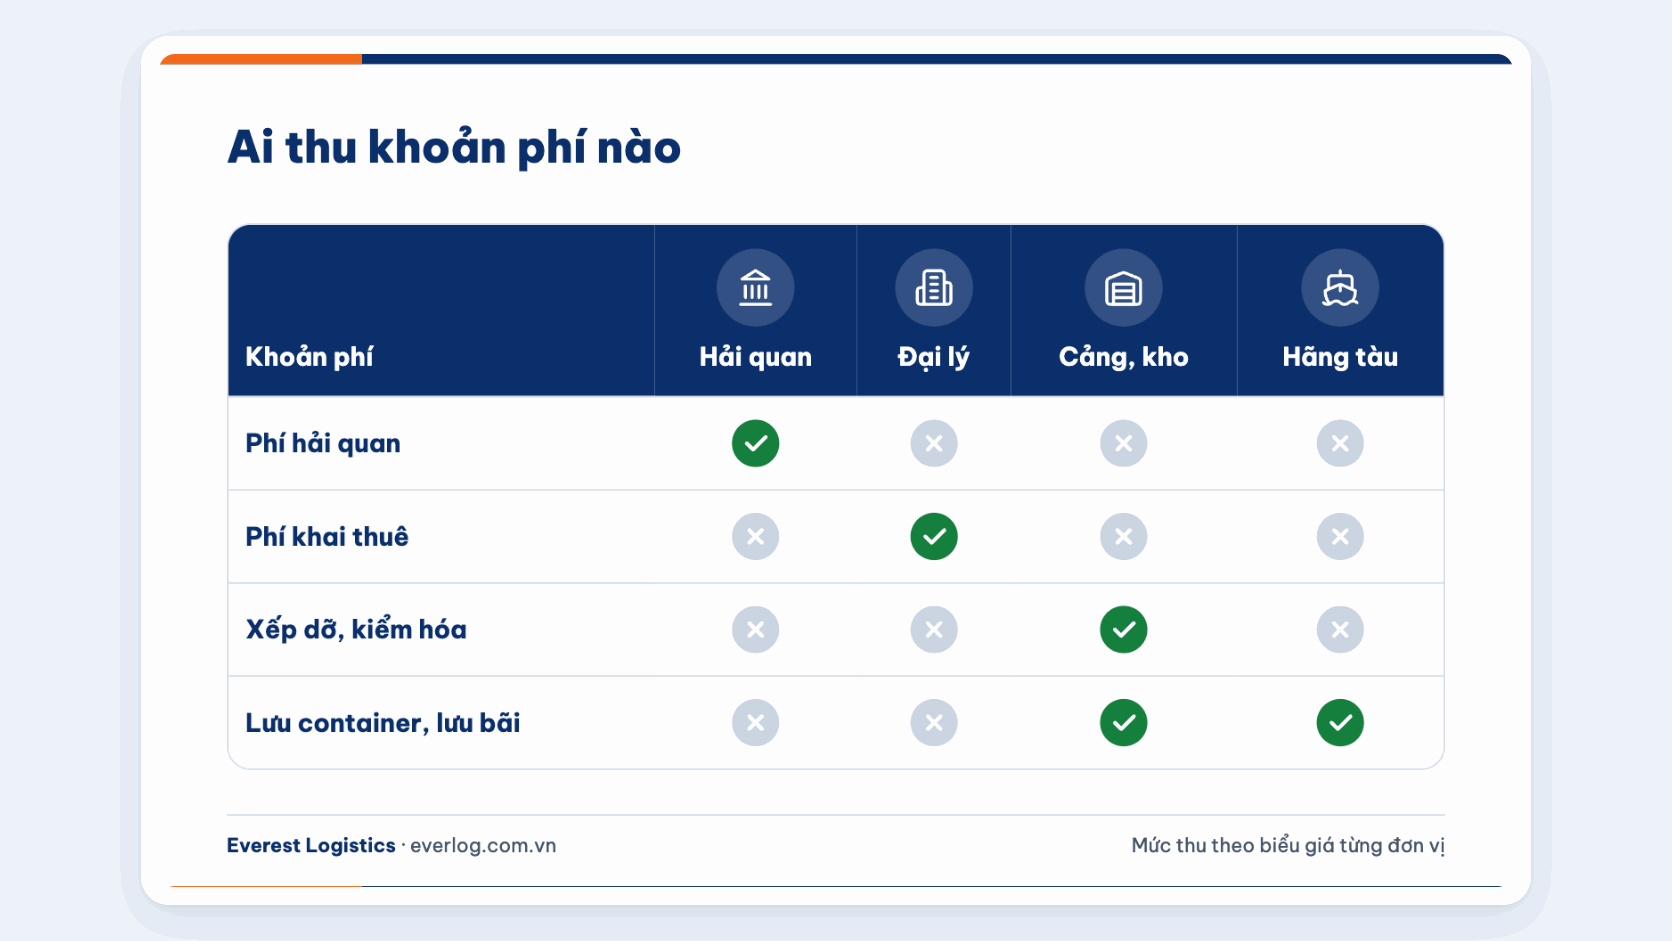
Thông tư 86/2025/TT-BTC chỉ dùng tên "phí hải quan" cho khoản nhà nước thu khi đăng ký tờ khai, nhưng trong báo giá, "phí thông quan" hay "phí thủ tục hải quan" thường gộp mọi khoản phát sinh từ lúc khai tờ khai đến lúc container về kho. Cách đọc nhanh nhất là hỏi mỗi dòng một câu: ai là người cuối cùng nhận số tiền này. Mỗi khoản phí gắn với một bước cụ thể của thủ tục hải quan, nên nắm trước trình tự khai tờ khai, phân luồng, nộp thuế và thông quan giúp kế toán biết dòng phí nào chắc chắn phải có ở lô hàng của mình.
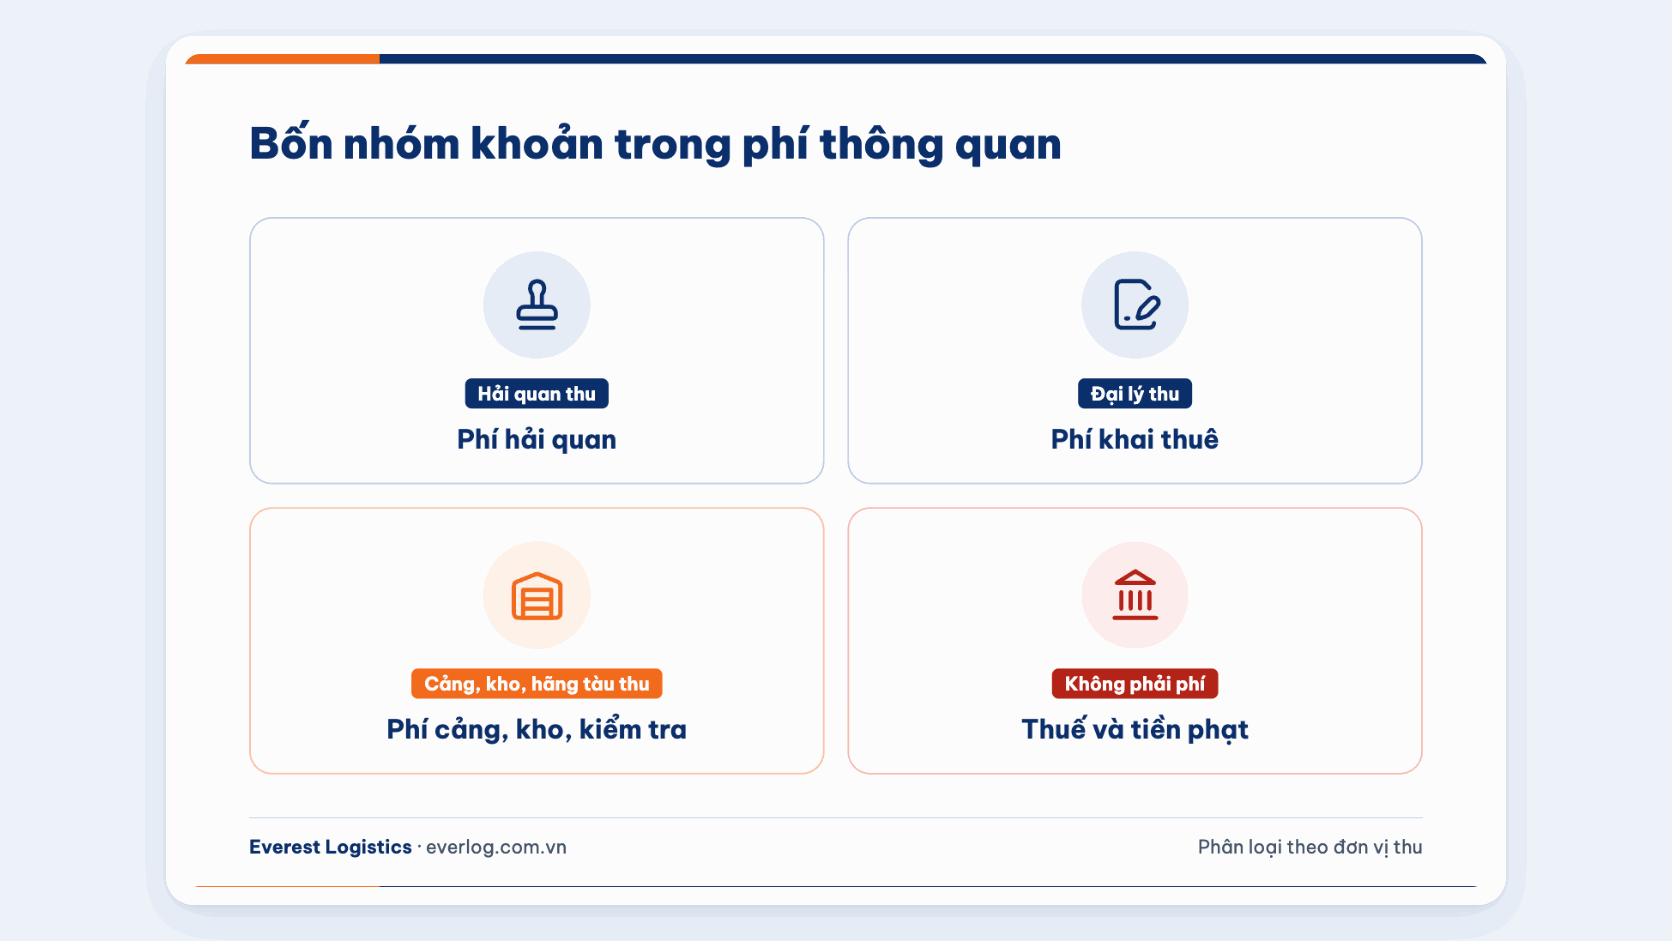
1.1. Bốn nhóm khoản theo người thu tiền
| Nhóm | Người thu | Ví dụ | Chứng từ doanh nghiệp nhận |
|---|---|---|---|
| Phí nhà nước | Cơ quan hải quan hoặc tổ chức được ủy nhiệm thu | Phí hải quan 20.000 đồng/tờ khai | Chứng từ nộp phí gắn số tờ khai |
| Phí dịch vụ | Đại lý hải quan, forwarder, nhà xe | Khai tờ khai, đi kiểm hóa, vận chuyển về kho | Hóa đơn GTGT của đại lý |
| Chi hộ | Hãng tàu, cảng, kho, tổ chức kiểm tra | Phí lệnh giao hàng D/O, THC, nâng hạ, lưu container | Hóa đơn của đơn vị thu, đứng tên doanh nghiệp |
| Thuế | Ngân sách nhà nước | Thuế nhập khẩu, thuế GTGT hàng nhập khẩu | Chứng từ nộp thuế đứng tên doanh nghiệp |
Chỉ nhóm phí dịch vụ là phần đại lý thực sự kiếm được, nên khi so báo giá giữa hai đại lý, đây mới là nhóm cần so. Nhóm chi hộ do hãng tàu, cảng quyết định và về nguyên tắc giống nhau giữa các đại lý cho cùng một lô hàng, còn thuế phụ thuộc mã HS và trị giá chứ không phụ thuộc người làm thủ tục.
Hai khoản dễ bị xếp nhầm nhóm là phí kiểm tra chuyên ngành và chi phí công cụ khai báo. Phí kiểm dịch, kiểm tra chất lượng do cơ quan hoặc tổ chức được chỉ định trong từng lĩnh vực thu chứ không phải cơ quan hải quan, nên khi đại lý nộp thay thì khoản này là chi hộ và cần chứng từ của đơn vị thu. Phần mềm khai báo, chữ ký số và dịch vụ truyền nhận tờ khai được tính theo biểu giá của nhà cung cấp, nên doanh nghiệp tự khai phải tự trả, còn khi thuê đại lý thì chi phí này thường đã nằm trong phí dịch vụ.
1.2. Vì sao phải tách nhóm trước khi so báo giá
Một báo giá trọn gói thấp hơn chưa chắc rẻ hơn, vì đại lý có thể để phí dịch vụ thấp nhưng ghi các khoản chi hộ cao hơn hóa đơn thực tế, hoặc bỏ ngoài báo giá những khoản sẽ phát sinh như nâng hạ kiểm hóa và lưu container. Khi tách bốn nhóm, doanh nghiệp so được phí dịch vụ với phí dịch vụ, còn các khoản chi hộ thì đối chiếu với biểu giá công bố của hãng tàu, cảng. Cước biển và phụ phí phát sinh trước khi hàng cập cảng là một bài toán khác, đã được tách theo từng chặng ở phần chi phí vận chuyển quốc tế.
2. Phí hải quan nhà nước thu: 20.000 đồng/tờ khai theo Thông tư 86/2025
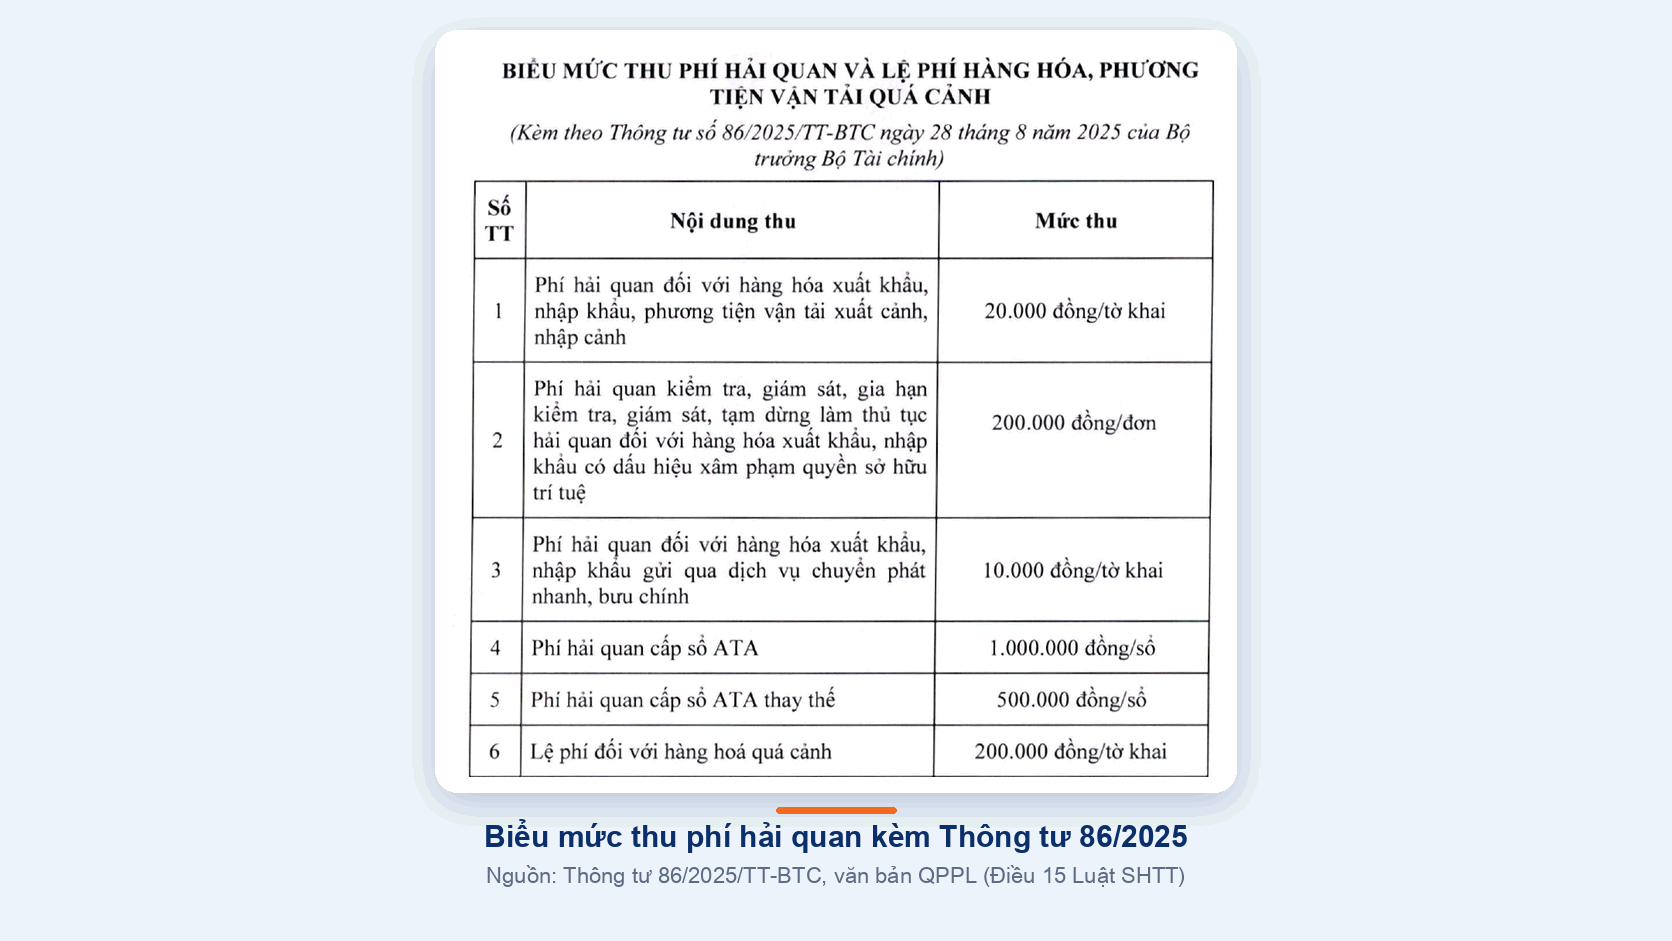
Câu hỏi phí hải quan tính như thế nào có câu trả lời đơn giản hơn nhiều người nghĩ. Thông tư 86/2025/TT-BTC ban hành ngày 28/8/2025, có hiệu lực từ 12/10/2025 và thay Thông tư 14/2021/TT-BTC, quy định mức thu theo tờ khai chứ không theo trị giá lô hàng.
2.1. Mức thu và cách tính phí hải quan
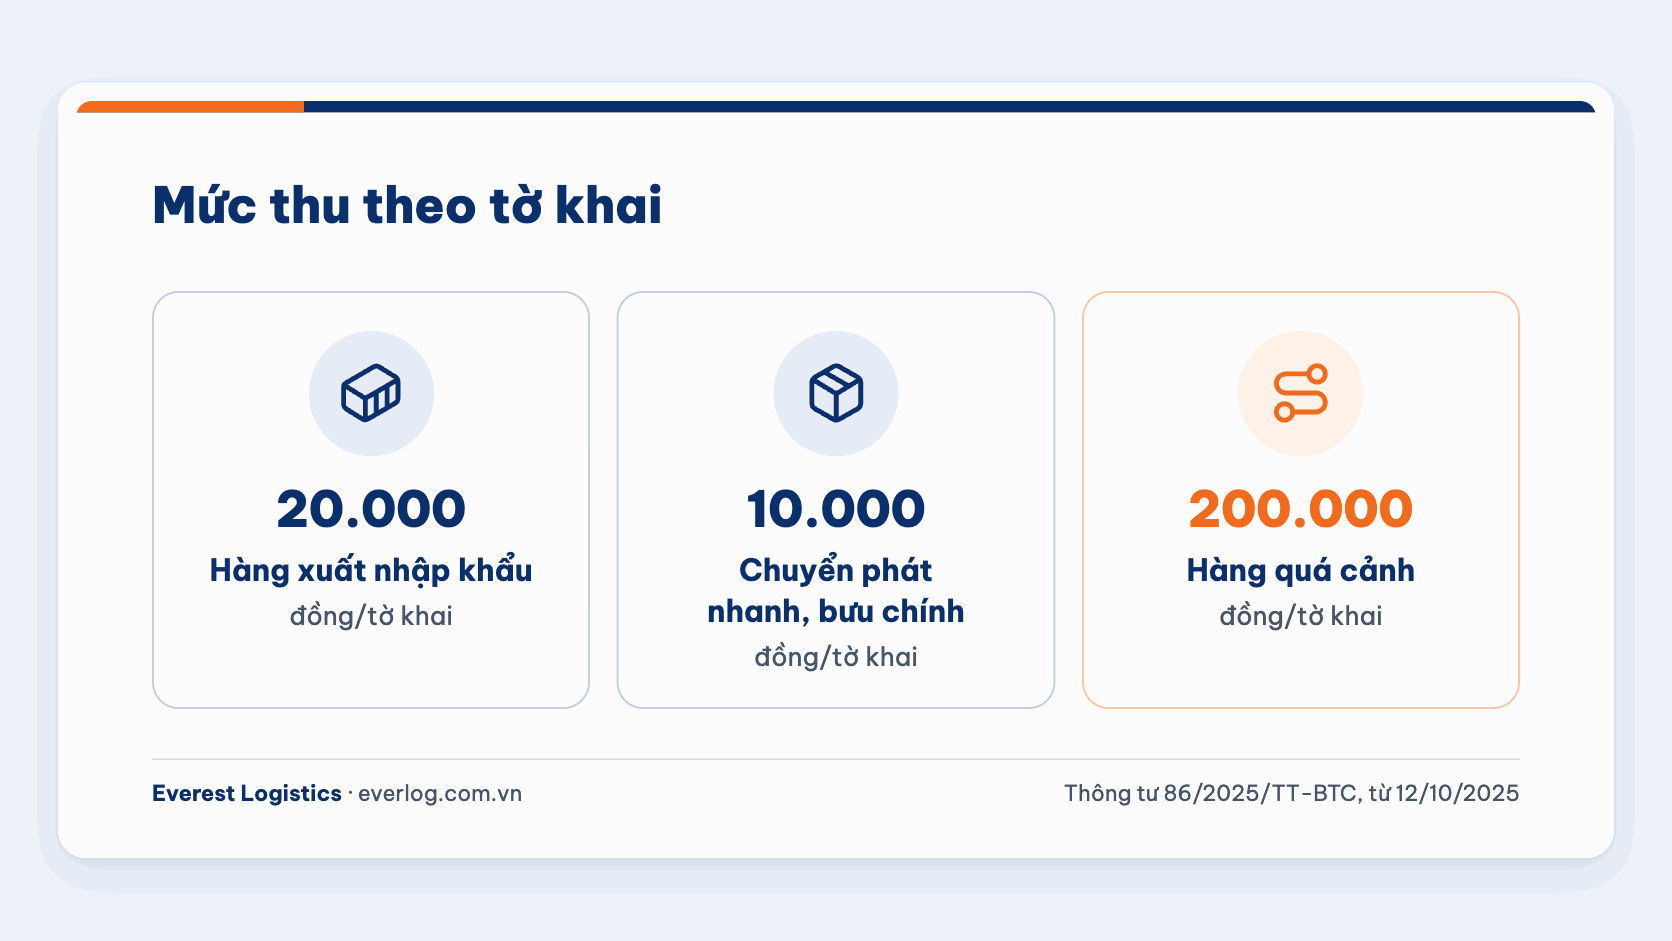
| Khoản thu | Mức thu |
|---|---|
| Phí hải quan với hàng xuất nhập khẩu, phương tiện xuất cảnh, nhập cảnh | 20.000 đồng/tờ khai |
| Phí hải quan với hàng gửi chuyển phát nhanh, bưu chính | 10.000 đồng/tờ khai |
| Lệ phí hàng hóa quá cảnh | 200.000 đồng/tờ khai |
Vì tính theo tờ khai, một lô 5 container trên một tờ khai vẫn chỉ nộp 20.000 đồng, còn một lô phải tách thành hai tờ khai thì nộp 40.000 đồng. Phí mở tờ khai hải quan mà đại lý báo ở mức vài trăm nghìn hay hơn một triệu đồng vì vậy không phải phí nhà nước, mà là tiền công khai thuê. Biểu mức thu có tám khoản, gồm cả phí sổ ATA và lệ phí phương tiện quá cảnh, và không có khoản nào mang tên phí kiểm hóa.
2.2. Thời điểm nộp và trường hợp được miễn
Người khai nộp phí khi đăng ký tờ khai, vào tài khoản của cơ quan hải quan tại Kho bạc Nhà nước hoặc cho tổ chức thu được ủy nhiệm, bằng tiền mặt hoặc không dùng tiền mặt. Doanh nghiệp đăng ký nhiều tờ khai trong tháng có thể nộp gộp theo tháng, chậm nhất ngày 10 của tháng sau theo danh sách tờ khai do hải quan thông báo, nên kế toán thường thấy khoản này tách khỏi từng lô hàng. Cách lập giấy nộp tiền trên Cổng thanh toán điện tử, tương tự khi nộp thuế, được hướng dẫn trong bài nộp thuế nhập khẩu online của Everest Logistics.
Điều 3 Thông tư 86/2025/TT-BTC miễn phí cho hàng viện trợ nhân đạo, viện trợ không hoàn lại, quà tặng trong định mức, đồ dùng của đối tượng hưởng miễn trừ ngoại giao, hành lý mang theo người, hàng của cư dân biên giới trong định mức và các trường hợp theo điều ước quốc tế. Hàng mua bán thông thường không nằm trong các nhóm này, và biểu không có dòng miễn riêng cho tờ khai điện tử.
3. Bóc tách từng dòng báo giá 15,72 triệu đồng cho một container 40HC luồng đỏ
Báo giá phí thông quan hàng hóa dưới đây là báo giá giả định cho một container 40HC hàng nhập kinh doanh về Cát Lái, tờ khai vào luồng đỏ phải kiểm tra thực tế, container lưu cảng quá thời gian miễn phí, giao về kho ở Bình Dương. Mọi số tiền chỉ là giả định để luyện cách đọc, không phải biểu giá của hãng tàu hay cảng nào, nên khi áp vào lô hàng thật, con số sẽ khác nhưng cách phân nhóm vẫn giữ nguyên.
3.1. Báo giá mẫu và cách phân loại từng dòng
| Dòng trên báo giá | Số tiền (đồng) | Nhóm | Ai thu cuối cùng |
|---|---|---|---|
| Phí khai hải quan | 1.000.000 | Dịch vụ | Đại lý |
| Phụ phí kiểm hóa luồng đỏ | 500.000 | Dịch vụ | Đại lý, trả công người đi kiểm hóa |
| Phí hải quan | 20.000 | Nhà nước | Cơ quan hải quan |
| Phí lệnh giao hàng D/O | 1.000.000 | Chi hộ | Hãng tàu hoặc forwarder phát hành vận đơn |
| Phí xếp dỡ tại cảng THC | 4.200.000 | Chi hộ | Hãng tàu hoặc forwarder |
| Phí vệ sinh container | 300.000 | Chi hộ | Hãng tàu |
| Nâng hạ phục vụ kiểm hóa | 1.400.000 | Chi hộ | Cảng |
| Lưu container 2 ngày | 3.000.000 | Chi hộ | Hãng tàu |
| Vận chuyển container về kho | 3.500.000 | Dịch vụ | Đại lý hoặc nhà xe |
| Phí làm hàng | 800.000 | Không xác định | Không rõ |
| Tổng báo giá chưa gồm thuế | 15.720.000 |
Khi gom theo nhóm, phần dịch vụ của đại lý là 5.000.000 đồng, phần chi hộ là 9.900.000 đồng, phí nhà nước chỉ 20.000 đồng, còn 800.000 đồng không thuộc nhóm nào. Thuế nhập khẩu và thuế GTGT của tờ khai không nằm trong bảng này, vì đây là khoản doanh nghiệp nộp vào ngân sách theo số thuế trên tờ khai, có chứng từ riêng đứng tên mình.
3.2. Đối chiếu báo giá với hóa đơn sau khi giao hàng
Sau khi giao hàng, kế toán nhận bộ chứng từ và đặt từng dòng cạnh hóa đơn tương ứng:
| Nhóm | Theo báo giá | Theo chứng từ nhận được | Chênh lệch |
|---|---|---|---|
| Dịch vụ đại lý | 5.000.000 | Hóa đơn GTGT của đại lý 5.000.000, chưa gồm thuế GTGT | 0 |
| D/O, THC, vệ sinh container | 5.500.000 | Hóa đơn hãng tàu đứng tên doanh nghiệp 5.500.000 | 0 |
| Nâng hạ kiểm hóa | 1.400.000 | Hóa đơn cảng 1.400.000 | 0 |
| Lưu container | 3.000.000 | Hóa đơn hãng tàu ghi 1 ngày, 1.500.000 | 1.500.000 |
| Phí hải quan | 20.000 | Chứng từ nộp phí 20.000 | 0 |
| Phí làm hàng | 800.000 | Không có chứng từ | 800.000 |
Hai dòng lệch cộng lại là 2.300.000 đồng, tương đương gần 15% phần phí ngoài thuế của lô hàng. Dòng lưu container có thể do đại lý báo trước theo dự kiến 2 ngày rồi không cập nhật khi hàng lấy sớm, còn dòng phí làm hàng không có chứng từ thì doanh nghiệp không có căn cứ hạch toán. Kết luận ở đây không phải đại lý gian lận, mà là một báo giá chỉ có thể kiểm tra được khi mỗi dòng có người thu và có chứng từ đi kèm. Muốn hiểu THC, D/O và phí lưu container được hãng tàu tính ra sao, kế toán có thể đọc thêm phần giải thích ở bảng giá cước vận chuyển container.
4. Khoản chi hộ: chứng từ cần có và cách hạch toán
Trong phí thông quan hàng hóa, chi hộ là khoản đại lý trả thay doanh nghiệp cho bên thứ ba, nên về bản chất không phải doanh thu của đại lý. Theo thông lệ hạch toán, hóa đơn của khoản chi hộ do đơn vị thu như hãng tàu, cảng, kho lập và đứng tên doanh nghiệp nhập khẩu, còn đại lý chỉ gửi kèm bảng kê đề nghị thanh toán. Cách làm này giúp doanh nghiệp có hóa đơn hợp lệ để khấu trừ thuế GTGT đầu vào và đối chiếu được số tiền với biểu giá của đơn vị thu.
Nếu đại lý gộp khoản chi hộ vào hóa đơn dịch vụ của mình, toàn bộ số tiền sẽ thành giá dịch vụ, khó đối chiếu với biểu giá gốc, và chênh lệch giữa số chi thật với số ghi trên hóa đơn sẽ không còn nhìn thấy được. Mỗi lô hàng nên có một bảng kê gắn số tờ khai, số vận đơn, số container, liệt kê từng khoản chi hộ kèm số hóa đơn gốc. Bảng kê này nên nằm chung thư mục với tờ khai và chứng từ hải quan của lô, để khi kiểm tra sau thông quan, kế toán lấy ra được ngay cả phần thuế lẫn phần phí. Với doanh nghiệp gia công, sản xuất xuất khẩu hoặc chế xuất, thư mục này còn là nguồn số liệu khi lập báo cáo quyết toán hải quan hằng năm, vì lượng nguyên liệu nhập trên từng tờ khai phải khớp với lượng đã dùng và tồn kho.
Thuế là trường hợp đặc biệt của chi hộ. Khi đại lý nộp thuế thay, chứng từ nộp thuế vẫn phải ghi mã số thuế và số tờ khai của doanh nghiệp nhập khẩu, nên số tiền đại lý đề nghị thanh toán phải bằng đúng số trên chứng từ nộp ngân sách, không có phí cộng thêm nằm lẫn trong dòng thuế. Doanh nghiệp muốn tự nộp để chủ động thời điểm thông quan có thể làm theo các bước nộp thuế nhập khẩu online trên Cổng thanh toán điện tử hải quan, khi đó dòng thuế không còn đi qua đại lý.
5. Báo giá thông quan nào cần hỏi lại trước khi xác nhận
Phần lớn tranh chấp về phí thông quan hàng hóa không đến từ mức phí cao mà từ việc hai bên hiểu khác nhau về cái gì đã nằm trong giá. Kiểm tra trước khi xác nhận báo giá tốn ít công hơn nhiều so với đòi lại tiền sau khi đã thanh toán.
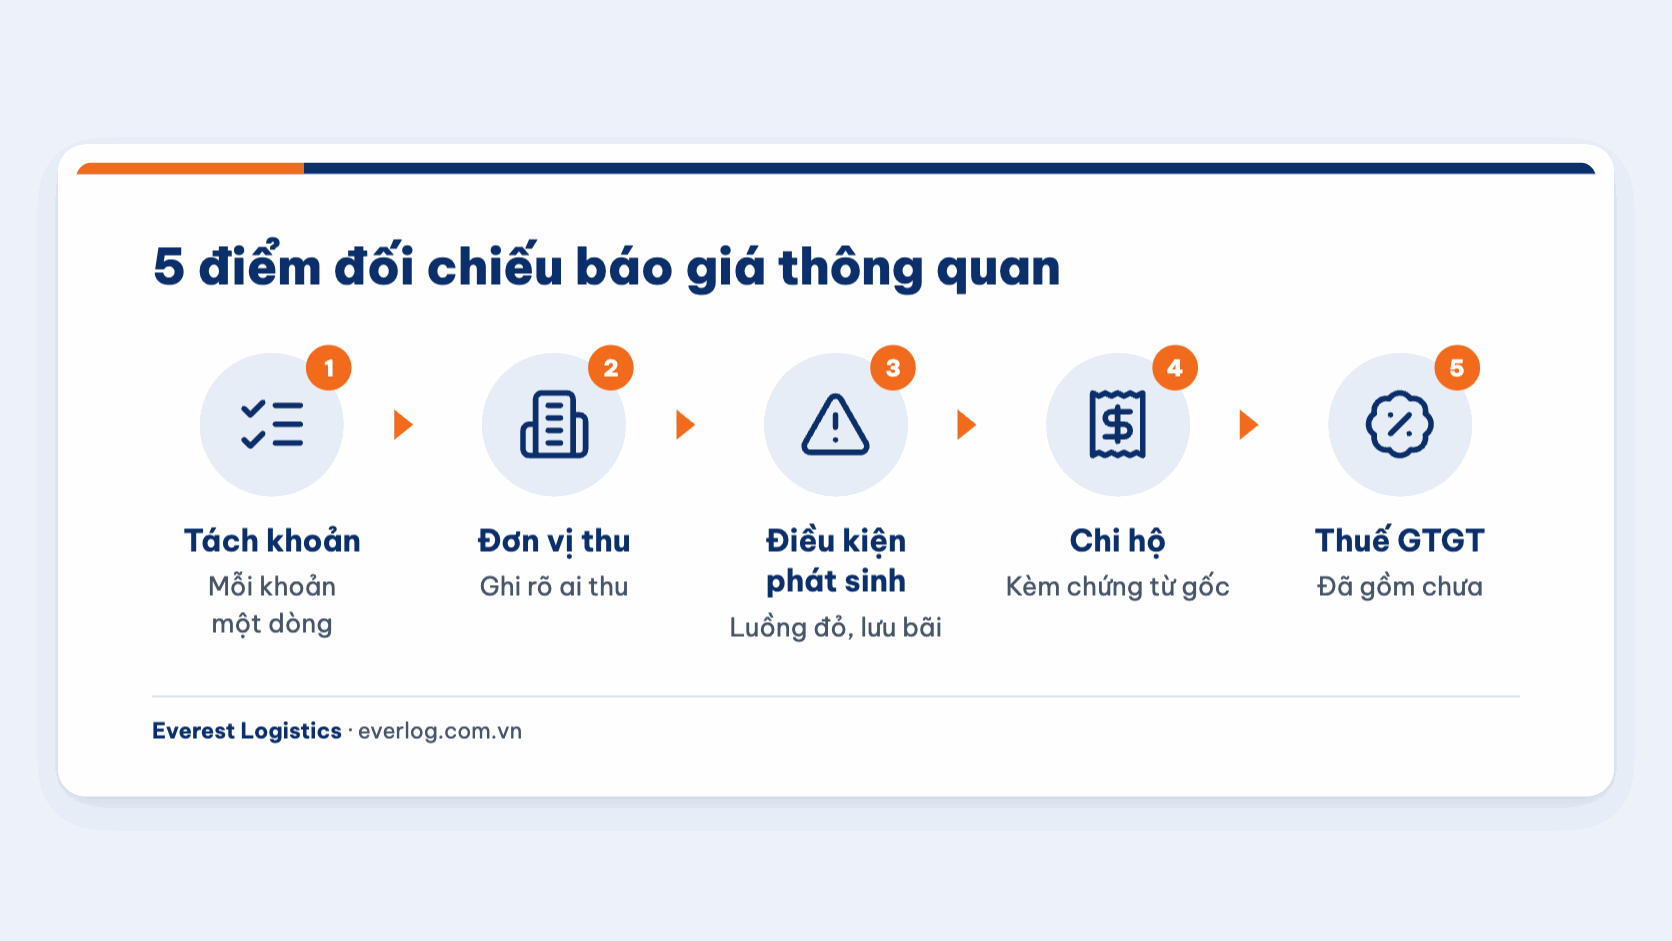
5.1. Năm kiểu dòng nên yêu cầu đại lý giải thích
- Một dòng "phí thông quan trọn gói": Không tách được phí dịch vụ với chi hộ, nên không so được với báo giá khác và không đối chiếu được với hóa đơn
- Khoản không có người thu: "Phí làm hàng", "phí bồi dưỡng", "phí ngoài" không thuộc nhóm nào và thường không có chứng từ hợp lệ
- Ghi "phát sinh theo thực tế" mà không nêu điều kiện: Doanh nghiệp không biết trước luồng đỏ, lưu container hay kiểm tra chuyên ngành sẽ tốn thêm bao nhiêu
- Chi hộ không kèm hóa đơn gốc: Đại lý chỉ gửi bảng kê tự lập, doanh nghiệp không khấu trừ được thuế GTGT và không biết số chi thật
- Không ghi đã hay chưa gồm thuế GTGT: Phí dịch vụ của đại lý chịu thuế GTGT, chênh lệch đủ lớn để làm hai báo giá trông rẻ, đắt ngược nhau
Với hàng qua cảng biển TP.HCM, doanh nghiệp cũng nên hỏi rõ báo giá đã gồm phí sử dụng hạ tầng cảng biển do Thành phố thu hay chưa, nếu khoản này đang được áp dụng tại thời điểm làm hàng. Đây là phí nhà nước của địa phương, khác với phí hải quan, và cần chứng từ thu riêng.
5.2. Khi nào phí dịch vụ tăng là hợp lý
Phí thủ tục hải quan của đại lý không có khung giá nhà nước mà do hai bên thỏa thuận, nên mức chênh giữa các đơn vị là bình thường. Phí tăng là hợp lý khi lô hàng có nhiều dòng hàng phải tra mã HS, thuộc diện kiểm tra chuyên ngành, đi loại hình tạm nhập tái xuất hay gia công, hoặc tờ khai vào luồng đỏ và đại lý phải cử người đi kiểm hóa. Ngược lại, nếu phí dịch vụ tăng mà lô hàng không có điều kiện nào trong số này, doanh nghiệp nên yêu cầu đại lý giải thích bằng văn bản. Để hình dung phần việc đại lý thật sự làm ở mỗi luồng, doanh nghiệp có thể xem trình tự từ lúc truyền tờ khai đến lúc xử lý phân luồng ở hướng dẫn mở tờ khai hải quan.
6. Báo giá thông quan của Everest: mỗi dòng có người thu và hóa đơn gốc đi kèm
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM. Báo giá thông quan của Everest được lập theo đúng cách đọc ở mục 3: mỗi dòng ghi nhóm khoản và đơn vị thu, phí dịch vụ hải quan tách khỏi phần chi hộ, còn các khoản có điều kiện như phụ phí luồng đỏ hay lưu container ghi rõ khi nào mới phát sinh. Phần chi hộ cho hàng qua Cát Lái, Cái Mép, Tân Sơn Nhất được báo theo biểu giá công bố của hãng tàu, cảng tại thời điểm làm hàng và chốt lại theo số ngày thực tế.
Sau khi giao hàng, doanh nghiệp nhận hóa đơn dịch vụ của Everest, hóa đơn gốc của hãng tàu, cảng cho phần chi hộ và chứng từ nộp phí, nộp thuế đứng tên mình, nên kế toán đối chiếu được từng dòng như bảng ở mục 3.2 mà không phải đòi thêm giấy tờ.
Nếu đang cầm một báo giá và muốn biết dòng nào đáng hỏi lại, doanh nghiệp có thể gửi báo giá đó để Everest tách nhóm giúp, kèm vài thông tin để lập báo giá đối chứng:
- Báo giá hoặc hóa đơn đang có: Để Everest xếp từng dòng vào bốn nhóm và chỉ ra dòng chưa có người thu
- Số dòng hàng và mã HS dự kiến: Vì phí dịch vụ tăng theo số dòng phải tra mã và việc hàng có phải kiểm tra chuyên ngành
- Số và loại container: Hoặc số khối nếu đi hàng lẻ, cùng cảng đến, để báo đúng THC, nâng hạ hay phí kho CFS
- Ngày hàng đến và địa chỉ kho nhận: Để tính số ngày lưu container dự kiến và chặng vận chuyển về kho
Khi so hai báo giá thông quan, hãy so riêng phần phí dịch vụ trước. Phần chi hộ của cùng một lô hàng gần như giống nhau ở mọi đại lý, nên chênh lệch lớn ở phần này thường là dấu hiệu cần hỏi lại chứ không phải lợi thế giá.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Phí khai hải quan tiếng Anh gọi là gì?
Khoản nhà nước thu thường gọi là customs fee hoặc customs declaration fee, còn tiền công đại lý là customs brokerage fee. Customs clearance fee trong báo giá thường gộp nhiều khoản, nên cần yêu cầu tách.
Phí lưu kho hải quan do ai thu?
Do cảng, kho hoặc hãng tàu thu theo biểu giá hay hợp đồng, không phải cơ quan hải quan. Demurrage là phí lưu container trong cảng quá số ngày miễn phí, detention là phí giữ vỏ container ngoài cảng quá hạn.
Hàng lẻ LCL thì phí thông quan khác gì hàng container?
Hàng lẻ không có THC theo container và nâng hạ container, thay vào đó là phí kho CFS và các phụ phí tính theo khối hoặc trọng lượng do forwarder gom hàng thu. Phí hải quan vẫn tính 20.000 đồng/tờ khai như hàng container.
Đại lý nộp thuế hộ thì chứng từ đứng tên ai?
Chứng từ nộp thuế phải ghi mã số thuế và số tờ khai của doanh nghiệp nhập khẩu, kể cả khi tiền đi từ tài khoản của đại lý. Doanh nghiệp dùng chứng từ này để khấu trừ thuế GTGT hàng nhập khẩu.
Có nên nhận báo giá thông quan trọn gói một giá không?
Có thể nhận khi lô hàng đơn giản và hai bên đã thống nhất rõ phạm vi, nhưng báo giá nên kèm danh sách khoản đã gồm và khoản loại trừ. Với lô hàng có khả năng vào luồng đỏ hoặc lưu container, báo giá tách dòng vẫn dễ kiểm soát hơn.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 195 đường N, phường Phú Hữu, quận 9, HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


