


Nộp thuế nhập khẩu online là việc doanh nghiệp lập giấy nộp tiền cho từng tờ khai trên Cổng thanh toán điện tử hải quan hoặc kênh điện tử của ngân hàng phối hợp thu, và tiền thuế phải vào ngân sách trước khi tờ khai được thông quan. Người làm kế toán hoặc xuất nhập khẩu thường không vướng ở thao tác bấm nút mà ở những chỗ dễ sai: chọn nhầm tiểu mục khi nộp tại quầy, nộp thiếu một sắc thuế, hay dùng bảo lãnh mà không biết tiền chậm nộp vẫn chạy từ ngày thông quan. Bài viết đi qua từng bước nộp, cách sửa khi nộp sai và một ví dụ tính số thuế cùng tiền chậm nộp cho cùng một tờ khai.
Tóm tắt nhanh (Key Takeaways):
- Ngày nộp được tính: Là ngày ngân hàng trích tiền thành công theo Điều 5 Thông tư 86/2026/TT-BTC, không phải ngày lập hay lưu giấy nộp tiền trên Cổng
- Bảo lãnh không miễn tiền chậm nộp: Hàng được thông quan nhờ bảo lãnh vẫn bị tính 0,03%/ngày từ ngày thông quan, tương đương gần 11% một năm, nên chỉ đáng dùng khi chi phí vốn cao hơn mức này
- Nộp sai phải sửa ngay: Tiền nộp nhầm tiểu mục hoặc nhầm tờ khai không tự chuyển sang khoản đúng; tờ khai vẫn báo nợ cho tới khi hải quan và Kho bạc điều chỉnh
Nội dung
- 1. Nộp thuế nhập khẩu online: nộp ở đâu và nộp lúc nào
- 2. Các bước nộp thuế nhập khẩu online trên Cổng thanh toán điện tử hải quan
- 2.1. Chuẩn bị trước lô hàng đầu tiên
- 2.2. Năm bước lập và phê duyệt giấy nộp tiền
- 2.3. Sau khi nộp: kiểm tra trừ nợ và chuyển chứng từ cho kế toán
- 3. Tài khoản nộp thuế nhập khẩu, tiểu mục và cách gỡ khi tiền vào nhầm khoản
- 3.1. Tài khoản thu ngân sách và tài khoản tiền gửi
- 3.2. Nộp sai tiểu mục, sai số tờ khai hoặc nộp hai lần: tiền nằm ở đâu và lấy lại ra sao
- 4. Thời hạn nộp thuế nhập khẩu và hậu quả khi nộp chậm
- 5. Tờ khai 163,8 triệu đồng thuế tốn thêm bao nhiêu khi dùng bảo lãnh hay ghi sai tiểu mục
- 6. Doanh nghiệp chế xuất có phải nộp thuế nhập khẩu, còn hàng sản xuất xuất khẩu thì sao
- 7. Bảng thuế dự kiến từ Everest trước ngày hàng về và việc theo dõi trừ nợ trên Cổng
- Câu hỏi thường gặp (FAQ)
- Có thể nộp thuế nhập khẩu bằng tài khoản của người khác không?
- Nộp thuế ngoài giờ hành chính thì hàng có được thông quan ngay không?
- Tài khoản không đủ tiền khi phê duyệt giấy nộp tiền thì sao?
- Tờ khai không có thuế thì có cần lập giấy nộp tiền không?
- Doanh nghiệp chế xuất mua hàng từ nội địa có phải nộp thuế nhập khẩu không?
1. Nộp thuế nhập khẩu online: nộp ở đâu và nộp lúc nào
Một tờ khai nhập khẩu thông thường có hai sắc thuế là thuế nhập khẩu và thuế GTGT hàng nhập khẩu, một số mặt hàng có thêm thuế tiêu thụ đặc biệt hoặc thuế bảo vệ môi trường. Theo Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu 107/2016/QH13, hàng chịu thuế phải nộp xong trước khi thông quan hoặc giải phóng hàng, nên với người làm xuất nhập khẩu, nộp thuế là một bước của thủ tục hải quan chứ không phải việc kế toán xử lý cuối tháng.
1.1. Các kênh nộp và kênh nên dùng khi cần thông quan gấp
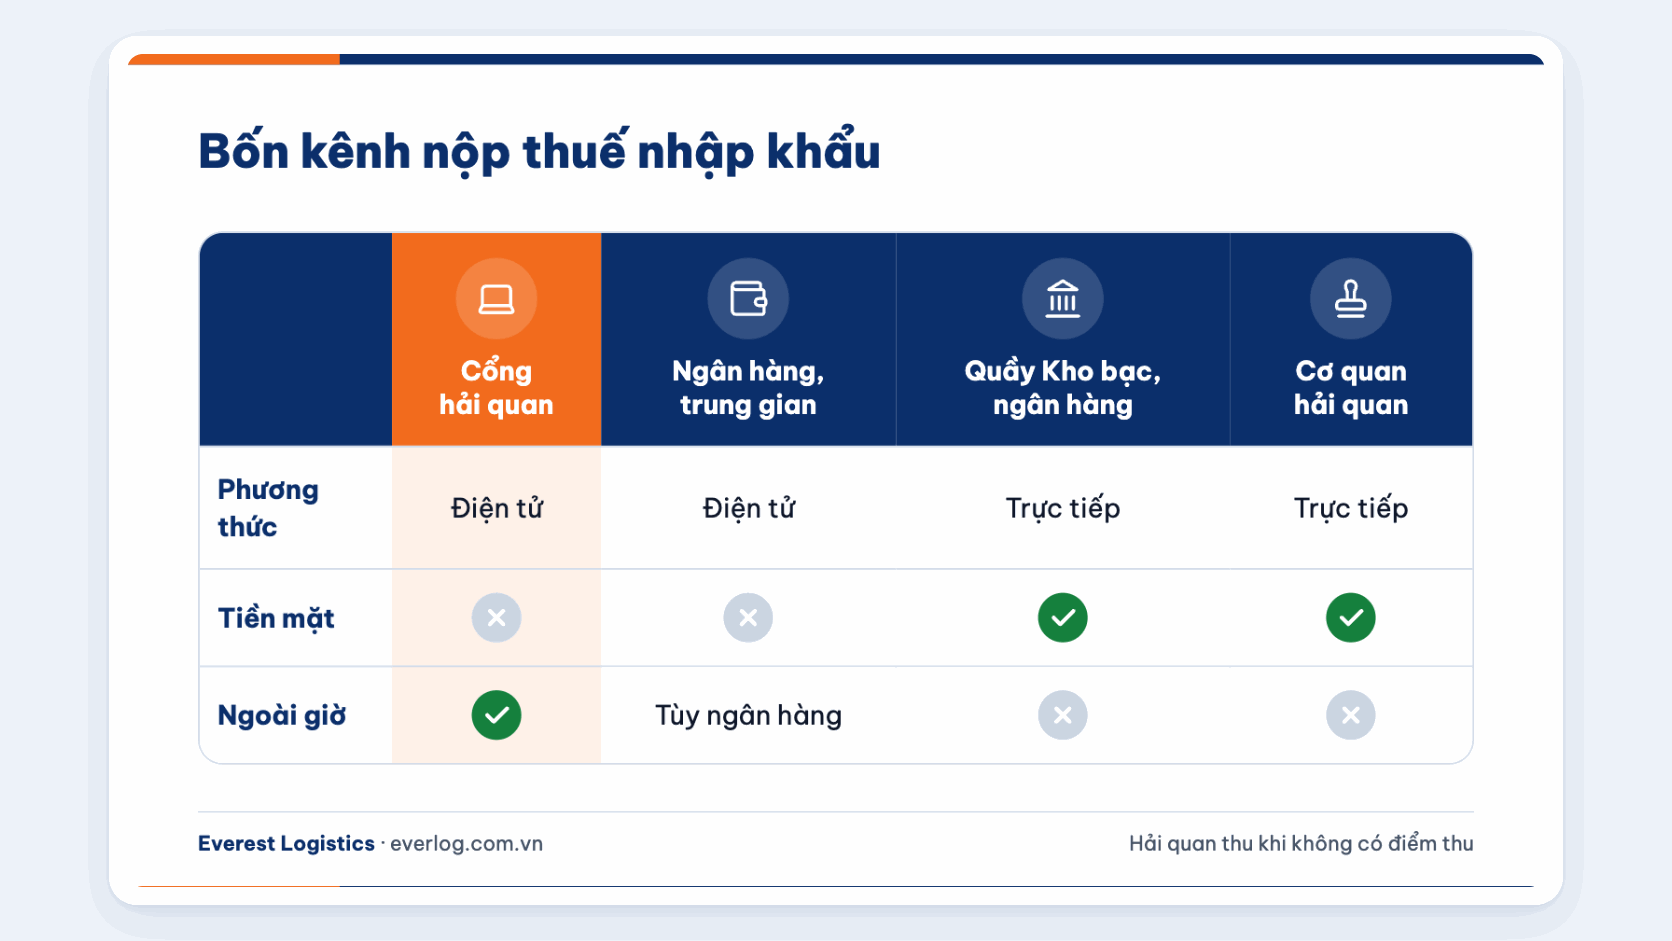
Điều 14 Luật Quản lý thuế 108/2025/QH15 cho phép nộp thuế theo phương thức điện tử hoặc trực tiếp. Điểm khác nhau quan trọng giữa các kênh không phải là phí giao dịch mà là tốc độ thông tin nộp thuế về tới hệ thống hải quan:
| Kênh nộp | Phương thức | Tiền mặt | Ngoài giờ | Khi nào nên dùng |
|---|---|---|---|---|
| Cổng thanh toán điện tử hải quan | Điện tử | Không | Có, với ngân hàng 24/7 | Kênh mặc định cho mọi tờ khai |
| Ngân hàng, trung gian đã phối hợp thu | Điện tử | Không | Tùy ngân hàng | Khi doanh nghiệp quen dùng internet banking |
| Ngân hàng chưa phối hợp thu | Điện tử | Không | Tùy ngân hàng | Tránh dùng khi cần thông quan gấp, vì thông tin về hải quan chậm hơn |
| Quầy Kho bạc, quầy ngân hàng | Trực tiếp | Có | Không | Khi cần nộp thuế nhập khẩu bằng tiền mặt |
| Cơ quan hải quan | Trực tiếp | Có | Không | Chỉ khi nơi làm thủ tục không có điểm thu của Kho bạc, ngân hàng |
Nộp thuế nhập khẩu bằng tiền mặt vẫn hợp lệ theo Điều 16 Thông tư 184/2015/TT-BTC, nhưng người nộp phải tự ghi bảng kê nộp thuế mẫu 01/BKNT với mã số thuế, số tờ khai, mã chương và tiểu mục. Chính bước ghi tay này là nơi phát sinh phần lớn lỗi nộp sai mô tả ở mục 3, nên với lô hàng cần lấy gấp, kênh điện tử qua ngân hàng đã phối hợp thu vẫn an toàn hơn.
1.2. Văn bản áp dụng từ 01/7/2026
Từ ngày 01/7/2026, việc thu nộp thuế hàng nhập khẩu áp dụng Luật Quản lý thuế 108/2025/QH15 thay Luật 38/2019/QH14 và Thông tư 86/2026/TT-BTC thay Thông tư 06/2021/TT-BTC. Thời hạn nộp vẫn theo Luật 107/2016/QH13 sửa đổi bởi Luật 90/2025/QH15, tài khoản thu và nơi nộp theo Thông tư 184/2015/TT-BTC, còn mục lục ngân sách theo Thông tư 130/2025/TT-BTC thay Thông tư 324/2016/TT-BTC. Các hướng dẫn trên mạng còn dẫn Thông tư 06/2021 hay Thông tư 324/2016 vẫn đúng phần thao tác, nhưng không còn đúng căn cứ.
2. Các bước nộp thuế nhập khẩu online trên Cổng thanh toán điện tử hải quan
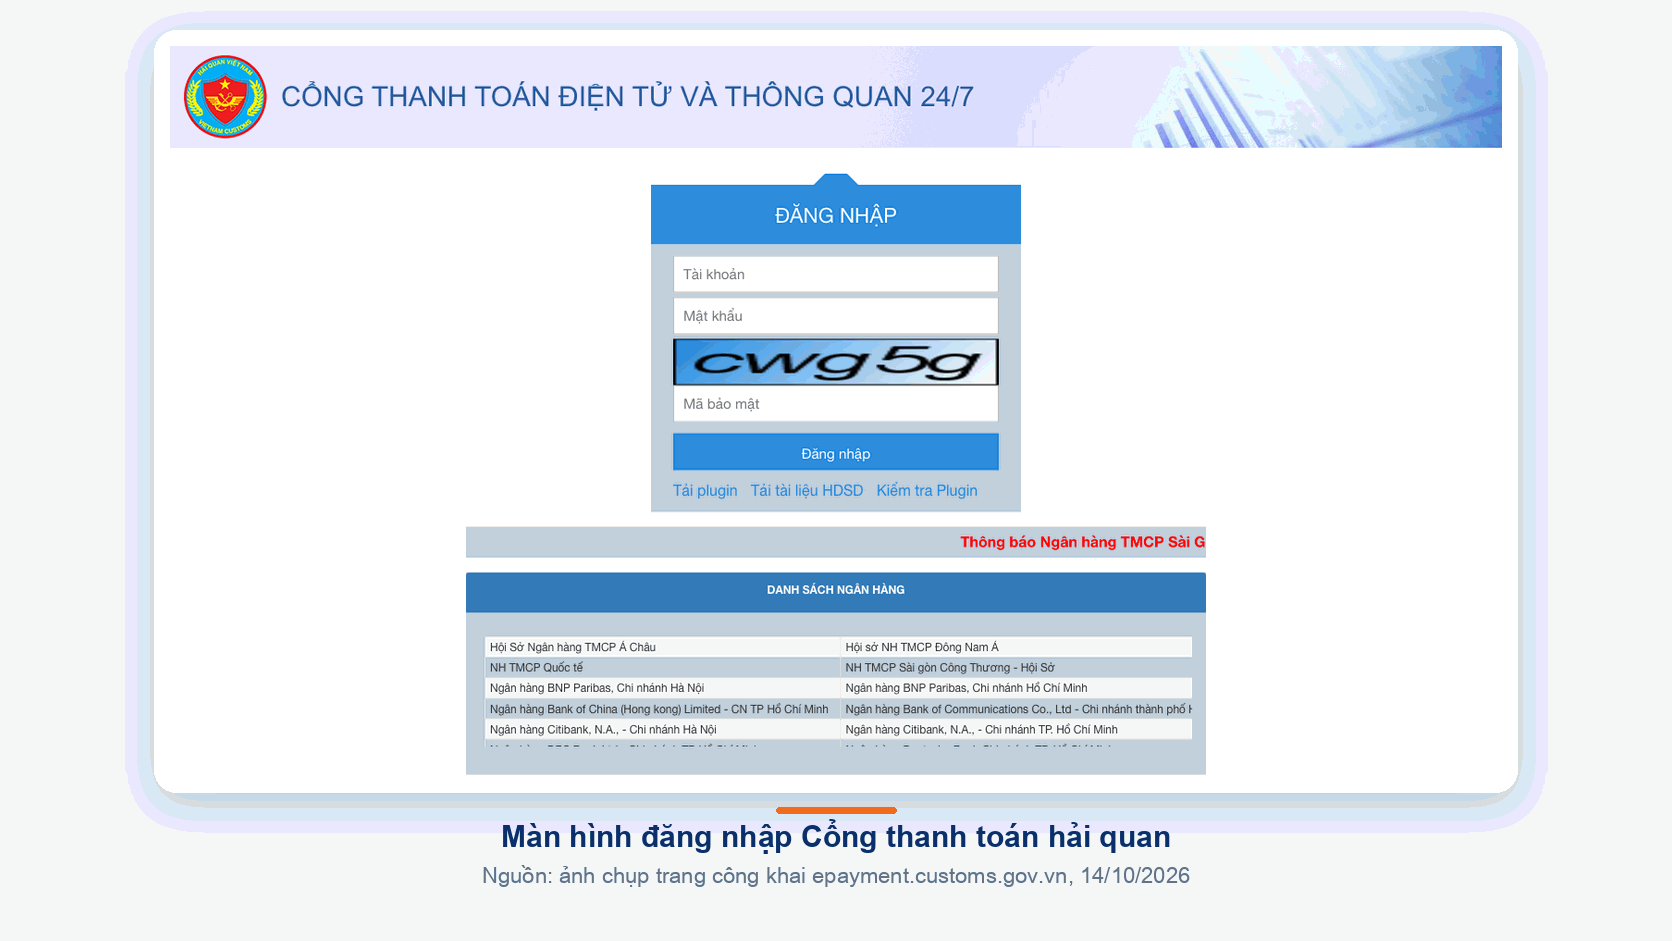
Các bước dưới đây thực hiện trên Cổng thanh toán điện tử hải quan, nơi doanh nghiệp truy vấn số thuế còn nợ của tờ khai và lập giấy nộp tiền gửi sang ngân hàng. Giao diện có thể thay đổi theo từng đợt nâng cấp, nhưng trình tự lập, phê duyệt và trích nợ vẫn giữ nguyên.
2.1. Chuẩn bị trước lô hàng đầu tiên
Để nộp thuế nhập khẩu online được ngay khi có số thuế, doanh nghiệp nên hoàn tất ba việc trước khi hàng về, vì nếu để tới lúc có kết quả phân luồng mới đăng ký thì lô hàng sẽ phải chờ ngân hàng xử lý hồ sơ:
- Tài khoản người sử dụng: Thường tạo hai tài khoản, một để lập giấy nộp tiền và một để phê duyệt, giúp tách người nhập số liệu với người chịu trách nhiệm chi tiền
- Chữ ký số: Dùng ở bước phê duyệt, có thể dùng chung chữ ký số đang ký tờ khai trên hệ thống VNACCS
- Ủy quyền trích nợ: Đăng ký với ngân hàng cho phép trích tài khoản thanh toán của doanh nghiệp để nộp ngân sách
2.2. Năm bước lập và phê duyệt giấy nộp tiền
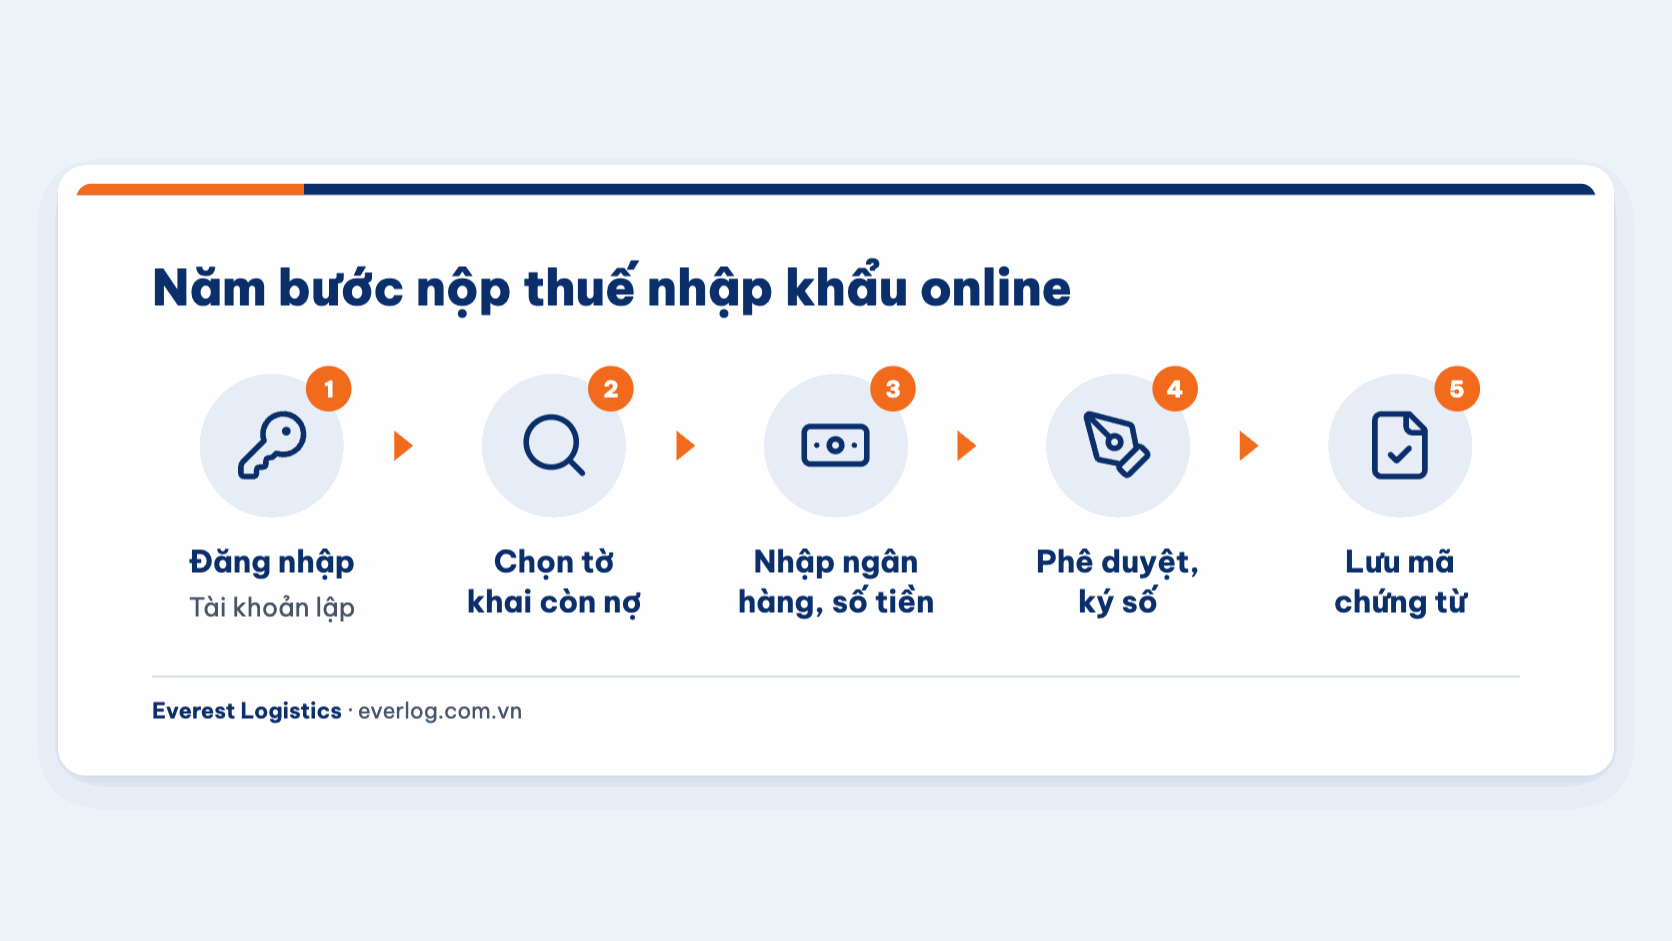
Sau khi mở tờ khai hải quan và hệ thống đã tính thuế, người lập thực hiện theo trình tự sau:
- Bước 1: Đăng nhập: Dùng tài khoản lập giấy nộp tiền
- Bước 2: Chọn tờ khai còn nợ: Tìm theo mã số thuế, năm và số tờ khai; tiền thuế và tiền chậm nộp hiện thành các dòng riêng, cần chọn đủ các dòng của tờ khai
- Bước 3: Nhập thông tin nộp: Chọn ngân hàng, số tài khoản trích nợ và số tiền theo từng sắc thuế; Cổng tự điền tài khoản thu và mã theo dữ liệu tờ khai
- Bước 4: Phê duyệt và ký số: Người phê duyệt kiểm tra số tờ khai, số tiền rồi ký số để chuyển sang ngân hàng
- Bước 5: Lưu mã chứng từ: Giữ mã chứng từ và email xác nhận để tra soát khi trích nợ lỗi
Lỗi hay gặp ở bước 2 là chỉ chọn dòng thuế nhập khẩu mà bỏ sót dòng thuế GTGT, vì hai dòng nằm tách nhau trên màn hình. Khi đó ngân hàng vẫn trích tiền thành công, nhưng tờ khai còn nợ một sắc thuế và chưa đủ điều kiện thông quan.
2.3. Sau khi nộp: kiểm tra trừ nợ và chuyển chứng từ cho kế toán
Theo Điều 5 Thông tư 86/2026/TT-BTC, ngày nộp thuế điện tử là ngày ngân hàng trích tiền và xác nhận giao dịch thành công, nên giấy nộp tiền đã lưu mà tài khoản không đủ số dư thì chưa được coi là đã nộp. Sau khi trích nợ, người làm xuất nhập khẩu nên tra lại nợ thuế của tờ khai trên Cổng; nếu tiền đã trừ mà tờ khai vẫn báo nợ, gửi mã chứng từ cho ngân hàng và hải quan để tra soát thay vì nộp lại lần nữa.
Chứng từ nộp thuế cần chuyển cho kế toán ngay, vì thuế GTGT hàng nhập khẩu chỉ được khấu trừ khi có chứng từ nộp thuế theo Điều 14 Luật Thuế GTGT 48/2024/QH15, còn thuế nhập khẩu được tính vào giá vốn hàng nhập. Một bộ hồ sơ gọn gồm tờ khai, giấy nộp tiền và xác nhận trích nợ, đặt cùng thư mục với bộ chứng từ hải quan của lô hàng để tiện đối chiếu khi bị kiểm tra.
3. Tài khoản nộp thuế nhập khẩu, tiểu mục và cách gỡ khi tiền vào nhầm khoản
Khi nộp thuế nhập khẩu online qua Cổng, tài khoản và mã được điền tự động, nên lỗi chủ yếu xảy ra khi nộp tại quầy, nộp qua ngân hàng chưa phối hợp thu hoặc khi người lập tự sửa thông tin. Hiểu tài khoản nộp thuế nhập khẩu gồm những loại nào giúp người làm kế toán nhận ra sai sót trước khi bấm phê duyệt.
3.1. Tài khoản thu ngân sách và tài khoản tiền gửi
Tài khoản nộp thuế nhập khẩu là tài khoản của cơ quan hải quan mở tại Kho bạc Nhà nước, và số tài khoản khác nhau theo đơn vị hải quan nơi mở tờ khai. Điều 3 Thông tư 184/2015/TT-BTC chia thành hai loại:
| Loại tài khoản | Khoản nộp vào | Ghi chú |
|---|---|---|
| Tài khoản thu ngân sách | Thuế nhập khẩu, thuế GTGT, tiền chậm nộp của hàng nhập khẩu thông thường | Mỗi sắc thuế có tiểu mục riêng, ví dụ tiểu mục 1901 cho thuế nhập khẩu thông thường theo Thông tư 130/2025/TT-BTC |
| Tài khoản tiền gửi | Thuế hàng tạm nhập tái xuất, thuế chống bán phá giá, chống trợ cấp, tự vệ; phí, lệ phí; tiền ký quỹ | Phí hải quan 20.000 đồng/tờ khai theo Thông tư 86/2025/TT-BTC nộp vào nhóm này |
Mã chương được xác định theo loại hình doanh nghiệp, còn khi khoản phải nộp có mã định danh thì doanh nghiệp nộp theo mã định danh theo khoản 4 Điều 14 Luật Quản lý thuế 2025. Phí hải quan không nằm trong số thuế của tờ khai, và phân biệt khoản nào là phí nhà nước, khoản nào là phí dịch vụ được trình bày trong bài phí thông quan hàng hóa của Everest Logistics.
3.2. Nộp sai tiểu mục, sai số tờ khai hoặc nộp hai lần: tiền nằm ở đâu và lấy lại ra sao
| Lỗi | Hậu quả | Cách xử lý |
|---|---|---|
| Nộp sai tiểu mục, ví dụ ghi cả tiền thuế GTGT vào tiểu mục thuế nhập khẩu | Một sắc thuế thừa, sắc thuế kia vẫn nợ; tờ khai chưa thông quan | Gửi văn bản đề nghị điều chỉnh; hải quan lập giấy đề nghị điều chỉnh gửi Kho bạc theo khoản 2 Điều 27 Thông tư 184/2015 |
| Ghi sai số tờ khai hoặc năm đăng ký, không đổi mục lục ngân sách | Tiền vào tờ khai khác, tờ khai cần nộp vẫn nợ | Lập mẫu C1-07 gửi hải quan đề nghị điều chỉnh |
| Bỏ sót một sắc thuế khi chọn dòng nợ | Tờ khai còn nợ, có thể phát sinh tiền chậm nộp | Lập thêm giấy nộp tiền cho phần còn thiếu ngay trong ngày |
| Nộp hai lần cho cùng tờ khai | Tiền nộp thừa | Bù trừ vào khoản nợ khác hoặc đề nghị hoàn theo Điều 15 Luật Quản lý thuế 2025, hồ sơ theo Mẫu số 2 Phụ lục II Thông tư 86/2026 |
Điểm cần nhớ là tiền đã nộp sai không mất, nhưng cũng không tự chuyển sang khoản đúng. Trong thời gian chờ điều chỉnh, lô hàng có thể nằm cảng thêm vài ngày, nên nếu hàng đang cần gấp, nhiều doanh nghiệp chọn nộp bổ sung đúng khoản để thông quan trước rồi xử lý số tiền nộp nhầm như khoản nộp thừa. Với khoản nộp thừa, hải quan ra quyết định trong 05 ngày làm việc kể từ khi đủ hồ sơ; khoản nộp thừa quá 10 năm không bù trừ, không đề nghị hoàn thì không được hoàn.
4. Thời hạn nộp thuế nhập khẩu và hậu quả khi nộp chậm
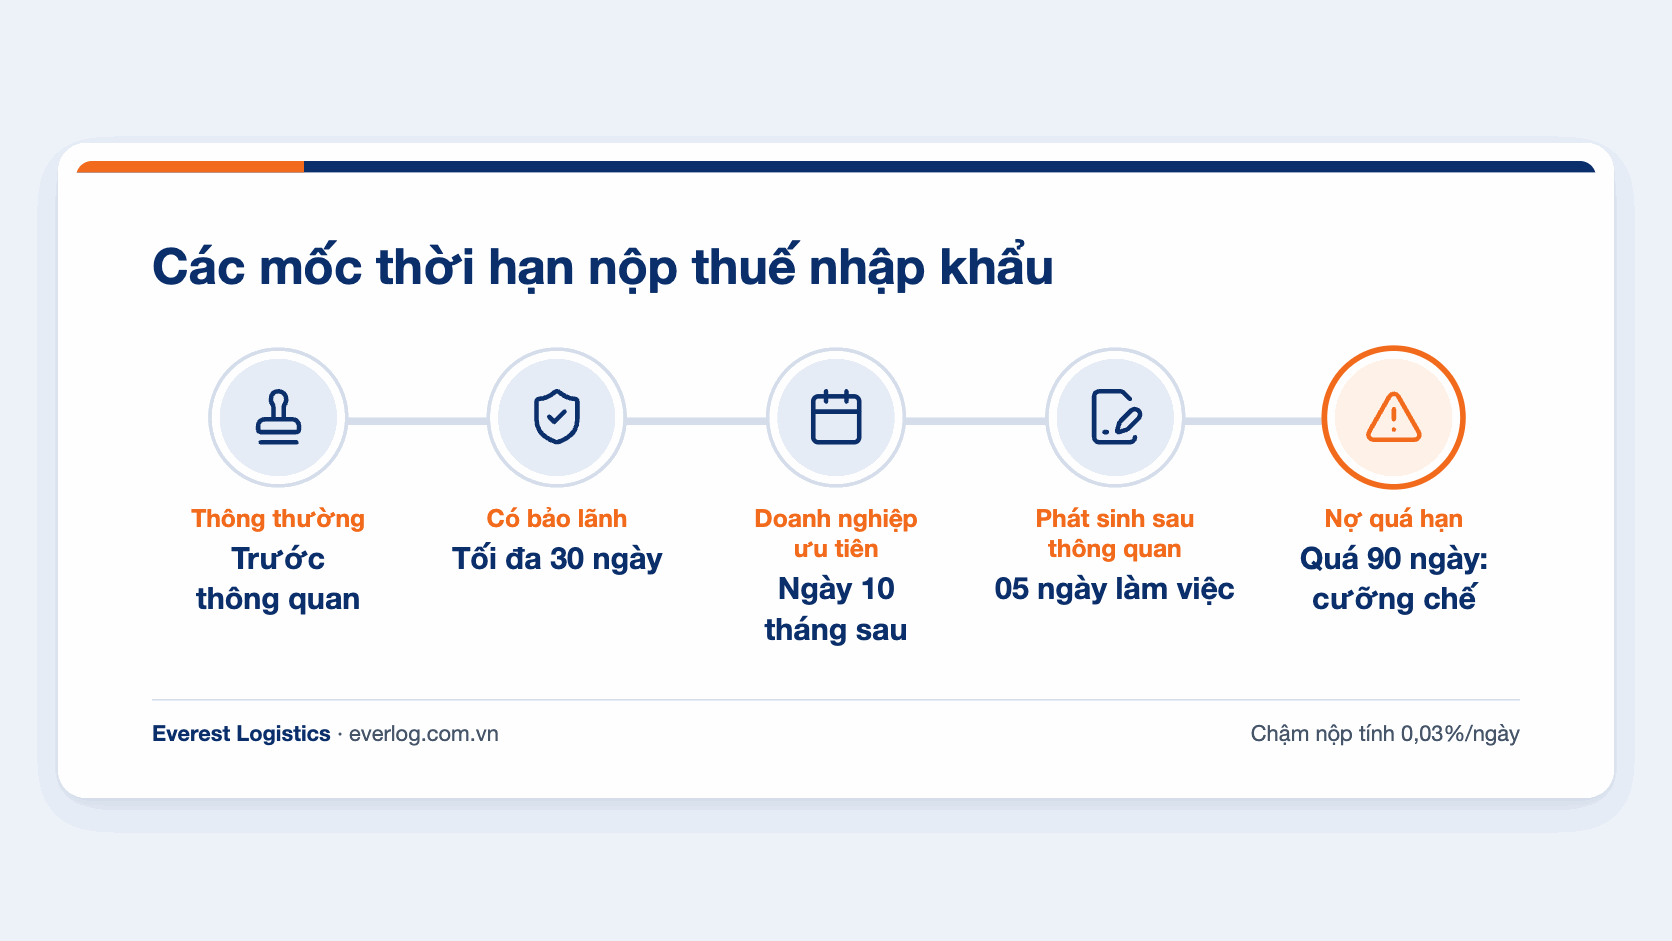
Luật Quản lý thuế 2025 dẫn chiếu thời hạn của Luật Thuế xuất khẩu, thuế nhập khẩu cho hàng hóa xuất nhập khẩu, còn số thuế phát sinh sau thông quan theo quy định của Bộ Tài chính. Vì vậy cùng một doanh nghiệp có thể gặp nhiều thời hạn khác nhau tùy tờ khai.
4.1. Thời hạn theo từng trường hợp
| Trường hợp | Thời hạn nộp | Tiền chậm nộp |
|---|---|---|
| Thông thường | Trước khi thông quan hoặc giải phóng hàng | Không phát sinh nếu nộp đúng hạn |
| Có bảo lãnh của tổ chức tín dụng | Tối đa 30 ngày kể từ ngày đăng ký tờ khai | Tính từ ngày thông quan đến ngày nộp |
| Doanh nghiệp ưu tiên | Chậm nhất ngày 10 tháng kế tiếp | Tính nếu quá hạn |
| Phân loại, giám định làm đổi mã HS | 05 ngày làm việc kể từ ngày hải quan yêu cầu khai bổ sung | Tính nếu quá hạn |
| Hàng tạm tính giá, khoản điều chỉnh cộng xác định sau | 05 ngày làm việc kể từ ngày có giá chính thức hoặc ngày thể hiện trên chứng từ thanh toán | Tính nếu quá hạn |
Ba dòng cuối thuộc Điều 4 Thông tư 86/2026/TT-BTC. Trường hợp kết quả phân loại làm đổi mã HS là lúc dễ quên nhất, vì hàng đã thông quan và người nhận thông báo khai bổ sung thường không phải người lập giấy nộp tiền. Hết hạn bảo lãnh mà doanh nghiệp chưa nộp thì tổ chức bảo lãnh phải nộp thay.
4.2. Tiền chậm nộp 0,03%/ngày và cưỡng chế khi nợ quá 90 ngày
Điều 16 Luật Quản lý thuế 2025 giữ mức tiền chậm nộp 0,03% mỗi ngày trên số thuế chậm nộp, với thời gian tính theo Nghị định 252/2026/NĐ-CP. Công thức là tiền chậm nộp bằng số thuế chậm nộp nhân 0,03% nhân số ngày chậm nộp, nên với số thuế 200.000.000 đồng chậm 20 ngày, tiền chậm nộp là 1.200.000 đồng. Nếu doanh nghiệp không tự tính, sau 30 ngày hải quan sẽ xác định và thông báo số tiền chậm nộp.
Hậu quả nặng hơn tiền chậm nộp là cưỡng chế: khoản nợ quá 90 ngày kể từ ngày hết thời hạn nộp bị áp dụng biện pháp cưỡng chế, trong đó có dừng làm thủ tục hải quan theo Điều 48 và 49 Luật Quản lý thuế 2025. Khi đó mọi tờ khai mới của doanh nghiệp đều bị chặn, nên một khoản nợ nhỏ bị quên ở tờ khai cũ có thể làm đứng cả chuỗi nhập hàng.
5. Tờ khai 163,8 triệu đồng thuế tốn thêm bao nhiêu khi dùng bảo lãnh hay ghi sai tiểu mục
Tờ khai dùng để tính là một container linh kiện nội thất về Cát Lái, trị giá CIF 30.000 USD và không có C/O ưu đãi, với tỷ giá tính thuế giả định 26.000 đồng cho mỗi USD. Thuế suất nhập khẩu 10% và thuế GTGT 10% cũng là mức giả định, nên khi áp vào lô hàng thật, kế toán lấy thuế suất theo đúng mã HS đã khai.
5.1. Số thuế phải nộp của tờ khai
| Khoản | Cách tính | Số tiền (đồng) |
|---|---|---|
| Trị giá tính thuế | 30.000 USD × 26.000 | 780.000.000 |
| Thuế nhập khẩu | 10% × 780.000.000 | 78.000.000 |
| Giá tính thuế GTGT | Trị giá tính thuế + thuế nhập khẩu | 858.000.000 |
| Thuế GTGT hàng nhập khẩu | 10% × 858.000.000 | 85.800.000 |
| Tổng số thuế của tờ khai | Hai sắc thuế, hai dòng nợ riêng | 163.800.000 |
Trên Cổng, khoản 78.000.000 đồng và khoản 85.800.000 đồng hiện thành hai dòng, mỗi dòng gắn với một tiểu mục. Người lập phải chọn cả hai dòng, nếu không tờ khai vẫn còn nợ dù tài khoản đã bị trừ tiền.
5.2. So sánh nộp ngay, dùng bảo lãnh và nộp sai tiểu mục
Ba phương án cùng xuất phát từ tờ khai đăng ký vào ngày 1, với giả định container được lưu cảng miễn phí đến hết ngày thứ năm và mỗi ngày sau đó mất 1.500.000 đồng.
| Tiêu chí | A: Nộp ngay qua Cổng | B: Dùng bảo lãnh, nộp ngày 25 | C: Nộp tại quầy, ghi sai tiểu mục |
|---|---|---|---|
| Ngày thông quan | Ngày 1 hoặc 2 | Ngày 2, nhờ bảo lãnh | Ngày 5, sau khi nộp bổ sung đúng khoản GTGT |
| Tiền chậm nộp | 0 | 163.800.000 × 0,03% × 23 ngày = 1.130.220 đồng | 0 nếu nộp bổ sung trước thông quan |
| Phí lưu container phát sinh thêm | 0 | 0 | 0, nhưng chỉ còn 1 ngày trước khi vượt miễn phí |
| Tiền bị giữ ngoài kế hoạch | 0 | 0 | 85.800.000 đồng nộp nhầm tiểu mục, chờ điều chỉnh hoặc hoàn |
| Phí bảo lãnh của ngân hàng | Không | Có, theo hợp đồng bảo lãnh | Không |
Phương án B có ích khi doanh nghiệp thiếu tiền mặt đúng lúc hàng về, nhưng mức 0,03% mỗi ngày tương đương khoảng 10,95% một năm, chưa kể phí bảo lãnh. Nếu lãi vay ngắn hạn của doanh nghiệp thấp hơn mức này, vay để nộp ngay thường rẻ hơn dùng bảo lãnh. Phương án C cho thấy cái giá thật của lỗi tiểu mục không nằm ở tiền phạt mà ở việc phải nộp gấp đôi số tiền GTGT và mất ba ngày, đủ để lô hàng sát ngưỡng phí lưu container. Bộ chứng từ của tờ khai nên được chuẩn bị đủ từ trước như hướng dẫn trong bài chứng từ hải quan của Everest Logistics, để số thuế không phải sửa sau khi đã nộp.
6. Doanh nghiệp chế xuất có phải nộp thuế nhập khẩu, còn hàng sản xuất xuất khẩu thì sao
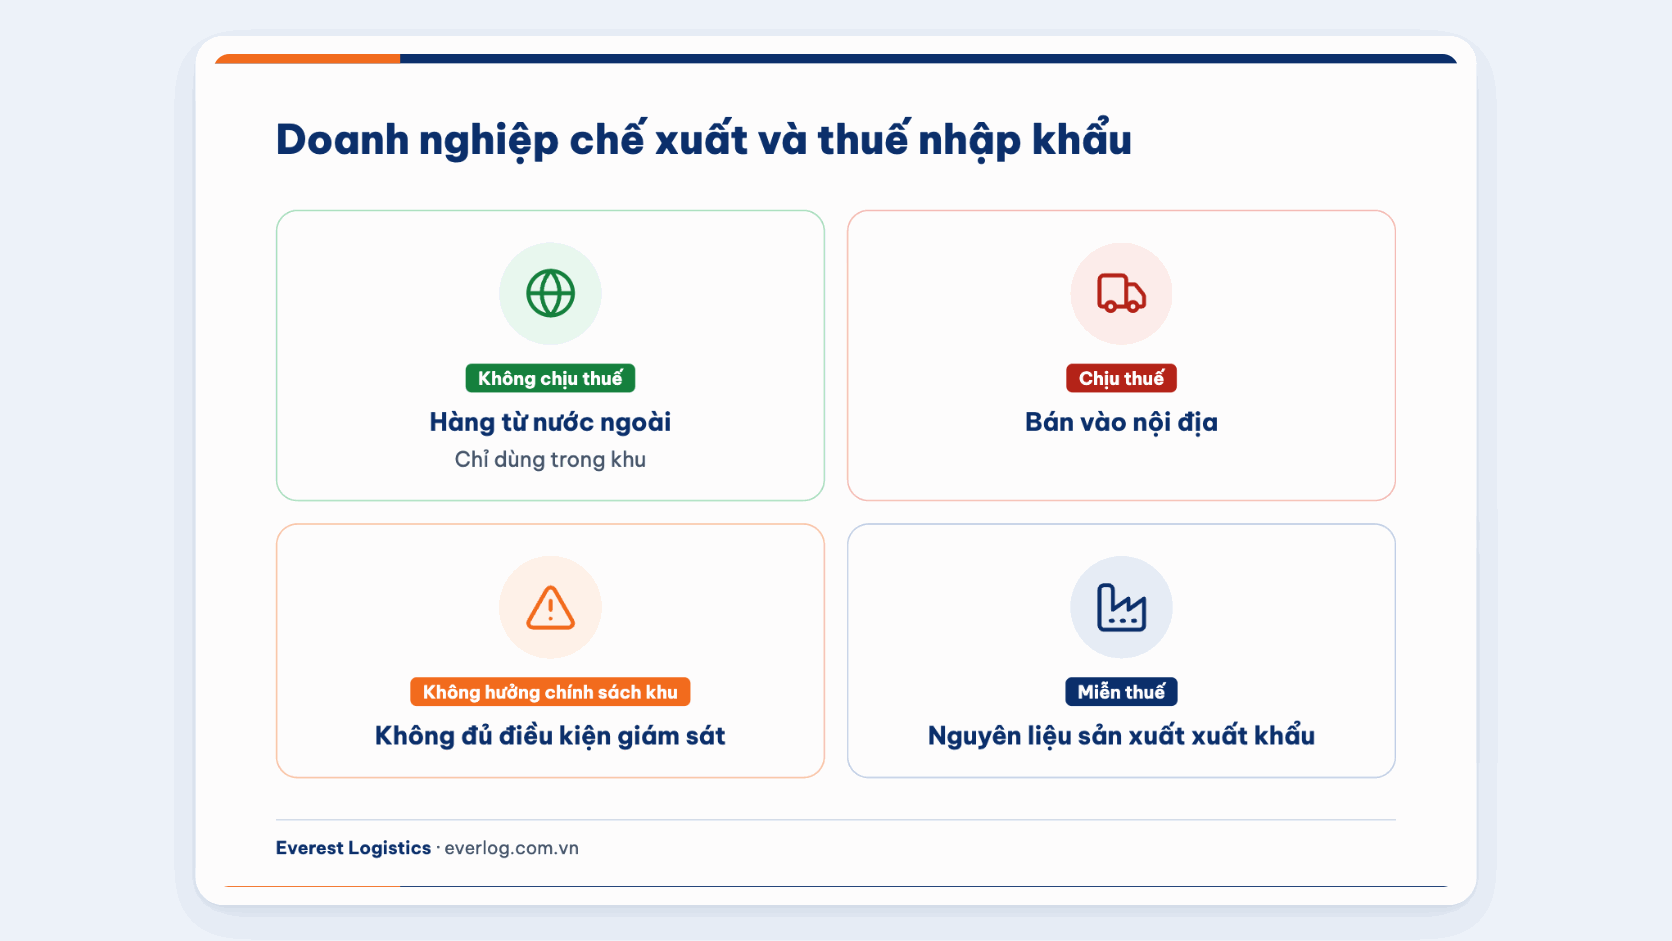
Theo điểm c khoản 4 Điều 2 Luật 107/2016/QH13, hàng từ nước ngoài đưa vào khu phi thuế quan và chỉ sử dụng trong khu không thuộc đối tượng chịu thuế nhập khẩu, và doanh nghiệp chế xuất áp dụng quy định của khu phi thuế quan. Hàng mua từ nội địa bán vào doanh nghiệp chế xuất thuộc diện thuế xuất khẩu ở phía người bán nếu mặt hàng có thuế suất, chứ không phát sinh thuế nhập khẩu ở phía doanh nghiệp chế xuất.
Doanh nghiệp chế xuất vẫn phát sinh thuế trong hai trường hợp: khi bán hàng vào nội địa theo khoản 11 Điều 26 Nghị định 35/2022/NĐ-CP, và khi không đáp ứng điều kiện kiểm tra, giám sát hải quan nên không được hưởng chính sách thuế của khu phi thuế quan theo Điều 28a Nghị định 134/2016/NĐ-CP được bổ sung năm 2021. Công văn 20010/CHQ-GSQL ngày 07/8/2026 của Cục Hải quan tiếp tục áp dụng nguyên tắc này.
Với doanh nghiệp sản xuất xuất khẩu ngoài khu chế xuất, nhiều người vẫn nhắc tới "ân hạn 275 ngày", nhưng đó là quy định của luật năm 2005. Theo khoản 7 Điều 16 Luật 107/2016/QH13, nguyên liệu, vật tư nhập để sản xuất hàng xuất khẩu nay được miễn thuế, đổi lại doanh nghiệp phải nộp báo cáo quyết toán hải quan đúng hạn và chứng minh được lượng nguyên liệu đã dùng.
7. Bảng thuế dự kiến từ Everest trước ngày hàng về và việc theo dõi trừ nợ trên Cổng
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM. Trước khi hàng về Cát Lái, Cái Mép hay Tân Sơn Nhất, Everest tính số thuế dự kiến của tờ khai theo mã HS, xuất xứ và trị giá như cách làm ở mục 5, tách riêng thuế nhập khẩu với thuế GTGT để kế toán chuẩn bị đủ tiền cho từng dòng nợ. Phần khai tờ khai và tra mã nằm trong dịch vụ hải quan, còn việc nộp tiền vẫn do doanh nghiệp làm từ tài khoản của mình, nên chứng từ nộp thuế luôn đứng tên doanh nghiệp và dùng được để khấu trừ thuế GTGT.
Khi tờ khai đã có số thuế, Everest đối chiếu từng dòng nợ với giấy nộp tiền doanh nghiệp vừa lập, nhắc lại dòng còn sót trước khi người phê duyệt ký số, rồi theo dõi trạng thái trừ nợ trên Cổng để tờ khai được xử lý tiếp ngay khi tiền vào ngân sách.
Để có bảng thuế dự kiến trước ngày hàng về, doanh nghiệp gửi hồ sơ lô hàng cho chuyên viên thuế của Everest, trong đó nên có:
- Hóa đơn thương mại và điều kiện giao hàng: Để xác định trị giá tính thuế và phần cước, bảo hiểm phải cộng thêm
- Mô tả hàng và mã HS đang dự kiến: Kèm datasheet nếu có, vì thuế suất đi theo mã HS chứ không theo tên thương mại
- C/O hoặc bản nháp C/O: Nếu lô hàng định hưởng thuế suất ưu đãi đặc biệt, để tính hai phương án có và không có C/O
- Cách doanh nghiệp định nộp: Nộp ngay qua Cổng hay dùng bảo lãnh, để tính trước tiền chậm nộp nếu có
Lô hàng nằm cảng vì thuế thường không do thiếu tiền mà do giấy nộp tiền thiếu một dòng hoặc nộp nhầm tờ khai. Kiểm tra lại số tờ khai và đủ các dòng nợ trước khi ký số mất vài phút, còn điều chỉnh sau khi đã nộp có thể mất vài ngày.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Có thể nộp thuế nhập khẩu bằng tài khoản của người khác không?
Được, Luật Quản lý thuế 2025 ghi nhận việc nộp thay. Chứng từ phải ghi đúng mã số thuế và số tờ khai của doanh nghiệp nhập khẩu để tiền được trừ đúng khoản nợ.
Nộp thuế ngoài giờ hành chính thì hàng có được thông quan ngay không?
Thông tin nộp thuế qua ngân hàng tham gia thu 24/7 được chuyển tự động sang hải quan, kể cả ngày nghỉ, ngày lễ. Tờ khai luồng xanh có thể được thông quan khi đã đủ thuế, còn luồng vàng, đỏ vẫn phải chờ kiểm tra hồ sơ hoặc kiểm tra thực tế.
Tài khoản không đủ tiền khi phê duyệt giấy nộp tiền thì sao?
Giao dịch không thành công và tờ khai vẫn còn nợ. Doanh nghiệp nạp đủ tiền rồi lập lại giấy nộp tiền, ngày nộp được tính theo ngày ngân hàng trích tiền thành công.
Tờ khai không có thuế thì có cần lập giấy nộp tiền không?
Tờ khai thuộc diện miễn thuế hoặc không chịu thuế không có dòng nợ thuế trên Cổng, nên không cần lập giấy nộp tiền thuế. Doanh nghiệp vẫn phải nộp các khoản phí, lệ phí hải quan nếu có.
Doanh nghiệp chế xuất mua hàng từ nội địa có phải nộp thuế nhập khẩu không?
Không phát sinh thuế nhập khẩu ở phía doanh nghiệp chế xuất. Hàng này thuộc diện thuế xuất khẩu ở phía người bán, nếu mặt hàng có thuế suất xuất khẩu.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 195 đường N, phường Phú Hữu, quận 9, HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


