


Doanh nghiệp gia công, sản xuất xuất khẩu và chế xuất phải chứng minh nguyên liệu nhập khẩu đã đi vào hàng xuất khẩu. Công cụ chứng minh là báo cáo quyết toán hải quan, nộp theo từng năm tài chính. Từ năm 2026, mẫu biểu, nơi nộp và mức phạt đã thay đổi theo Thông tư 121/2025/TT-BTC và Nghị định 169/2026/NĐ-CP.
Tóm tắt nhanh (Key Takeaways):
- Thời hạn: Nộp chậm nhất ngày thứ 90 kể từ ngày kết thúc năm tài chính cho Chi cục Hải quan khu vực
- Hồ sơ cốt lõi: Tờ khai, sổ kho, sổ kế toán và định mức thực tế phải khớp theo từng mã hàng, đơn vị tính
- Giảm rủi ro: Sai sót sửa trong 60 ngày kể từ ngày nộp, trước khi có quyết định kiểm tra, thì không bị xử phạt
Nội dung
- 1. Báo cáo quyết toán hải quan là gì và doanh nghiệp nào phải nộp
- 1.1. Khái niệm và căn cứ pháp lý hiện hành
- 1.2. Đối tượng phải nộp: gia công, sản xuất xuất khẩu, doanh nghiệp chế xuất
- 1.3. Phân biệt báo cáo quyết toán hải quan và báo cáo tài chính
- 2. Thời hạn, nơi nộp và mẫu báo cáo quyết toán
- 2.1. Thời hạn nộp chậm nhất ngày thứ 90 kể từ khi kết thúc năm tài chính
- 2.2. Nơi nộp và hai phương thức báo cáo
- 2.3. Mẫu biểu áp dụng cho năm tài chính 2025 và 2026
- 3. Hồ sơ và dữ liệu cần chuẩn bị trước khi lập báo cáo
- 3.1. Checklist chứng từ hải quan, kho và kế toán
- 3.2. Bảng quy đổi mã nguyên liệu, mã sản phẩm và đơn vị tính
- 4. Cách lập và đối chiếu số liệu nhập xuất tồn, định mức
- 4.1. Công thức đối chiếu tồn kho nguyên liệu
- 4.2. Định mức thực tế và xử lý phế liệu, phế phẩm
- 4.3. Quy trình 5 bước lập và nộp báo cáo
- 5. Kiểm tra báo cáo quyết toán, kiểm tra sau thông quan và rủi ro xử phạt
- 5.1. Kiểm toán hải quan là cách gọi của nghiệp vụ nào
- 5.2. Trình tự kiểm tra báo cáo quyết toán và kiểm tra sau thông quan
- 5.3. Chênh lệch tồn kho, định mức sai và mức phạt theo Nghị định 169/2026/NĐ-CP
- 5.4. Sửa đổi báo cáo trong 60 ngày để không bị xử phạt
- 6. Chuẩn hóa chứng từ gia công, sản xuất xuất khẩu cùng Everest Logistics
- 6.1. Năng lực tuyến, đối tác hãng tàu/hãng bay và cam kết vận hành của Everest
- 6.2. Quy trình tiếp nhận hồ sơ và báo giá minh bạch
- 6.3. Bảng phụ phí tham khảo và chính sách hỗ trợ doanh nghiệp XNK
- Câu hỏi thường gặp (FAQ)
1. Báo cáo quyết toán hải quan là gì và doanh nghiệp nào phải nộp
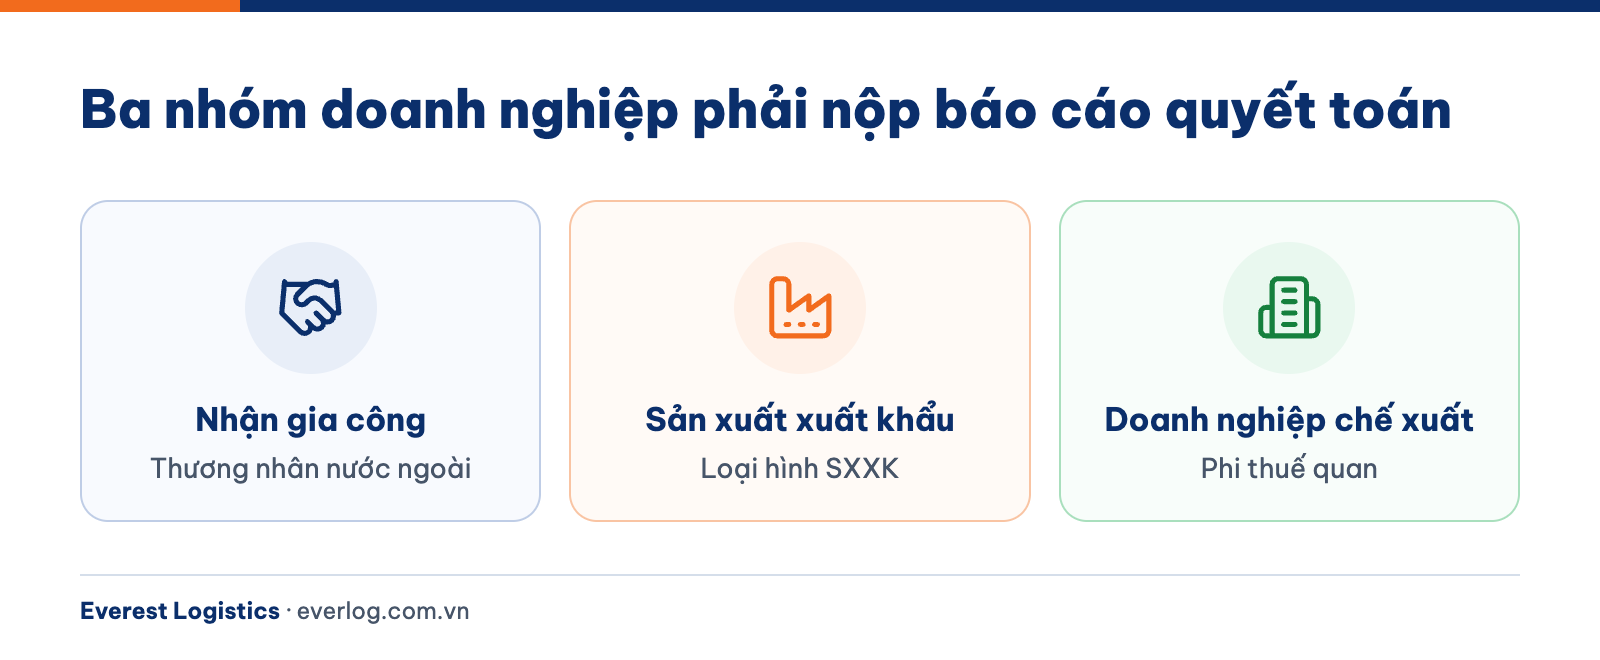
Hình 1: Ba nhóm phải nộp báo cáo quyết toán hải quan: gia công, sản xuất xuất khẩu, chế xuất
Nghĩa vụ báo cáo gắn với loại hình nhập khẩu, không gắn với quy mô doanh nghiệp.
1.1. Khái niệm và căn cứ pháp lý hiện hành
Báo cáo quyết toán phản ánh tình hình sử dụng nguyên liệu, vật tư nhập khẩu và hàng hóa xuất khẩu trong năm tài chính. Báo cáo gồm nhập xuất tồn nguyên liệu, nhập xuất tồn thành phẩm và định mức thực tế.
Căn cứ là Điều 60 Thông tư 38/2015/TT-BTC, đã sửa đổi bởi Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC. Thông tư 121 có hiệu lực từ 01/02/2026.
1.2. Đối tượng phải nộp: gia công, sản xuất xuất khẩu, doanh nghiệp chế xuất
Ba nhóm đối tượng phải lập và nộp báo cáo:
- Doanh nghiệp nhận gia công: Quyết toán nguyên liệu nhập theo hợp đồng gia công với thương nhân nước ngoài
- Doanh nghiệp sản xuất xuất khẩu (SXXK): Chứng minh nguyên liệu nhập loại hình SXXK đã dùng cho hàng xuất khẩu
- Doanh nghiệp chế xuất (DNCX): Báo cáo hàng nhập khẩu áp dụng chế độ phi thuế quan
Nghĩa vụ bắt đầu từ khâu thông báo cơ sở sản xuất, xem thêm thủ tục kiểm xưởng đăng ký hợp đồng gia công.
1.3. Phân biệt báo cáo quyết toán hải quan và báo cáo tài chính
Hai báo cáo cùng dùng số liệu kế toán nhưng khác nhau ở ba điểm:
| Tiêu chí | Báo cáo quyết toán | Báo cáo tài chính |
|---|---|---|
| Cơ quan nhận | Chi cục Hải quan khu vực | Cơ quan thuế và cơ quan theo luật kế toán |
| Đơn vị đo | Số lượng theo mã hàng | Giá trị bằng tiền |
| Nội dung | Nhập xuất tồn, định mức | Tài sản, nguồn vốn, kết quả kinh doanh |
2. Thời hạn, nơi nộp và mẫu báo cáo quyết toán
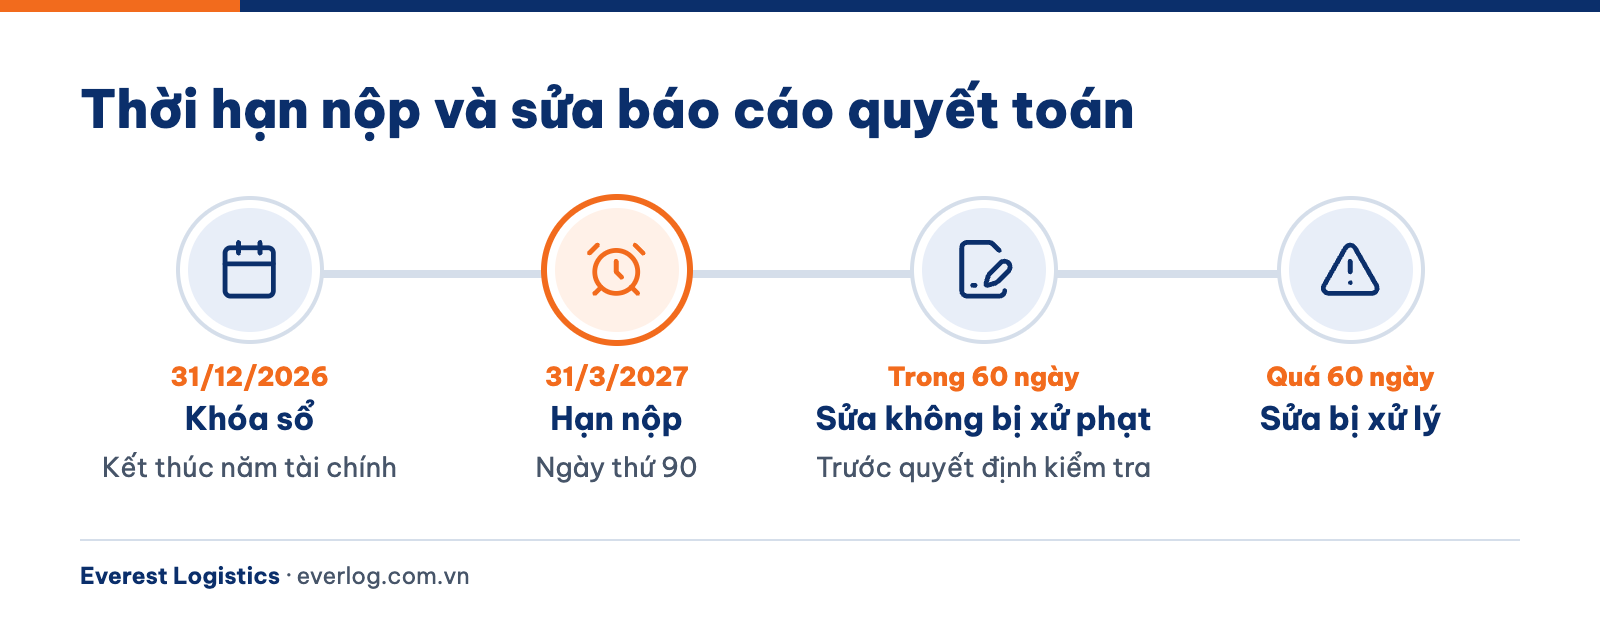
Hình 2: Thời hạn nộp báo cáo quyết toán chậm nhất 31/3/2027 và mốc 60 ngày được sửa báo cáo
2.1. Thời hạn nộp chậm nhất ngày thứ 90 kể từ khi kết thúc năm tài chính
Theo khoản 3 Điều 60 sau sửa đổi, hạn nộp là ngày thứ 90 kể từ ngày kết thúc năm tài chính. Năm tài chính kết thúc 31/12/2026 thì hạn cuối là 31/3/2027.
Khi hợp nhất, sáp nhập, chia tách, giải thể hoặc chuyển nơi làm thủ tục, báo cáo phải nộp trước thời điểm đó.
2.2. Nơi nộp và hai phương thức báo cáo
Thông tư 121/2025/TT-BTC quy định nơi nộp và hai phương thức:
- Nơi nộp: Chi cục Hải quan khu vực nơi đã thông báo cơ sở sản xuất; có nhiều cơ sở thì chọn một Chi cục
- Kết nối dữ liệu: Hệ thống quản trị sản xuất gửi dữ liệu nhập kho, xuất kho theo mẫu số 30 Phụ lục II ngay khi phát sinh
- Nộp theo năm tài chính: Lập báo cáo tổng hợp và nộp một lần mỗi năm
2.3. Mẫu biểu áp dụng cho năm tài chính 2025 và 2026
Báo cáo gửi qua hệ thống theo chỉ tiêu Phụ lục II. Mẫu giấy Phụ lục V chỉ dùng khi hệ thống gặp sự cố.
| Nội dung | Chỉ tiêu điện tử | Mẫu giấy |
|---|---|---|
| Nhập xuất tồn nguyên liệu, vật tư | Mẫu số 25 | 15/BCQT-NVL/GSQL |
| Nhập xuất tồn thành phẩm | Mẫu số 26 | 15a/BCQT-SP/GSQL |
| Định mức thực tế | Mẫu số 27 | 16/ĐMTT/GSQL |
Theo Công văn 8444/CHQ-GSQL ngày 02/02/2026, năm tài chính kết thúc trước 01/02/2026 dùng mẫu theo Thông tư 38/2015 sửa đổi bởi Thông tư 39/2018. Năm tài chính kết thúc sau mốc này, gồm năm 2026, dùng mẫu theo Thông tư 121.
3. Hồ sơ và dữ liệu cần chuẩn bị trước khi lập báo cáo
3.1. Checklist chứng từ hải quan, kho và kế toán
Hải quan đối chiếu báo cáo với tờ khai đã đăng ký, nên hồ sơ cần gom đủ từ ba bộ phận:
| Nhóm chứng từ | Nội dung | Bộ phận |
|---|---|---|
| Tờ khai | Nhập nguyên liệu, xuất sản phẩm, tại chỗ, thay đổi mục đích | Xuất nhập khẩu |
| Chứng từ kho | Phiếu nhập, phiếu xuất, biên bản kiểm kê | Kho |
| Sổ kế toán | Sổ chi tiết nguyên liệu, thành phẩm | Kế toán |
| Định mức | Bảng định mức, tài liệu kỹ thuật | Sản xuất |
| Phế liệu, tiêu hủy | Thông báo tiêu hủy, chứng từ bán phế liệu | Kho, kế toán |
Số liệu tờ khai đến từ khâu khai từng lô, xem thêm cách khai báo hải quan điện tử trên VNACCS.
3.2. Bảng quy đổi mã nguyên liệu, mã sản phẩm và đơn vị tính
Báo cáo lập theo từng mã đã khai trên tờ khai. Ba điểm cần kiểm soát:
- Mã nội bộ khác mã tờ khai: Lập và lưu bảng quy đổi, xuất trình khi hải quan yêu cầu
- Đơn vị tính: Sổ kho phải quy đổi được về đơn vị đã khai
- Mô tả hàng: Mỗi mã nguyên liệu giữ một mô tả và một mã HS trong cả năm
4. Cách lập và đối chiếu số liệu nhập xuất tồn, định mức
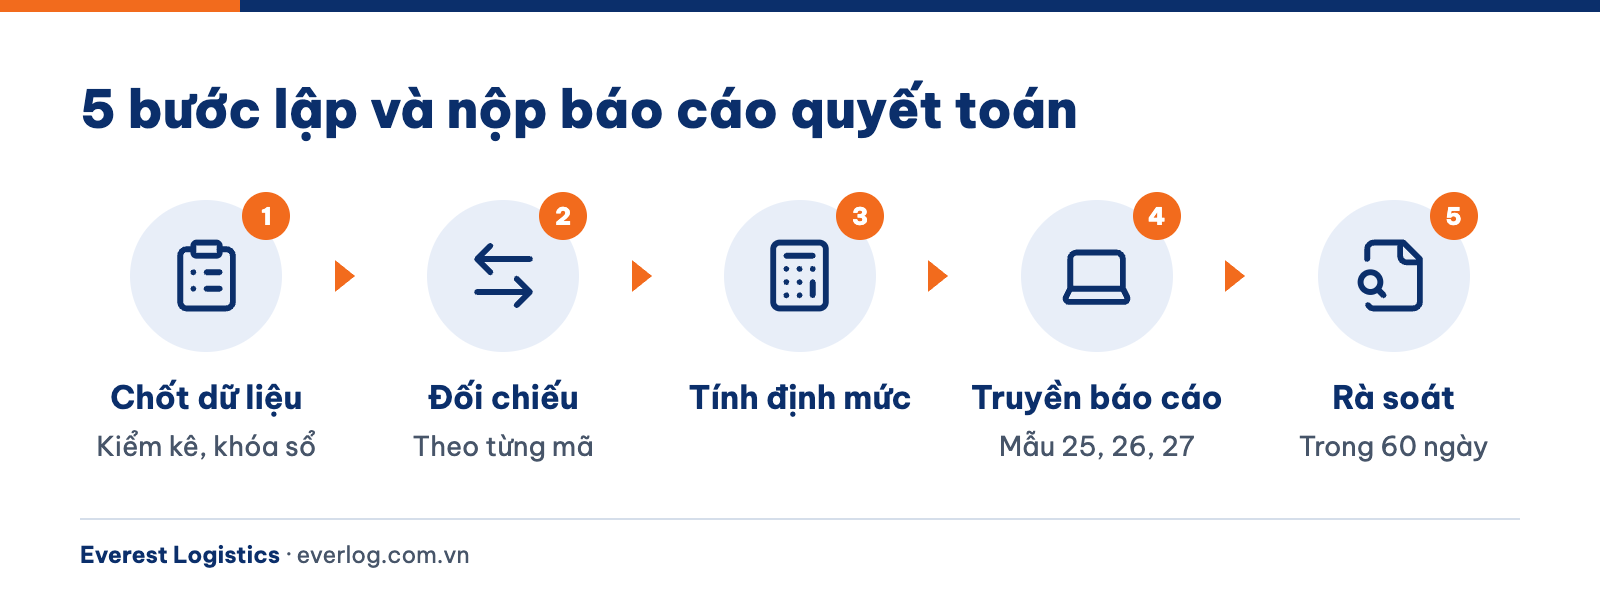
Hình 3: Quy trình 5 bước lập báo cáo quyết toán hải quan, đối chiếu nhập xuất tồn theo từng mã
4.1. Công thức đối chiếu tồn kho nguyên liệu
Công thức đối chiếu cho mỗi mã nguyên liệu, theo dõi riêng từng loại hình nhập:
Tồn cuối kỳ = Tồn đầu kỳ + Nhập trong kỳ - Xuất vào sản xuất - Xuất trả - Chuyển mục đích sử dụng - Tiêu hủy
Ví dụ minh họa với số liệu giả định cho một mã vải:
| Chỉ tiêu | Số lượng (m) | Ghi chú |
|---|---|---|
| Tồn đầu kỳ | 2.000 | Đã chốt năm trước |
| Nhập trong kỳ | 50.000 | Theo tờ khai SXXK |
| Xuất vào sản xuất | 46.000 | 36.800 áo nhân 1,25 m/áo |
| Chuyển mục đích sử dụng | 1.000 | Có tờ khai |
| Tồn cuối theo sổ | 5.000 | 2.000 + 50.000 - 46.000 - 1.000 |
| Tồn thực tế | 4.200 | Thiếu 800 m |
Khoản thiếu 800 m phải giải thích bằng chứng từ trước khi nộp.
4.2. Định mức thực tế và xử lý phế liệu, phế phẩm
Theo Điều 55 sau sửa đổi, định mức thực tế là lượng nguyên liệu thực dùng cho một đơn vị sản phẩm xuất khẩu. Các điểm cần nắm:
- Phế liệu: Vật liệu loại ra trong sản xuất, được thu hồi làm nguyên liệu khác
- Phế phẩm: Sản phẩm không đạt tiêu chuẩn kỹ thuật, không còn giá trị sử dụng ban đầu
- Tiêu hủy: Thông báo theo mẫu số 22a Phụ lục II, hoặc mẫu 18b/THHH/GSQL khi hệ thống chưa đáp ứng, gặp sự cố
Với hợp đồng gia công, phế liệu bán trong nước không làm thủ tục hải quan nhưng phải kê khai thuế nội địa.
4.3. Quy trình 5 bước lập và nộp báo cáo
Quy trình được thực hiện theo các bước chuẩn sau:
- Bước 1: Chốt dữ liệu: Kiểm kê kho tại ngày kết thúc năm tài chính, khóa sổ chi tiết
- Bước 2: Đối chiếu: So tờ khai trong kỳ với phiếu nhập, phiếu xuất theo từng mã
- Bước 3: Tính định mức: Chia lượng nguyên liệu xuất vào sản xuất cho số sản phẩm hoàn thành
- Bước 4: Truyền báo cáo: Khai chỉ tiêu mẫu 25, 26, 27 qua phần mềm như ECUS
- Bước 5: Rà soát: Kiểm tra lại trong 60 ngày sau khi nộp và lưu hồ sơ
5. Kiểm tra báo cáo quyết toán, kiểm tra sau thông quan và rủi ro xử phạt
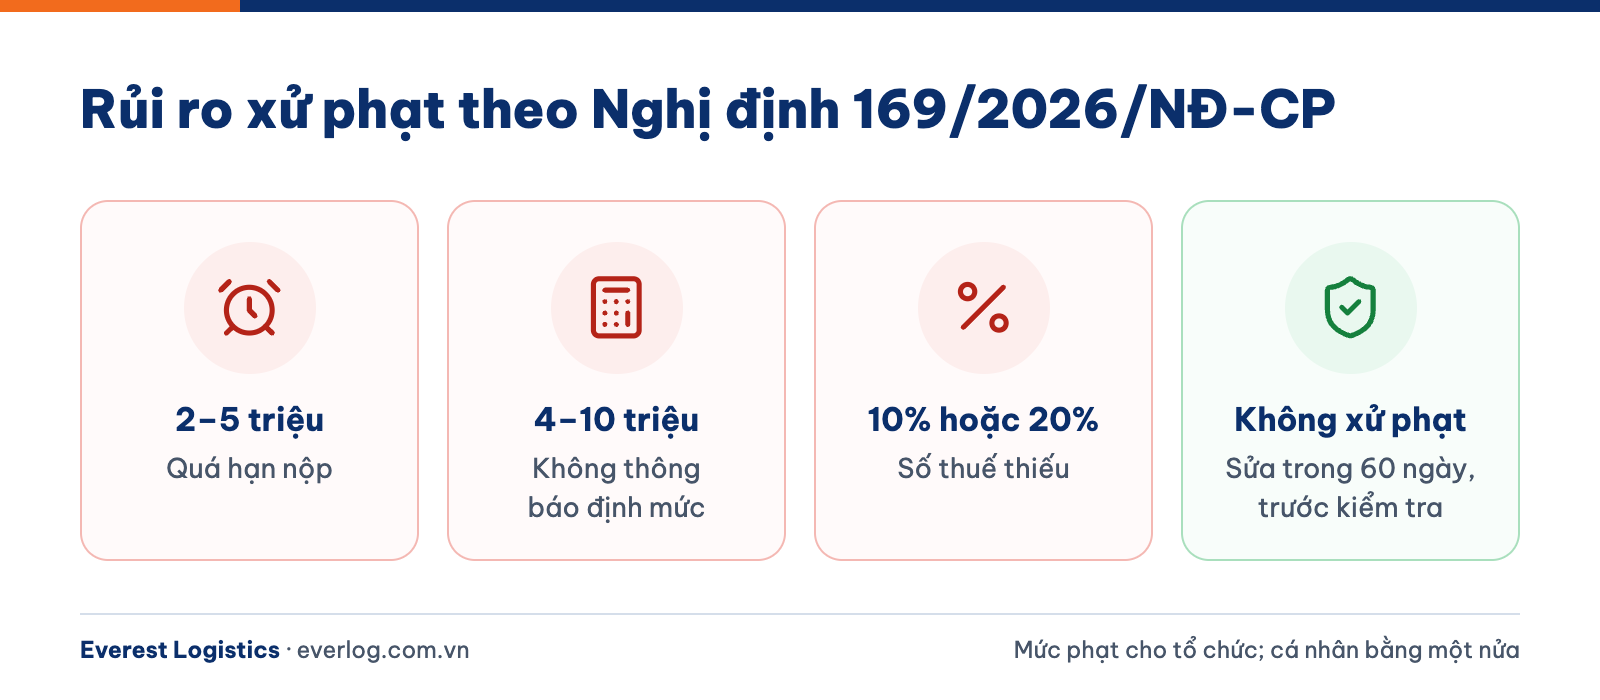
Hình 4: Một số mức phạt báo cáo quyết toán hải quan theo Nghị định 169/2026/NĐ-CP và trường hợp không xử phạt
5.1. Kiểm toán hải quan là cách gọi của nghiệp vụ nào
Kiểm toán hải quan là cách gọi phổ biến, không phải tên thủ tục trong Luật Hải quan. Cách gọi này thường chỉ một trong hai nghiệp vụ:
- Kiểm tra báo cáo quyết toán: Hải quan kiểm tra hồ sơ, sổ sách, chứng từ kho để xác định lượng tồn và xử lý thuế
- Kiểm tra sau thông quan: Hải quan kiểm tra hồ sơ, sổ kế toán, chứng từ và hàng hóa sau thông quan theo Điều 77 Luật Hải quan
5.2. Trình tự kiểm tra báo cáo quyết toán và kiểm tra sau thông quan
Các điểm chính theo quy định hiện hành:
- Chọn đối tượng: Dựa trên quản lý rủi ro và mức độ tuân thủ của doanh nghiệp
- Văn bản kiểm tra: Quyết định mẫu 17/QĐ-KTBCQT/GSQL; biên bản, kết luận theo mẫu 17a, 17b
- Trùng kế hoạch: Nếu trùng kế hoạch kiểm tra sau thông quan thì thực hiện kiểm tra sau thông quan
- Thời hạn hậu kiểm: 05 năm kể từ ngày đăng ký tờ khai theo Điều 77 Luật Hải quan
Quá hạn nộp, Chi cục mời doanh nghiệp lập biên bản vi phạm. Doanh nghiệp vẫn hoạt động mà không nộp sẽ bị chuyển thông tin để kiểm tra sau thông quan.
5.3. Chênh lệch tồn kho, định mức sai và mức phạt theo Nghị định 169/2026/NĐ-CP
Từ 01/07/2026, Nghị định 169/2026/NĐ-CP thay thế Nghị định 128/2020/NĐ-CP. Mức phạt áp dụng cho tổ chức, cá nhân bằng một nửa:
| Hành vi | Căn cứ | Mức phạt |
|---|---|---|
| Nộp báo cáo không đúng thời hạn | Điều 8 khoản 3 | 2 đến 5 triệu đồng |
| Lập sai, tự sửa ngoài thời hạn | Điều 12 khoản 1 | 1 đến 2 triệu đồng |
| Lập không đúng sổ sách, tờ khai | Điều 12 khoản 2 | 2 đến 4 triệu đồng |
| Không thông báo định mức thực tế | Điều 12 khoản 3 | 4 đến 10 triệu đồng |
| Không chấp hành quyết định kiểm tra | Điều 12 khoản 4 | 8 đến 12 triệu đồng |
| Tiêu hủy phế liệu không thông báo | Điều 13 khoản 1 | 5 đến 10 triệu đồng |
| Tồn kho thiếu, báo cáo sai dẫn đến thiếu thuế | Điều 10 | 10% hoặc 20% số thuế thiếu |
Mức 10% áp dụng khi tự phát hiện, khai bổ sung trước quyết định kiểm tra; mức 20% khi bị phát hiện qua kiểm tra. Doanh nghiệp còn phải nộp đủ số thuế thiếu.
5.4. Sửa đổi báo cáo trong 60 ngày để không bị xử phạt
Trong 60 ngày kể từ ngày nộp và trước quyết định kiểm tra, doanh nghiệp được sửa báo cáo. Điều 7 khoản 2 Nghị định 169/2026/NĐ-CP xếp trường hợp này vào nhóm không xử phạt. Quá 60 ngày, việc sửa bị xử lý theo pháp luật thuế và xử phạt hành chính.
6. Chuẩn hóa chứng từ gia công, sản xuất xuất khẩu cùng Everest Logistics
Everest Logistics (Everlog) cung cấp dịch vụ hải quan trọn gói tại Cát Lái, Cái Mép, Tân Sơn Nhất. Everest không phải đơn vị kiểm toán và không lập báo cáo quyết toán hải quan thay doanh nghiệp. Phạm vi hỗ trợ là khai báo và chứng từ.
6.1. Năng lực tuyến, đối tác hãng tàu/hãng bay và cam kết vận hành của Everest
Các hạng mục liên quan đến hàng gia công, SXXK:
- Khai báo theo loại hình: Hỗ trợ các hình thức khai báo hải quan gồm gia công, SXXK, xuất nhập khẩu tại chỗ, tạm nhập tái xuất
- Kiểm xưởng: Hỗ trợ thủ tục kiểm xưởng đăng ký hợp đồng gia công
- Vận chuyển nguyên liệu: Vận chuyển đường biển quốc tế FCL/LCL và hàng không từ Trung Quốc, Hàn Quốc, Mỹ, EU
6.2. Quy trình tiếp nhận hồ sơ và báo giá minh bạch
Quy trình tiếp nhận gồm các bước:
- Bước 1: Gửi thông tin: Loại hình, danh mục nguyên liệu, tuyến và lịch hàng qua trang liên hệ
- Bước 2: Rà soát hồ sơ: Kiểm tra mã hàng, đơn vị tính trước khi khai
- Bước 3: Báo giá: Theo số tờ khai, loại hình và tuyến
6.3. Bảng phụ phí tham khảo và chính sách hỗ trợ doanh nghiệp XNK
Chi phí phụ thuộc số tờ khai, loại hình và tuyến, nên Everest báo giá theo từng hồ sơ:
| Hạng mục | Chi phí |
|---|---|
| Khai tờ khai nhập, xuất, tại chỗ | Báo giá theo hồ sơ |
| Thủ tục kiểm xưởng | Báo giá theo hồ sơ |
| Vận chuyển FCL, LCL, hàng không | Báo giá theo tuyến, thời điểm |
| Lệ phí hải quan | Theo quy định hiện hành |
Phần lớn chênh lệch quyết toán bắt đầu ở tờ khai chứ không ở kho. Ví dụ, cùng một loại vải bị khai bằng hai mã, hoặc tờ khai ghi kilôgam trong khi kho theo dõi bằng mét. Nên chốt danh mục mã và đơn vị tính từ tờ khai đầu năm, đối chiếu tồn kho theo quý.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Hạn nộp báo cáo quyết toán cho năm tài chính 2026 là ngày nào?
Năm tài chính kết thúc 31/12/2026 thì hạn chậm nhất là 31/3/2027, tức ngày thứ 90 kể từ ngày kết thúc năm tài chính.
Nộp chậm báo cáo quyết toán hải quan bị phạt bao nhiêu?
Tổ chức bị phạt 2 đến 5 triệu đồng theo Điều 8 khoản 3 Nghị định 169/2026/NĐ-CP; cá nhân bằng một nửa.
Báo cáo quyết toán gồm những mẫu nào?
Gồm nhập xuất tồn nguyên liệu, nhập xuất tồn thành phẩm và định mức thực tế theo mẫu số 25, 26, 27 Phụ lục II. Mẫu giấy 15, 15a, 16 chỉ dùng khi hệ thống gặp sự cố.
Doanh nghiệp chế xuất có phải nộp báo cáo quyết toán không?
Có. Điều 60 sau sửa đổi bao gồm cả hàng nhập khẩu của doanh nghiệp chế xuất.
Kiểm tra sau thông quan có thể xem lại số liệu của những năm nào?
Trong 05 năm kể từ ngày đăng ký tờ khai theo Điều 77 Luật Hải quan.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 195 đường N, phường Phú Hữu, quận 9, HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


