


HS code là mã số phân loại hàng hóa theo Hệ thống hài hòa do Tổ chức Hải quan Thế giới (WCO) quản lý, và tại Việt Nam doanh nghiệp khai mã 8 số theo Danh mục hàng hóa xuất nhập khẩu ban hành kèm Thông tư 31/2022/TT-BTC. Khó khăn thật sự không nằm ở định nghĩa mà ở việc chọn đúng một dòng 8 số cho một mặt hàng cụ thể, vì nhiều mặt hàng khớp với hai, ba nhóm khác nhau và mỗi nhóm kéo theo thuế suất, giấy phép riêng. Bài viết đi qua cách tra mã HS theo đúng thứ tự, phân loại thử một mặt hàng dễ nhầm, tính phần thuế chênh lệch khi chọn sai và chỉ ra lúc nào nên xin xác định trước mã số.
Những điểm chính
- Mã khai báo là mã 8 số Việt Nam: Sáu số đầu thống nhất quốc tế, hai số cuối theo AHTN 2022, nên mã 6 số trên invoice nước ngoài chưa đủ để khai tờ khai
- Một chi tiết kỹ thuật có thể đổi cả nhóm: Bột whey có trên 80% whey protein tính theo trọng lượng khô chuyển từ nhóm 0404 (thuế 0%) sang nhóm 3502 (thuế 5%)
- Xác định trước phải nộp sớm: Hồ sơ nộp Cục Hải quan ít nhất 60 ngày trước khi nhập khẩu, kết quả có hiệu lực tối đa 3 năm và áp cho đúng mặt hàng đã mô tả
Nội dung
- 1. HS code là gì, quyết định những gì và vì sao nên tra mã từ sớm
- 2. Cấu trúc mã HS 8 số và văn bản quy định danh mục
- 3. Tra HS code ở đâu và theo các bước nào
- 3.1. Thông tin kỹ thuật cần có trước khi tra mã
- 3.2. Tra trên cổng Hải quan, áp dụng 6 quy tắc phân loại và lưu căn cứ
- 4. Xác định mã HS cho bột whey protein và chênh lệch thuế khi chọn sai
- 4.1. Ba nhóm mã HS mà bột whey có thể thuộc vào
- 4.2. Chọn nhóm dựa trên mô tả nhóm và hàm lượng đạm
- 4.3. Chọn sai nhóm thì chênh bao nhiêu tiền thuế
- 5. Vì sao hay khai sai mã HS và hậu quả về thuế, giấy phép, C/O
- 5.1. Bốn thói quen tra nhanh dẫn tới mã sai
- 5.2. Khai sai mã HS bị xử lý thế nào về thuế, giấy phép và xuất xứ
- 5.3. Khai bổ sung khi phát hiện sai sau thông quan
- 6. Xác định trước mã số: hồ sơ, thời hạn và khi nào nên làm
- 7. Everest Logistics hỗ trợ xác định HS code từ catalogue sản phẩm
- Câu hỏi thường gặp (FAQ)
1. HS code là gì, quyết định những gì và vì sao nên tra mã từ sớm
HS là Hệ thống hài hòa mô tả và mã hóa hàng hóa, vận hành theo Công ước HS do Tổ chức Hải quan Thế giới (WCO) quản lý. Theo WCO, hơn 200 quốc gia và nền kinh tế dùng HS làm cơ sở cho biểu thuế, và hơn 98% hàng hóa thương mại quốc tế được phân loại theo hệ thống này. Phiên bản đang áp dụng là HS 2022, còn bản sửa đổi HS 2028 sẽ có hiệu lực từ ngày 01/01/2028. Vì mỗi mặt hàng chỉ có một mã và sáu số đầu giống nhau ở mọi nước dùng HS, mã này đóng vai trò như mã định danh của hàng hóa: hải quan hai đầu hiểu cùng một loại hàng dù tên gọi trên chứng từ khác nhau.
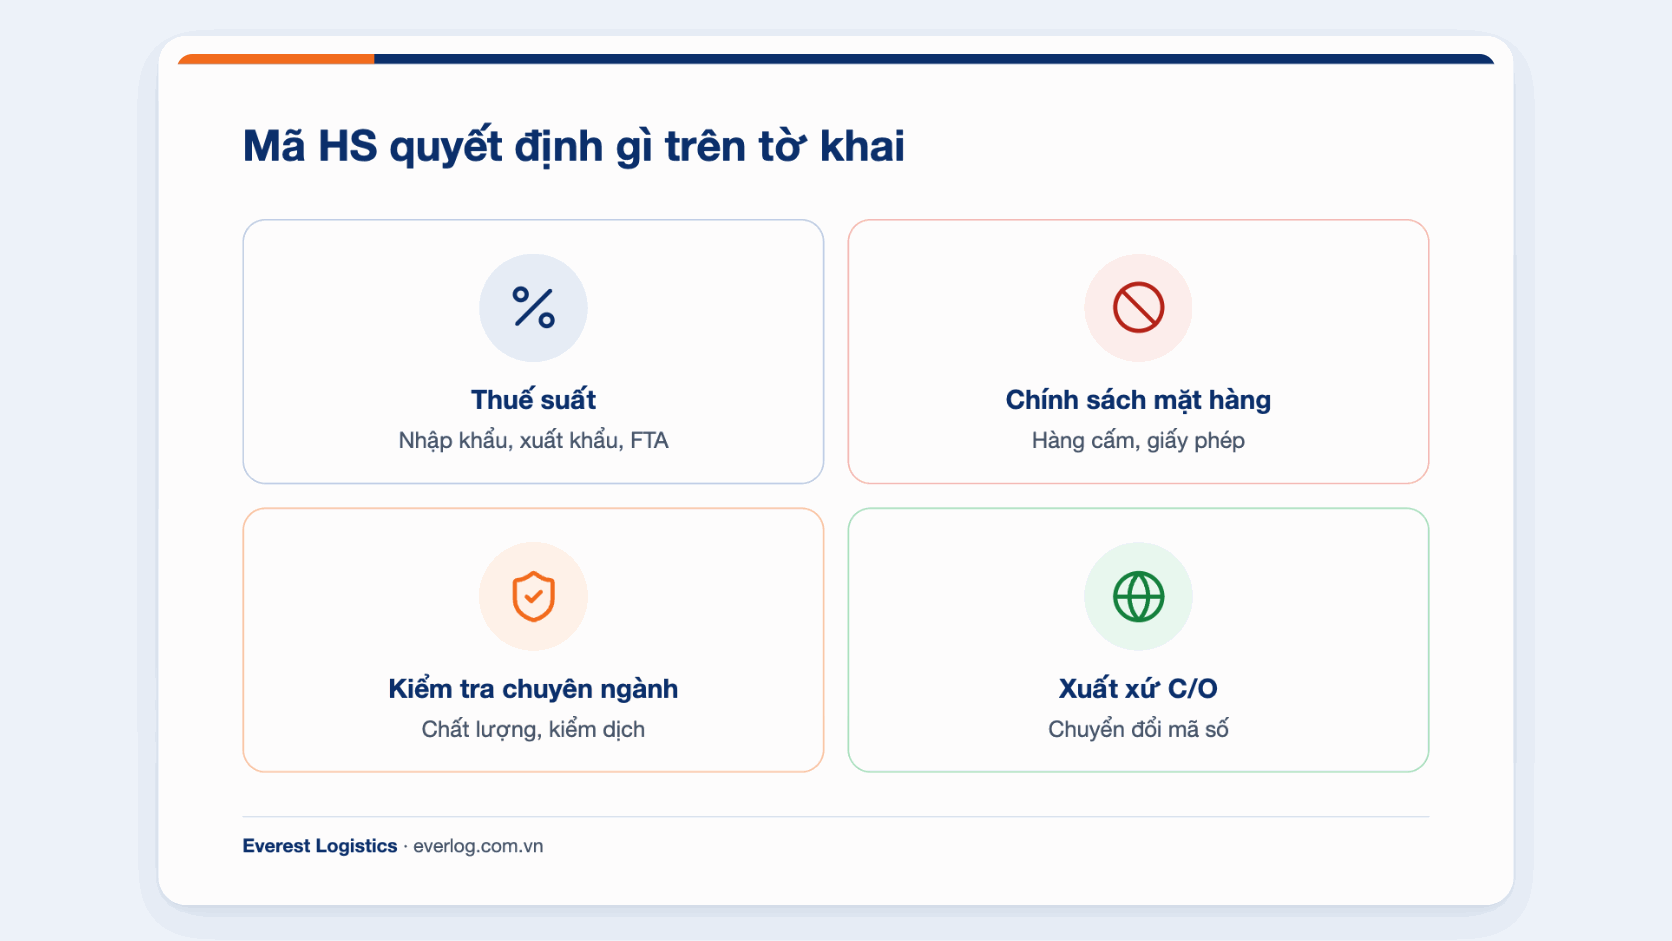
Với doanh nghiệp, HS code không chỉ là một ô trên tờ khai. Từ mã 8 số, hệ thống hải quan xác định thuế suất nhập khẩu hoặc xuất khẩu, mức ưu đãi theo từng hiệp định thương mại, mặt hàng có cần giấy phép hay kiểm tra chuyên ngành không, và quy tắc xuất xứ áp dụng khi xin C/O. Vì vậy khai sai mã thường không dừng ở một lỗi đánh máy mà làm sai cùng lúc số thuế phải nộp và bộ hồ sơ cần chuẩn bị. Bài tổng quan thủ tục hải quan là gì cũng xếp việc xác định mã vào khâu đầu tiên, trước khi hàng rời kho người bán, chứ không phải lúc ngồi khai tờ khai.
Điều này cũng giải thích vì sao nên tra mã từ lúc đàm phán hợp đồng thay vì đợi hàng về cảng. Khi biết mã từ sớm, doanh nghiệp tính được giá vốn có thuế, biết trước mặt hàng có phải công bố, kiểm dịch hay đăng ký kiểm tra chất lượng, và kịp yêu cầu người bán cung cấp tài liệu kỹ thuật cần cho việc phân loại.
2. Cấu trúc mã HS 8 số và văn bản quy định danh mục
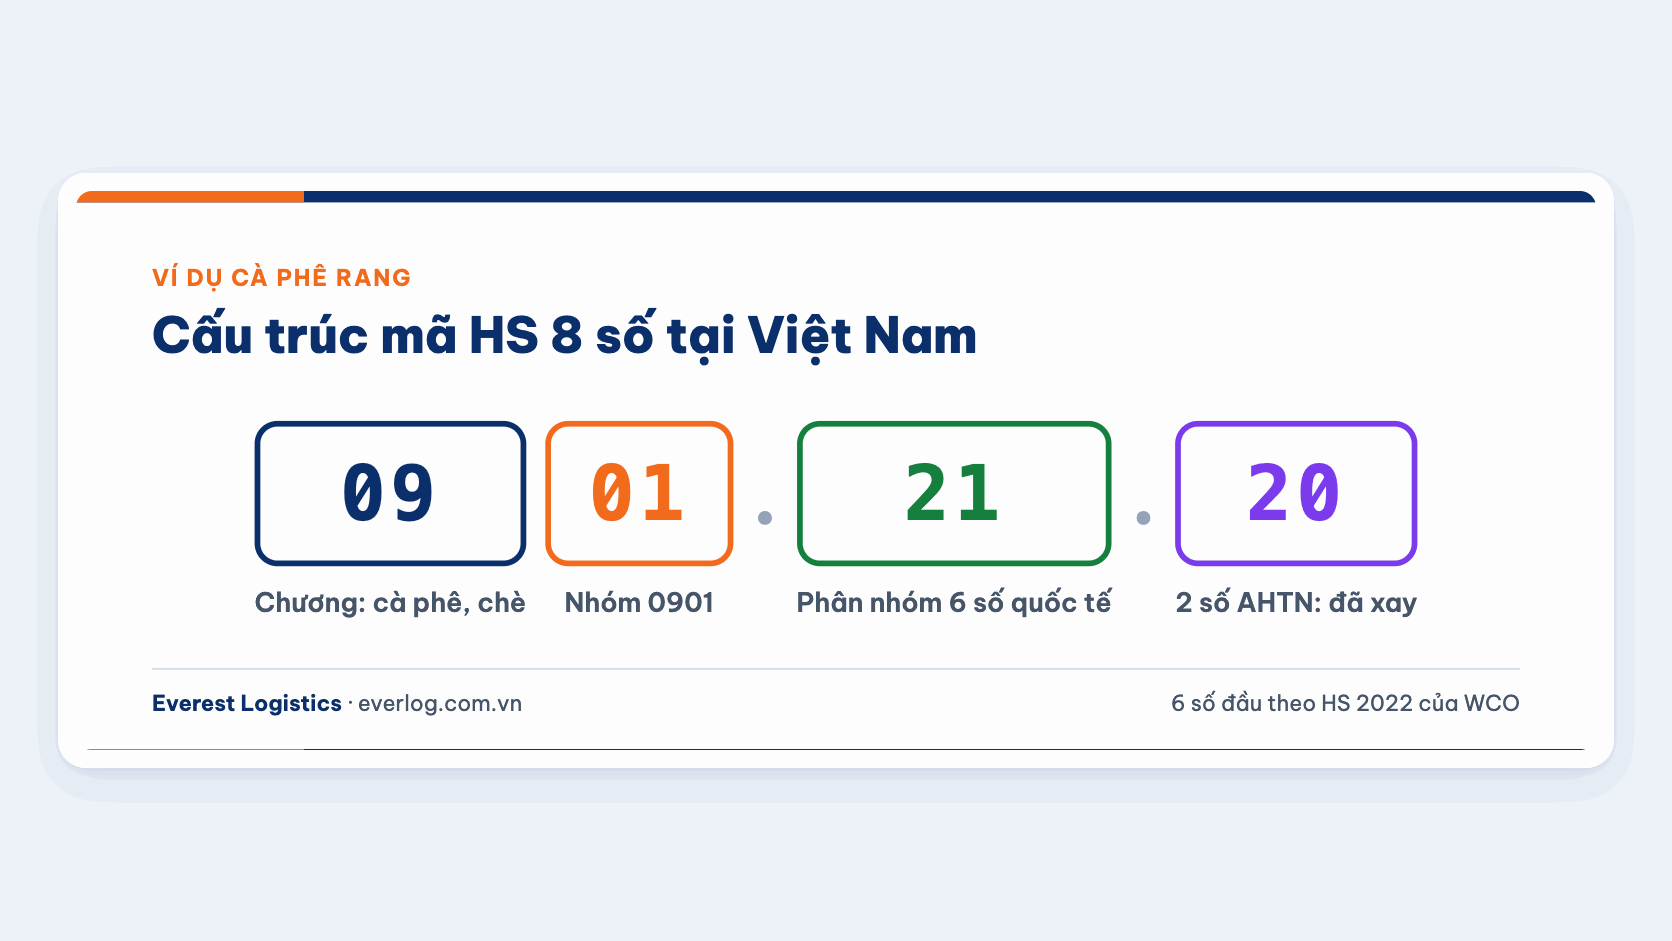
Mã HS 8 số được đọc theo từng cặp số, đi từ nhóm rộng đến mặt hàng cụ thể: hai số đầu là chương, bốn số là nhóm, sáu số là phân nhóm quốc tế, còn chữ số thứ 7 và 8 do ASEAN và Việt Nam chi tiết thêm. Lấy cà phê làm ví dụ, chương 09 là cà phê, chè và gia vị, nhóm 0901 là cà phê rang hoặc chưa rang, phân nhóm 0901.21 là cà phê đã rang chưa khử caffeine, và dòng 0901.21.20 là loại đã xay.
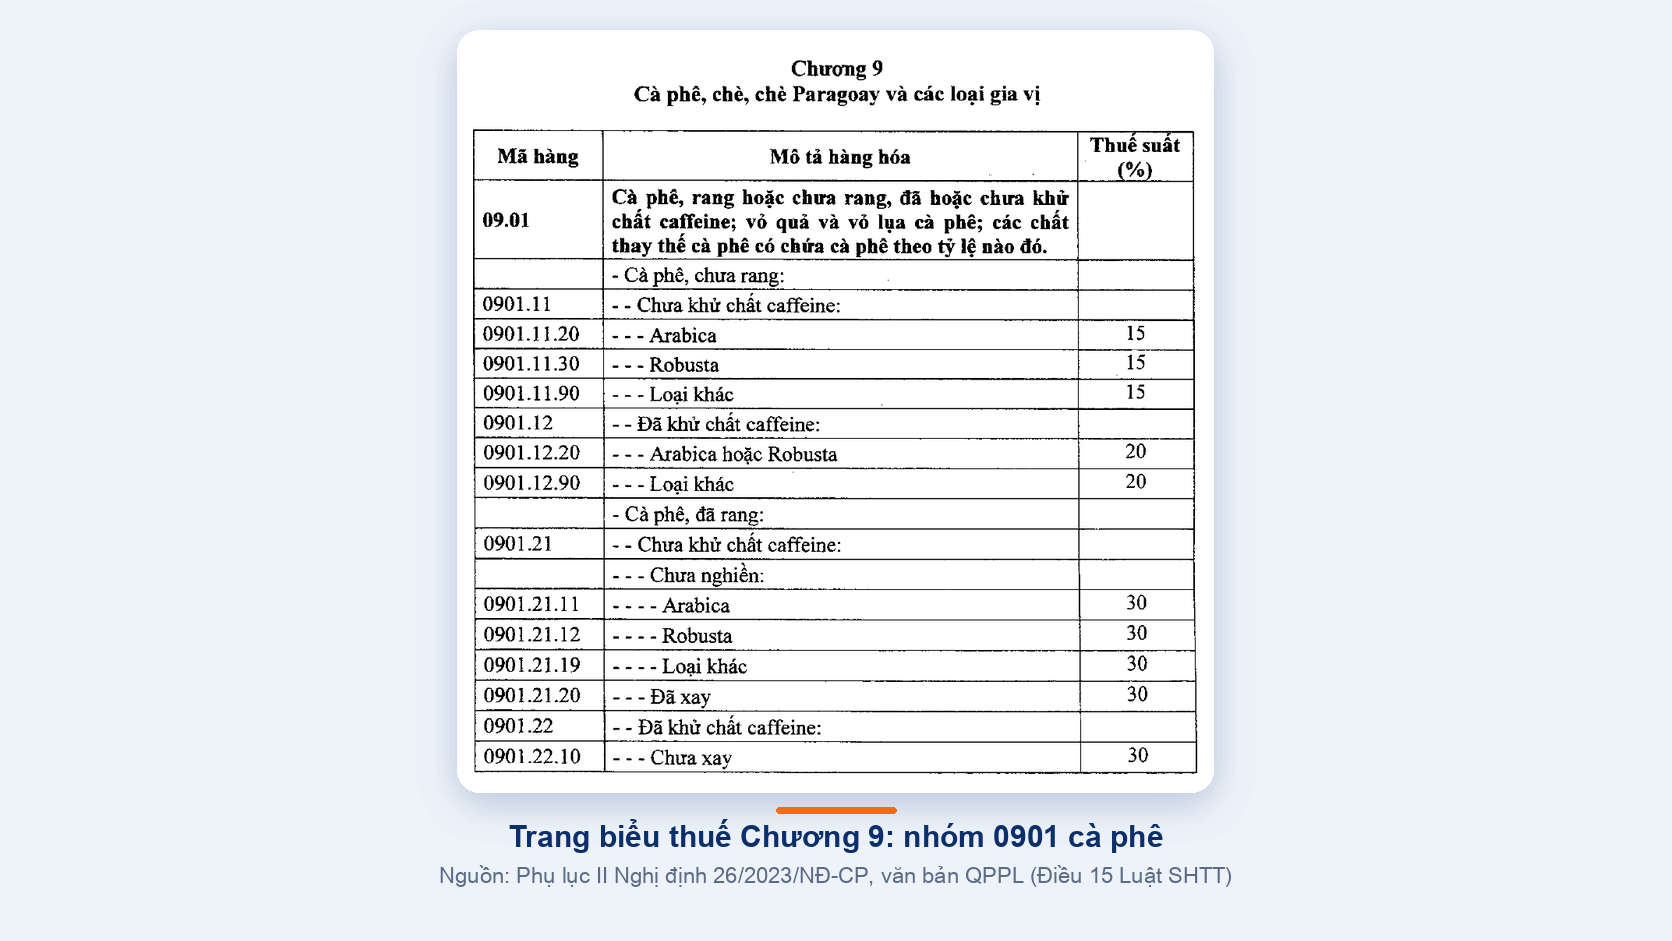
Hai chữ số cuối là nơi doanh nghiệp hay sai nhất, vì chúng thay đổi theo những đặc điểm mà mã 6 số không phân biệt. Trong cùng phân nhóm 0901.21, cà phê rang chưa xay loại Arabica là 0901.21.11, loại Robusta là 0901.21.12, còn cà phê đã xay là 0901.21.20; Danh mục không có dòng 0901.21.00 dù một số trang vẫn ghi mã này. Trang Chương 9 dưới đây, trích từ biểu thuế ban hành theo Nghị định 26/2023/NĐ-CP, thể hiện đúng cấu trúc đó, với thuế suất in trên trang là mức ban hành năm 2023.
Khi tra mã, doanh nghiệp đang dùng hai văn bản là Thông tư 31/2022/TT-BTC cho danh mục và Thông tư 85/2026/TT-BTC cho cách phân loại. Danh mục 8 số của Việt Nam nằm tại Phụ lục I Thông tư 31/2022/TT-BTC, còn 6 quy tắc phân loại nằm tại Phụ lục II, và danh mục này áp dụng thực tế từ ngày 30/12/2022, xây dựng trên HS 2022 cùng AHTN 2022 (Danh mục thuế quan hài hòa ASEAN). Thông tư 85/2026/TT-BTC có hiệu lực từ ngày 15/9/2026, thay hai văn bản cũ là Thông tư 14/2015/TT-BTC và 17/2021/TT-BTC, và vẫn giữ nguyên tắc mỗi mặt hàng chỉ có một mã số.
3. Tra HS code ở đâu và theo các bước nào
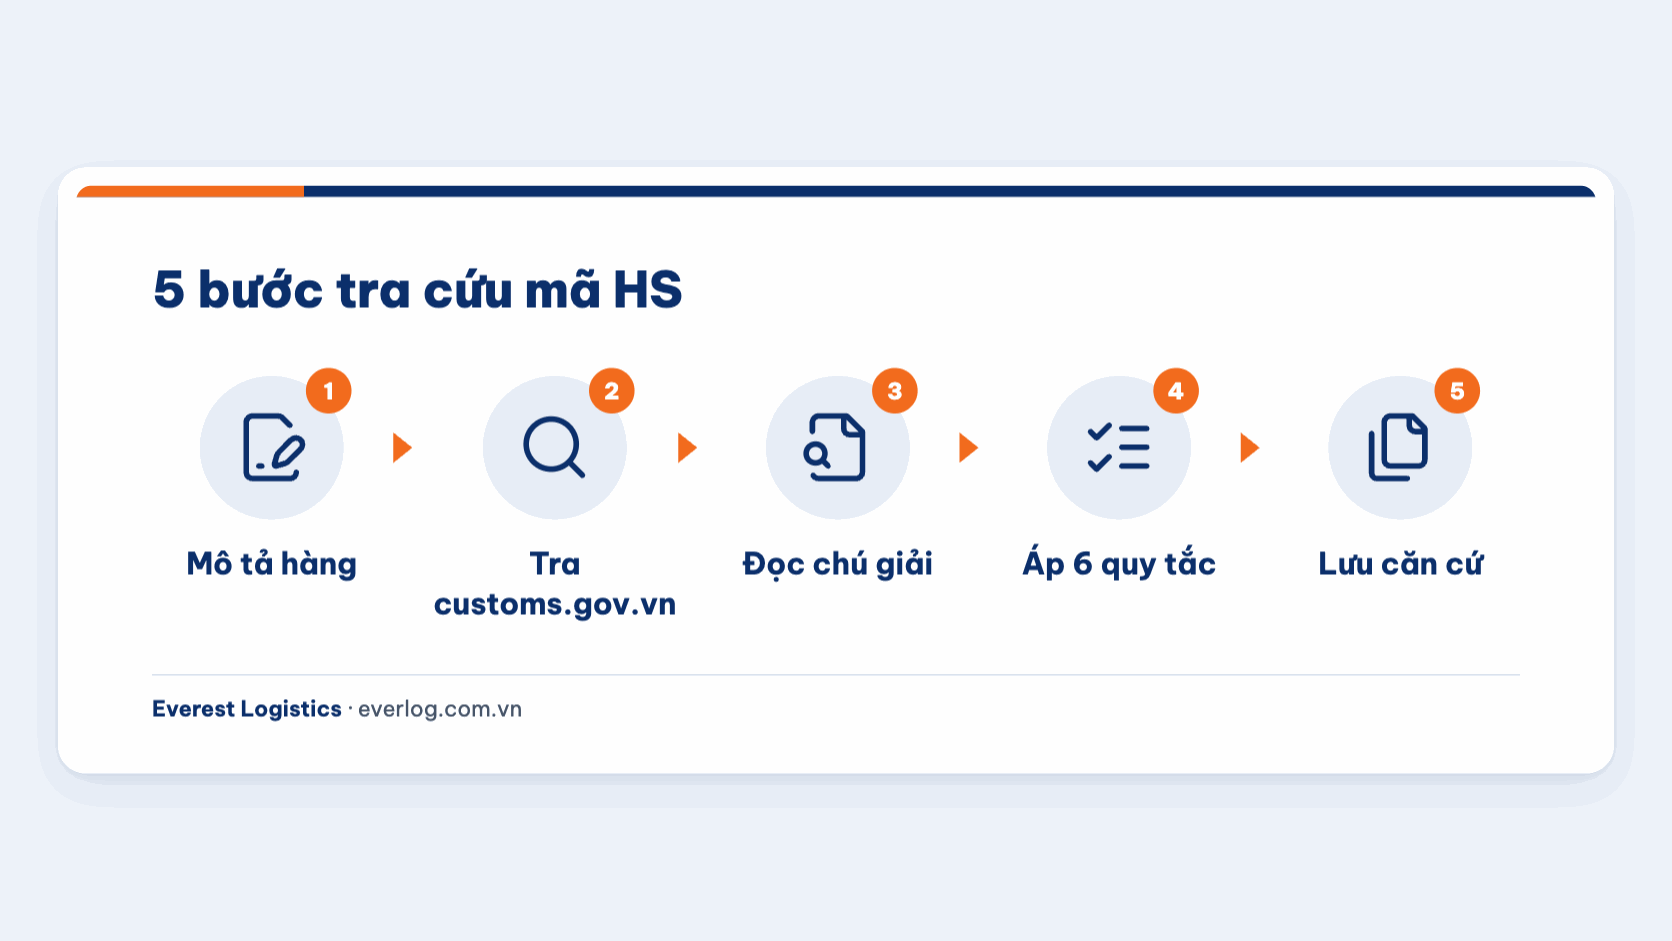
Cách tra cứu mã HS đúng bắt đầu từ dữ liệu kỹ thuật của hàng chứ không bắt đầu từ tên thương mại, vì tên như "bột dinh dưỡng" hay "phụ kiện máy" không cho biết vật liệu, thành phần hay chức năng là những thứ quyết định nhóm. Người tra cần xác định được hàng làm bằng gì, dùng để làm gì và đang ở trạng thái nào trước khi mở biểu thuế.
3.1. Thông tin kỹ thuật cần có trước khi tra mã
Trước khi tra, doanh nghiệp nên yêu cầu nhà sản xuất gửi catalogue hoặc datasheet, bảng thành phần có tỷ lệ phần trăm từng chất, công dụng chính và ảnh thật của hàng cùng bao bì. Với hàng máy móc, cần thêm thông tin hàng nhập ở dạng hoàn chỉnh hay tháo rời, có động cơ điện hay không; với thực phẩm và hóa chất, cần phiếu phân tích của lô hàng vì nhiều nhóm phân biệt nhau bằng hàm lượng.
Thiếu một trong các dữ liệu này, người tra thường phải đoán, và lựa chọn khi đoán gần như luôn là mã mà nhà cung cấp đã ghi trên invoice. Mã đó chỉ đáng tin ở 6 số đầu, và chỉ khi nhà cung cấp phân loại đúng theo biểu thuế nước họ.
3.2. Tra trên cổng Hải quan, áp dụng 6 quy tắc phân loại và lưu căn cứ
Cổng Hải quan Việt Nam có mục tra cứu biểu thuế miễn phí, cho phép nhập từ khóa hoặc mã từ 4 số trở lên để xem các dòng 8 số và thuế suất. Kết quả tìm theo từ khóa chỉ là danh sách ứng viên, nên bước tiếp theo là đọc chú giải phần và chú giải chương của từng ứng viên để loại các nhóm mà chú giải đã loại trừ mặt hàng.
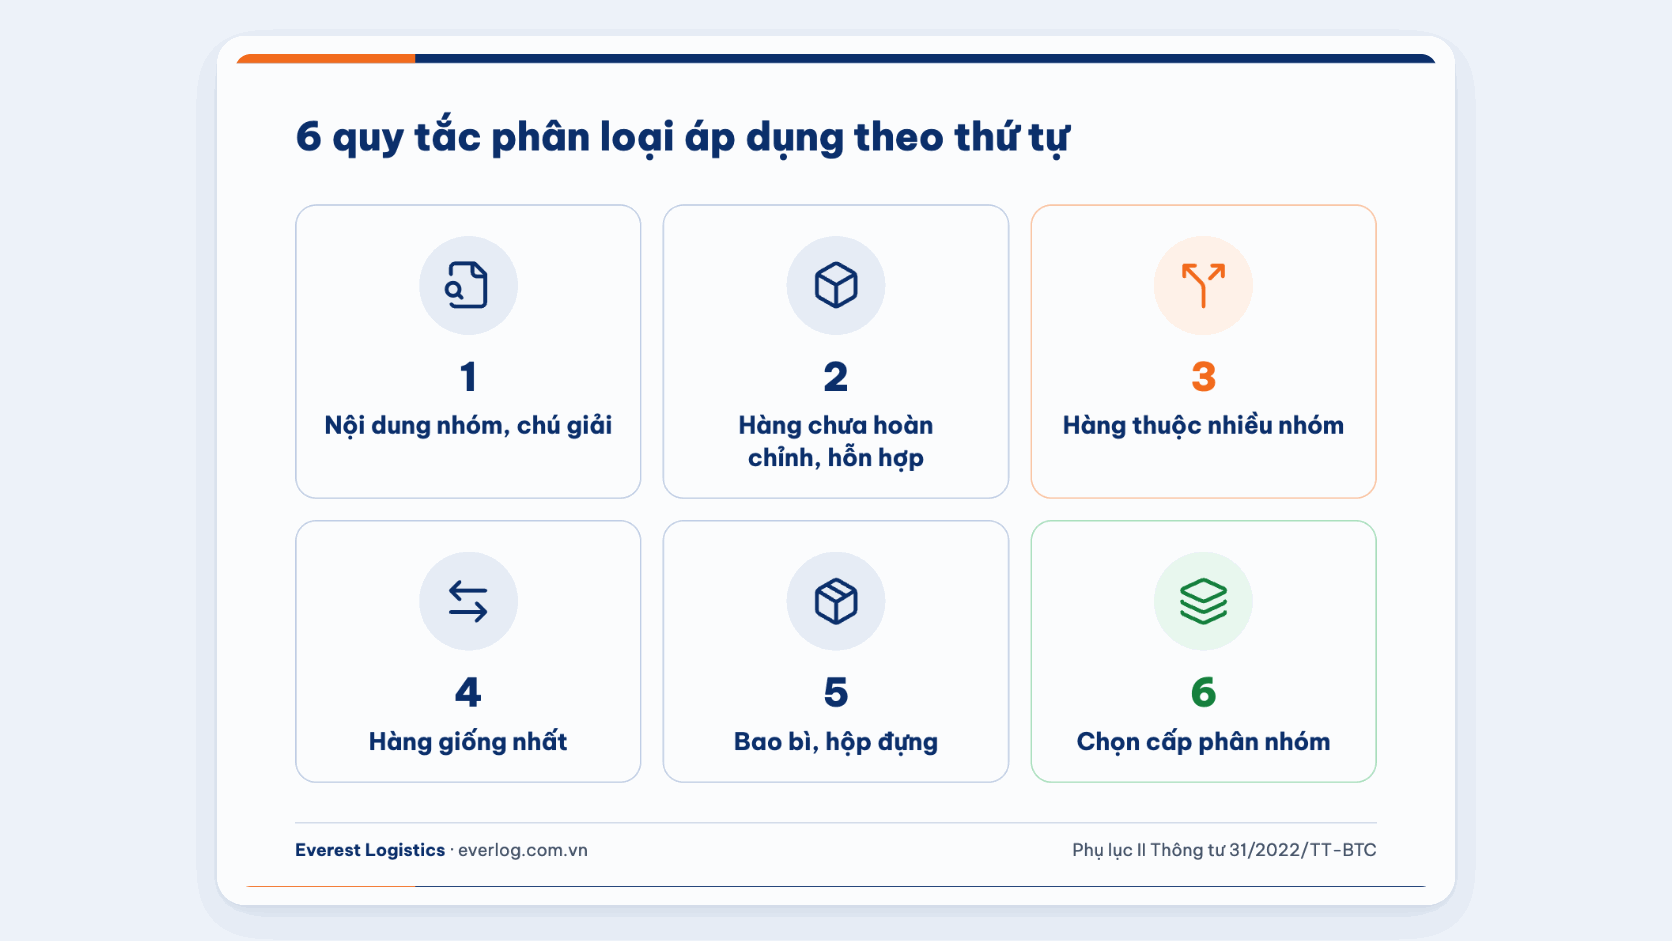
Sáu quy tắc tổng quát được áp theo thứ tự, và quy tắc trước giải quyết được thì không xét quy tắc sau:
- Quy tắc 1 yêu cầu phân loại theo nội dung nhóm và chú giải, nên phần lớn mặt hàng được chốt ngay ở bước này.
- Quy tắc 2 xử lý hàng chưa hoàn chỉnh, hàng ở dạng tháo rời và hàng làm từ hỗn hợp vật liệu.
- Quy tắc 3 dùng khi hàng khớp từ hai nhóm trở lên, lần lượt chọn nhóm mô tả cụ thể nhất, rồi đến đặc trưng cơ bản, sau cùng là nhóm có số thứ tự lớn nhất.
- Quy tắc 4 đến 6 lần lượt dành cho hàng không xếp được theo các quy tắc trên, bao bì đi kèm hàng và việc chọn phân nhóm trong cùng một nhóm.
Khi các quy tắc vẫn chưa đủ, Thông tư 85/2026/TT-BTC hướng dẫn dùng chú giải chi tiết HS trước, tiếp theo là ý kiến phân loại của WCO, sau cùng là chú giải bổ sung của danh mục AHTN. Doanh nghiệp nên lưu lại mô tả hàng, tài liệu kỹ thuật và lý do chọn mã vào hồ sơ lô hàng, vì đó là căn cứ giải trình khi bị kiểm tra sau thông quan. Doanh nghiệp gia công, sản xuất xuất khẩu càng cần giữ căn cứ này, vì nguyên liệu và máy móc đã khai còn được đối chiếu với hàng thực tế khi hải quan kiểm xưởng.
4. Xác định mã HS cho bột whey protein và chênh lệch thuế khi chọn sai
Bột whey protein là mặt hàng dễ nhầm vì cùng một bao bột trắng có thể thuộc ba nhóm ở ba chương khác nhau, và ranh giới giữa chúng là thông số chỉ đọc được trên phiếu phân tích. Thuế suất trong mục này được tra trên dữ liệu Danh mục cập nhật năm 2026, còn khối lượng, đơn giá và tỷ giá là số giả định, nên lô hàng thật vẫn phải đối chiếu biểu thuế tại ngày đăng ký tờ khai.
4.1. Ba nhóm mã HS mà bột whey có thể thuộc vào
Giả định doanh nghiệp nhập 10 tấn bột whey từ Mỹ để đóng gói bán lẻ, nhà cung cấp ghi trên invoice là "whey protein concentrate 80%". Tra từ khóa "whey" trên biểu thuế sẽ ra ba ứng viên sau, mỗi ứng viên có thuế suất riêng:
| Ứng viên | Nội dung nhóm | Thuế NK ưu đãi |
|---|---|---|
| 0404.10 | Whey, đã hoặc chưa cô đặc hoặc pha thêm đường, chất tạo ngọt | 0% (dòng 0404.10.91, dùng cho người) |
| 3502.20 | Albumin sữa, kể cả chất cô đặc của hai hoặc nhiều whey protein chứa trên 80% whey protein tính theo trọng lượng khô | 5% |
| 2106.90 | Chế phẩm thực phẩm chưa được chi tiết ở nơi khác | Tùy dòng 8 số, giả định 15% cho ví dụ |
4.2. Chọn nhóm dựa trên mô tả nhóm và hàm lượng đạm
Theo quy tắc 1, nhóm được chọn là nhóm có nội dung khớp với hàng, và ở đây nội dung nhóm 3502 đã đặt sẵn ngưỡng định lượng. Nếu phiếu phân tích cho thấy hàm lượng whey protein trên trọng lượng khô vượt 80%, hàng thuộc 3502.20 dù tên thương mại vẫn là "whey"; nếu từ 80% trở xuống và hàng chỉ là whey cô đặc, có hoặc không thêm chất tạo ngọt, hàng ở lại nhóm 0404. Con số "80%" trên nhãn thường là hàm lượng đạm trên sản phẩm còn độ ẩm, nên khi quy về trọng lượng khô có thể vượt ngưỡng, và đây là chỗ nhiều lô bị áp sai.
Trường hợp thứ ba là bột đã được phối thêm hương liệu, vitamin hoặc khoáng chất để pha uống trực tiếp. Khi đó hàng không còn là whey đơn thuần mà trở thành một chế phẩm thực phẩm, nên thường được xếp vào 2106.90 và phải chọn tiếp dòng 8 số theo thành phần, kèm theo yêu cầu công bố sản phẩm như một thực phẩm. Vì cả ba kết luận đều phụ thuộc vào phiếu phân tích và công thức, doanh nghiệp nên chốt mã bằng tài liệu của chính lô hàng chứ không theo tên trên invoice.
4.3. Chọn sai nhóm thì chênh bao nhiêu tiền thuế
Giả định trị giá tính thuế của 10 tấn hàng là 110.000 USD, tương đương 11 USD/kg, và tỷ giá tính thuế 26.000 đồng/USD, tức trị giá khoảng 2.860 triệu đồng. Vì hàng xuất xứ Mỹ, nước chưa có hiệp định thương mại tự do với Việt Nam, doanh nghiệp áp thuế suất nhập khẩu ưu đãi (MFN) của từng dòng.
| Mã khai | Thuế suất | Thuế nhập khẩu (triệu đồng) | Chênh so với khai 0404 |
|---|---|---|---|
| 0404.10.91 | 0% | 0 | 0 |
| 3502.20.00 | 5% | 143 | 143 |
| 2106.90 (giả định) | 15% | 429 | 429 |
Nếu doanh nghiệp khai 0404 trong khi phiếu phân tích cho thấy đạm vượt 80%, mỗi lô 10 tấn thiếu 143 triệu đồng thuế nhập khẩu, cộng thêm phần thuế GTGT tính trên khoản thuế nhập khẩu bị thiếu. Với một hợp đồng nhập đều mỗi tháng, sau một năm số thuế bị truy thu đã vượt 1,7 tỷ đồng chưa kể tiền chậm nộp và tiền phạt, nên chi phí một lần phân tích mẫu hoặc xin xác định trước gần như luôn nhỏ hơn rủi ro.
5. Vì sao hay khai sai mã HS và hậu quả về thuế, giấy phép, C/O
5.1. Bốn thói quen tra nhanh dẫn tới mã sai
Người tra thường đã biết sáu quy tắc, nhưng mã vẫn sai vì vài thao tác được làm cho nhanh. Bốn tình huống dưới đây gặp nhiều nhất ở các lô hàng nhập lần đầu:
- Chép mã 6 số trên invoice rồi thêm "00": Dòng 8 số đó có thể không tồn tại trong Danh mục Việt Nam, như trường hợp 0901.21.00; cần tra lại hai chữ số cuối theo Danh mục hiện hành
- Dùng file Excel biểu thuế cũ: Thuế suất có thể đã đổi, ví dụ Nghị định 201/2026/NĐ-CP sửa thuế suất xuất khẩu một số mặt hàng từ ngày 23/7/2026; luôn đối chiếu trên cổng Hải quan trước khi khai
- Phân loại theo tên thương mại: Tên "máy", "bột", "phụ kiện" không quyết định nhóm; cần quay về vật liệu, thành phần, công dụng trên tài liệu kỹ thuật
- Áp thuế ưu đãi FTA trước khi có C/O hợp lệ: Nếu C/O không về kịp hoặc ghi mã khác với mã khai, phần thuế ưu đãi phải nộp theo thuế suất thông thường
5.2. Khai sai mã HS bị xử lý thế nào về thuế, giấy phép và xuất xứ
Về thuế, khi mã khai sai làm thiếu số thuế phải nộp, doanh nghiệp phải nộp đủ phần còn thiếu và chịu mức phạt tại Điều 10 Nghị định 169/2026/NĐ-CP, nghị định xử phạt hải quan áp dụng từ 01/7/2026 thế chỗ Nghị định 128/2020. Mức nặng hơn nằm ở khoản 5 Điều 15 của nghị định này, theo đó khai sai mã đối với mặt hàng đã có văn bản hướng dẫn, kết quả phân loại hoặc kết quả xác định trước bị xử lý như hành vi trốn thuế. Ngược lại, khai sai mã nhưng không làm thay đổi số thuế phải nộp thuộc nhóm không bị xử phạt, dù tờ khai vẫn phải được điều chỉnh cho đúng.
Về chính sách mặt hàng, hậu quả thường đến sớm hơn và khó xử lý hơn tiền thuế. Danh mục hàng cần giấy phép, kiểm dịch, kiểm tra an toàn thực phẩm hay kiểm tra chất lượng đều được lập theo mã HS, nên một mã sai có thể khiến hàng thiếu hồ sơ bắt buộc ngay khi đã nằm ở cảng; doanh nghiệp phải dừng thông quan để bổ sung, trong lúc container vẫn tính phí lưu bãi. Trường hợp mã đúng thuộc diện cấm nhập hoặc cần giấy phép mà doanh nghiệp chưa có, lô hàng có thể phải tái xuất. Khi tờ khai được sửa mã trong lúc hàng còn ở cảng, ký tự cuối của số tờ khai thay đổi, nên bảng kê in mã vạch hải quan cũng phải lấy lại theo số mới trước khi xe vào lấy hàng.
Mã sai còn ảnh hưởng tới xuất xứ, vì phần lớn quy tắc xuất xứ trong các hiệp định được viết theo tiêu chí chuyển đổi mã số. C/O cấp theo mã sai có thể bị từ chối ưu đãi, và doanh nghiệp mất luôn mức thuế 0% đã tính trong giá vốn.
5.3. Khai bổ sung khi phát hiện sai sau thông quan
Khi phát hiện mã sai sau thông quan, cách an toàn nhất là tự khai bổ sung và nộp phần thuế chênh lệch trong vòng 60 ngày tính từ ngày thông quan, miễn là hải quan chưa ra quyết định kiểm tra sau thông quan với tờ khai đó. Các chỉ tiêu cần soát khi nhập mã được liệt kê trong hướng dẫn mở tờ khai hải quan, còn thao tác sửa tờ khai trên hệ thống nằm ở bài về VNACCS. Với hàng xuất khẩu, mã HS còn quyết định mặt hàng có chịu thuế xuất khẩu hay không, nội dung này được trình bày trong bài các loại thuế xuất khẩu.
6. Xác định trước mã số: hồ sơ, thời hạn và khi nào nên làm
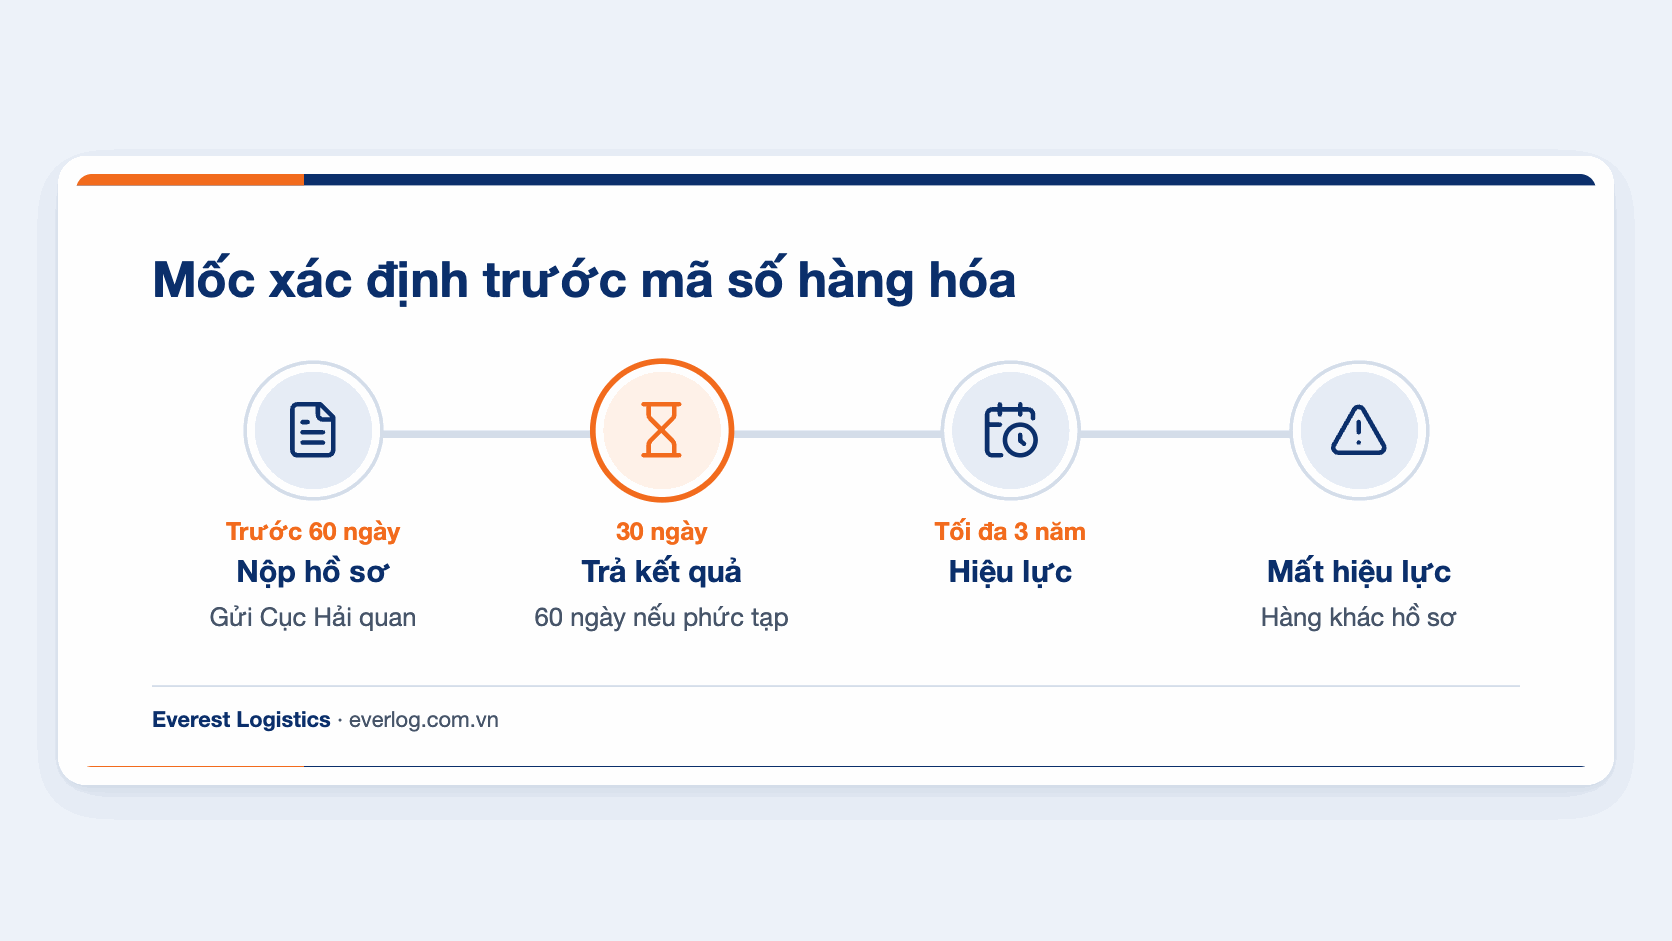
Xác định trước mã số là thủ tục doanh nghiệp đề nghị cơ quan hải quan ra văn bản kết luận mã cho một mặt hàng trước khi nhập khẩu. Hồ sơ gồm đơn theo mẫu, tài liệu kỹ thuật và mẫu hàng nếu có, nộp tới Cục Hải quan ít nhất 60 ngày trước khi xuất nhập khẩu; kết quả trả trong 30 ngày, hoặc 60 ngày nếu phức tạp, và có hiệu lực tối đa 3 năm. Căn cứ của thủ tục là Điều 28 Luật Hải quan 54/2014/QH13, Điều 24 Nghị định 08/2015/NĐ-CP (sửa bởi Nghị định 59/2018 và 167/2025) và Điều 7 Thông tư 38/2015/TT-BTC (sửa bởi Thông tư 39/2018 và 121/2025).
Thủ tục này đáng làm khi hội đủ ba điều kiện: mặt hàng khớp với hai nhóm trở lên mà chênh lệch thuế hoặc chính sách lớn như ví dụ whey ở trên, doanh nghiệp sẽ nhập lặp lại cùng mặt hàng trong nhiều tháng, và lịch hàng cho phép chờ ít nhất ba tháng tính cả thời gian nộp hồ sơ lẫn trả kết quả. Khi đó một văn bản xác định trước giúp mọi lô sau khai cùng một mã, và tránh tình trạng mỗi lần kiểm tra lại có một cách hiểu khác.
Ngược lại, doanh nghiệp có thể tự áp mã khi chú giải và quy tắc 1 đã chỉ rõ một nhóm, khi các ứng viên có cùng thuế suất và cùng chính sách, hoặc khi đây là lô hàng một lần mà thời gian không đủ 60 ngày. Trong các trường hợp này, việc cần làm là lưu đủ căn cứ phân loại và, nếu sau thông quan phát hiện sai, chủ động khai bổ sung sớm. Cũng cần lưu ý kết quả xác định trước mất hiệu lực khi hàng hoặc hồ sơ thực tế khác với hồ sơ đã đề nghị, nên đổi công thức sản phẩm thì phải xem lại mã.
7. Everest Logistics hỗ trợ xác định HS code từ catalogue sản phẩm
Một mã HS chốt sau khi giá đã ký thì chỉ còn tác dụng khai đúng, không còn giúp doanh nghiệp đàm phán. Vì vậy Everest Logistics nhận phân loại từ giai đoạn chào giá: chuyên viên đọc catalogue, bảng thành phần và phiếu phân tích, liệt kê các nhóm ứng viên như cách làm với bột whey ở mục 4, áp quy tắc để đề xuất mã 8 số, rồi báo kèm thuế suất theo từng xuất xứ và các thủ tục chuyên ngành mà mã đó kéo theo.
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM. Với mặt hàng có nhiều ứng viên mã và chênh lệch thuế lớn, Everest soạn bộ tài liệu kỹ thuật để doanh nghiệp nộp hồ sơ xác định trước mã số theo mục 6. Khi lô hàng đã có lịch về, dịch vụ hải quan trọn gói tiếp tục phần truyền tờ khai, kiểm C/O và xin giấy phép chuyên ngành cho hàng cập Cát Lái, Cái Mép hay về sân bay Tân Sơn Nhất.
Muốn nhận ý kiến phân loại cho một mặt hàng đang chào giá, doanh nghiệp chỉ cần chuyển bốn nhóm tài liệu dưới đây qua form liên hệ trên website Everest:
- Catalogue hoặc datasheet của mặt hàng: Có vật liệu, công dụng chính, trạng thái nguyên chiếc hay tháo rời và ảnh thật của hàng
- Bảng thành phần có tỷ lệ hoặc phiếu phân tích lô: Bắt buộc với thực phẩm, hóa chất và các nhóm phân biệt bằng hàm lượng
- Mã đang được dùng cho mặt hàng: Mã nhà cung cấp ghi trên invoice hoặc mã trên tờ khai của những lô trước
- Xuất xứ và khả năng có C/O: Để tính thuế suất của từng mã ứng viên theo đúng hiệp định có thể áp dụng
Mặt hàng hay bị truy thu nhất thường không phải hàng lạ mà là hàng đã nhập nhiều năm theo một mã quen tay. Chỉ cần nhà cung cấp đổi công thức hay tăng hàm lượng là mã cũ không còn đúng, nên mỗi lần đổi spec nên rà lại mã trước khi đặt hàng.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Có nên dùng mã HS code ghi trên invoice của nhà cung cấp không?
Chỉ nên dùng để tham khảo, vì mã của nước xuất khẩu chỉ trùng với mã Việt Nam ở 6 số đầu. Hai số cuối phải tra lại theo Danh mục của Việt Nam tại Thông tư 31/2022/TT-BTC, vì trách nhiệm về mã đã khai thuộc về doanh nghiệp đứng tên tờ khai chứ không phải nhà cung cấp.
Tra mã HS trên cổng Hải quan có mất phí không?
Mục tra cứu biểu thuế trên customs.gov.vn được sử dụng miễn phí. Kết quả tra chỉ là danh sách dòng hàng và thuế suất, doanh nghiệp vẫn cần tự đọc chú giải và áp quy tắc để chọn dòng đúng.
Hai lô cùng mặt hàng bị hải quan áp hai mã khác nhau thì xử lý thế nào?
Theo nguyên tắc của Thông tư 85/2026/TT-BTC, một mặt hàng chỉ có một mã số. Doanh nghiệp nên tập hợp tài liệu kỹ thuật, đề nghị cơ quan hải quan thống nhất và cân nhắc xin xác định trước mã số để các lô sau khai theo một văn bản.
Khi HS 2028 có hiệu lực thì mã HS đang dùng có đổi không?
HS 2028 có hiệu lực từ ngày 01/01/2028 nên Danh mục Việt Nam sẽ được cập nhật theo, và một số dòng hàng có thể bị tách, gộp hoặc chuyển nhóm. Doanh nghiệp nên rà lại các mã đang dùng, kể cả mã đã có kết quả xác định trước, khi danh mục mới được ban hành.
Hàng xuất khẩu có cần khai mã HS chính xác như hàng nhập khẩu không?
Có, vì mã HS trên tờ khai xuất khẩu quyết định mặt hàng có chịu thuế xuất khẩu hay không và được dùng khi xin C/O cho người mua. Mã khai ở Việt Nam và mã người mua khai ở nước nhập khẩu nên trùng nhau ở 6 số đầu để tránh bị từ chối ưu đãi.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 32 Đường D2, KDC Hưng Phú, P. Phước Long, TP.HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


