


Đồng hồ đeo tay mới được nhập khẩu như hàng thông thường, không cần giấy phép, còn đồng hồ đã qua sử dụng nằm trong danh mục cấm nhập khẩu. Khó khăn thật sự của thủ tục nhập khẩu đồng hồ đeo tay nằm ở lô hàng hỗn hợp. Đồng hồ cơ, quartz và smartwatch trong cùng một tờ khai có thể rơi vào ba mã HS, ba mức thuế và hai mức nghĩa vụ hợp quy khác nhau. Bài viết chỉ ra dòng nào phải hợp quy, cách xếp mã từng dòng, rồi đi qua một lô hỗn hợp giả định để tính thuế khi có và không có C/O.
Tóm tắt nhanh (Key Takeaways):
- Chỉ một dòng phải hợp quy: Smartwatch có eSIM hoặc 4G phải chứng nhận và công bố hợp quy trước khi bán; đồng hồ cơ, quartz và smartwatch chỉ có Bluetooth công suất dưới 60 mW thì không
- Mã HS quyết định thuế khi không có C/O: Smartwatch chỉ nhận thông báo xếp 9102.12.00 chịu thuế ưu đãi 20%, loại nghe gọi được xếp 8517.62.59 chịu 0%; với C/O mẫu E hoặc D, cả hai về 0%
- C/O phải phủ đủ từng dòng: Trong ví dụ lô 750 chiếc, một dòng đồng hồ cơ không có tên trên C/O làm lô hàng nộp thêm 46,8 triệu đồng thuế nhập khẩu
Nội dung
- 1. Đồng hồ mới nhập như hàng thường, đồng hồ cũ bị cấm: các dòng khác nhau ở đâu
- 2. Smartwatch khai 9102.12 hay 8517.62, đồng hồ cơ khai nhóm nào
- 2.1. Đồng hồ cơ và quartz: vỏ, bộ máy và mặt hiển thị quyết định mã
- 2.2. Smartwatch: nghe gọi được thì 8517.62, chỉ nhận thông báo thì 9102.12
- 3. eSIM 4G là ranh giới giữa hợp quy và chỉ cần nhãn phụ
- 3.1. Smartwatch có eSIM, 4G: chứng nhận và công bố trước khi đưa ra thị trường
- 3.2. Đồng hồ thường và smartwatch Bluetooth công suất thấp chỉ cần nhãn đúng
- 4. Lô 750 chiếc từ Thâm Quyến về Tân Sơn Nhất: tách dòng và chốt C/O trước khi bay
- 4.1. Trước khi hàng bay: tách dòng hàng và kiểm C/O nháp
- 4.2. Khi hàng về: khai một tờ khai nhiều dòng và xử lý dòng cần hợp quy
- 5. Một dòng đồng hồ cơ thiếu trên C/O làm lô nộp thêm 46,8 triệu đồng
- 6. Invoice gộp model, C/O thiếu dòng, giá khai thấp: chỗ lô đồng hồ dễ bị ấn định thuế
- 7. Mua vài chiếc thử thị trường: chuyển phát nhanh, hành lý hay chính ngạch
- 8. Everest tách dòng, soát C/O nháp và đặt chỗ hàng có pin cho lô đồng hồ hỗn hợp
- Câu hỏi thường gặp (FAQ)
- Đồng hồ có vỏ vàng hoặc dát vàng có chịu thuế tiêu thụ đặc biệt không?
- Nhập dây đeo đồng hồ rời để lắp ráp có cần hợp quy không?
- Smartwatch có eSIM đã có giấy chứng nhận hợp quy theo quy định cũ thì có phải làm lại không?
- Đồng hồ nhập từ EU có được giảm thuế không?
- Thủ tục nhập khẩu đồng hồ đo áp suất, đồng hồ nước có giống đồng hồ đeo tay không?
1. Đồng hồ mới nhập như hàng thường, đồng hồ cũ bị cấm: các dòng khác nhau ở đâu
Với đồng hồ mới, doanh nghiệp không xin giấy phép và không đăng ký kiểm tra chất lượng trước khi mở tờ khai, nên khung thủ tục giống hàng tiêu dùng thông thường. Khác biệt giữa các dòng nằm ở ba điểm: mã HS và thuế suất, việc có phải chứng nhận hợp quy hay không, và cách vận chuyển khi sản phẩm có pin lithium. Bảng dưới đây tóm tắt ba điểm đó cho các dòng thường gặp trong một lô đồng hồ thương mại.
| Dòng hàng | Mã HS thường gặp | Thuế ưu đãi (MFN) | Có C/O mẫu E, D | Hợp quy trước khi bán |
|---|---|---|---|---|
| Đồng hồ quartz kim, vỏ thép | 9102.11.00 | 15% | 0% | Không |
| Đồng hồ cơ tự động, vỏ thép | 9102.21.00 | 15% | 0% | Không |
| Smartwatch chỉ nhận thông báo, Bluetooth | 9102.12.00 | 20% | 0% | Không, nếu EIRP dưới 60 mW |
| Smartwatch nghe gọi, có eSIM 4G | 8517.62.59 | 0% | 0% | Có |
| Dây đeo, vỏ nhập rời | Nhóm 91.13, 91.11 | 20% | 0% | Không |
Đồng hồ đã qua sử dụng thuộc nhóm 9101 và 9102 bị cấm nhập khẩu theo Nghị định 292/2026/NĐ-CP, có hiệu lực 05/9/2026 và thế chỗ Nghị định 69/2018. Mã HS cụ thể của từng loại hàng cấm được liệt kê tại Thông tư 12/2018/TT-BCT (đã sửa bằng Thông tư 08/2023/TT-BCT). Vì vậy, đồng hồ trưng bày, hàng đổi trả từ đại lý nước ngoài hoặc hàng đã đeo thử cần được người bán xác nhận là hàng mới trước khi đóng chung vào lô.
2. Smartwatch khai 9102.12 hay 8517.62, đồng hồ cơ khai nhóm nào
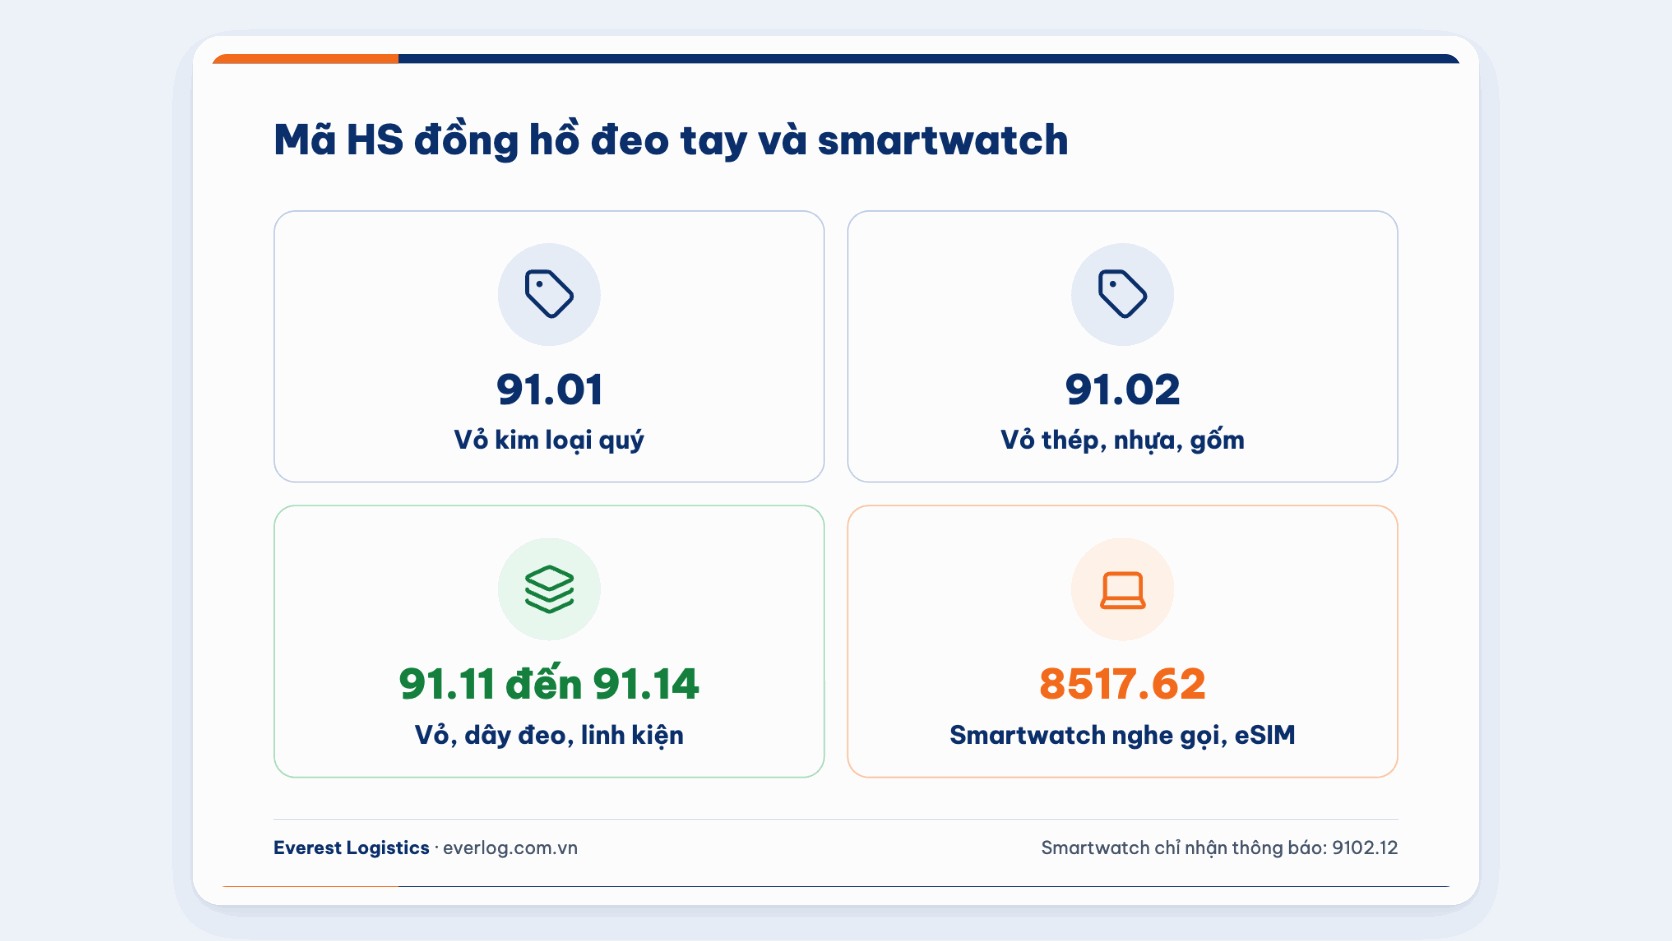
Hình 1: Mã HS đồng hồ đeo tay: nhóm 91.01, 91.02, linh kiện 91.11 đến 91.14 và smartwatch 8517.62
Việt Nam áp biểu mã HS 8 số theo Thông tư 31/2022/TT-BTC, và trên tờ khai mỗi mã phải là một dòng hàng riêng với thuế suất riêng. Vì thế, việc đầu tiên khi nhận invoice của một lô hỗn hợp là chia hàng theo mã, chứ không gộp theo tên thương mại như "watch" hay "smart watch".
2.1. Đồng hồ cơ và quartz: vỏ, bộ máy và mặt hiển thị quyết định mã
Nhóm 91.01 dành cho đồng hồ có vỏ bằng kim loại quý hoặc dát phủ kim loại quý, còn nhóm 91.02 dành cho vỏ thép, hợp kim, nhựa hoặc gốm. Thương hiệu và giá bán không quyết định nhóm, nên một chiếc đồng hồ cao cấp vỏ thép vẫn khai ở 91.02. Trong nhóm 91.02, mã 8 số tiếp tục tách theo bộ máy và mặt hiển thị: 9102.11.00 cho đồng hồ chạy điện chỉ có kim, 9102.12.00 cho loại chỉ có mặt số điện tử và 9102.21.00 cho đồng hồ cơ lên dây cót tự động.
Phụ kiện nhập rời không dùng mã nguyên chiếc, vì vỏ thuộc nhóm 91.11, dây đeo thuộc nhóm 91.13 và mặt số, bộ phận khác thuộc nhóm 91.14. Khi gặp mô tả chưa rõ, doanh nghiệp có thể áp sáu quy tắc phân loại trong hướng dẫn tra mã HS của Everest trước khi chốt invoice với nhà cung cấp.
2.2. Smartwatch: nghe gọi được thì 8517.62, chỉ nhận thông báo thì 9102.12
Smartwatch từng được thông quan ở cả 9102.12.00 và 8517.62.59, cho đến khi Công văn 1447/TCHQ-TXNK ngày 04/04/2024 đưa ra tiêu chí theo chức năng. Thiết bị ghép đôi với điện thoại và nhận cuộc gọi qua thiết bị chủ, có loại gửi và nhận được tin nhắn, thuộc nhóm 85.17. Thiết bị chỉ hiển thị giờ, bấm giờ, đo nhịp tim, đếm bước và nhận thông báo nhưng không trả lời được thì thuộc nhóm 91.02.
Hai thông báo xác định trước mã số năm 2025 cho thấy cách áp dụng tiêu chí này: Thông báo 18804/TB-CHQ xếp một vòng đeo tay không có loa và micro vào 9102.12.00, trong khi Thông báo 37691/TB-CHQ xếp một đồng hồ gọi được, có eSIM 4G vào 8517.62.59. Kết quả xác định trước chỉ có giá trị với đơn vị đề nghị, nên doanh nghiệp nhập số lượng lớn một model nên tự nộp hồ sơ xác định trước thay vì dựa vào kết quả của người khác.
3. eSIM 4G là ranh giới giữa hợp quy và chỉ cần nhãn phụ
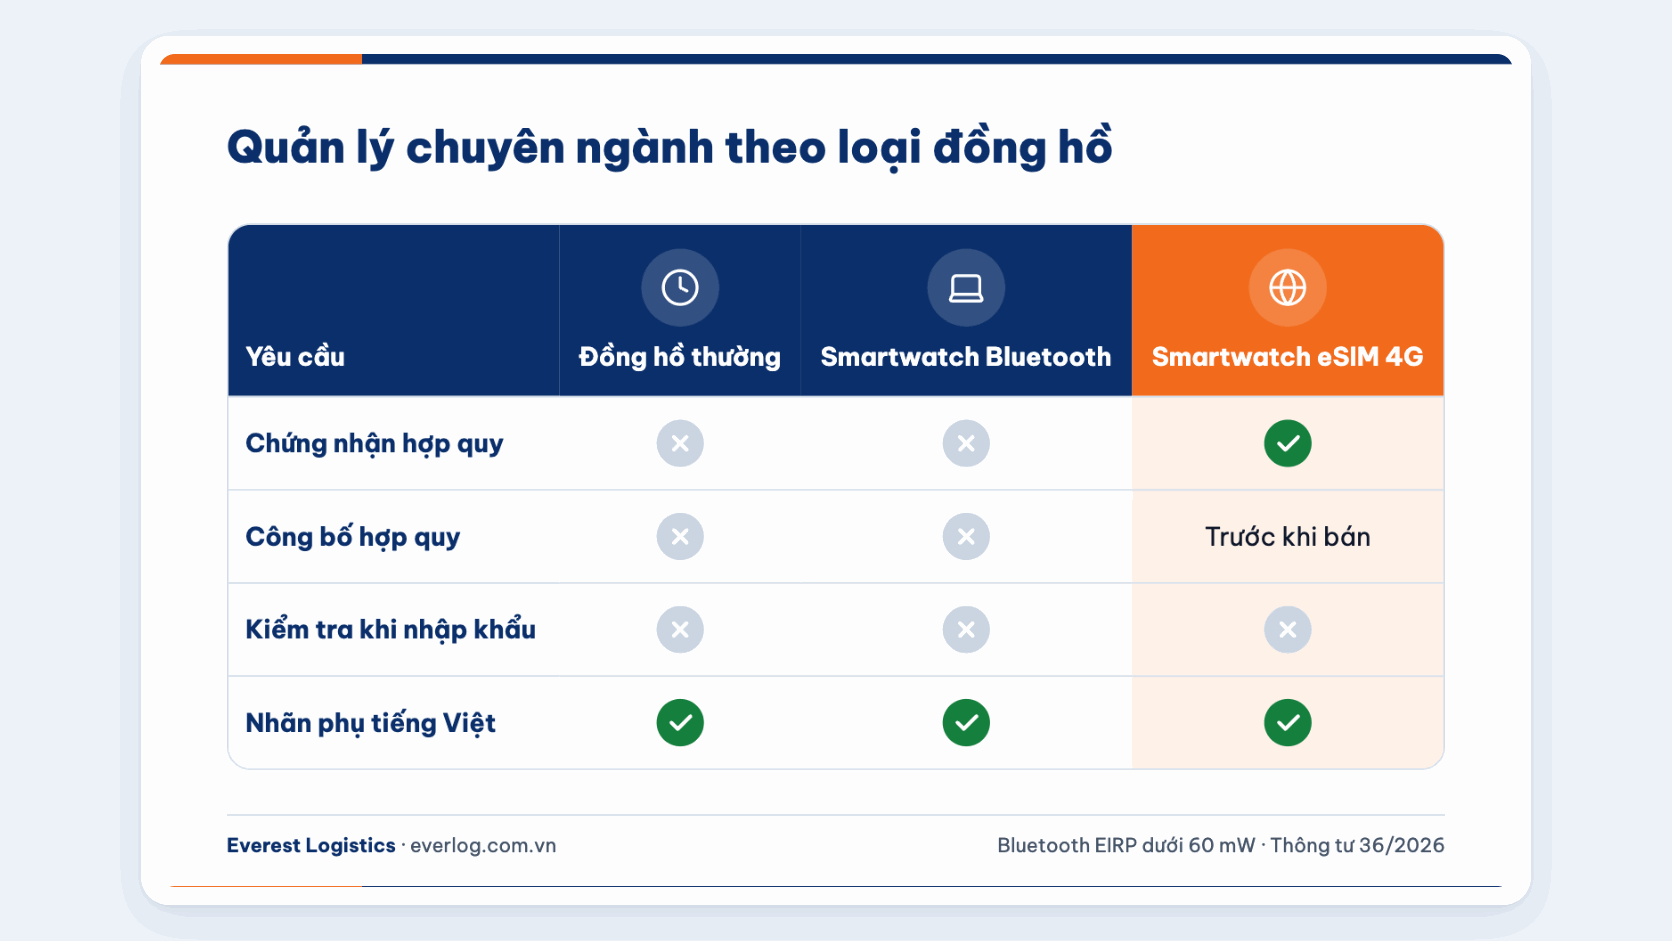
Hình 2: Quản lý chuyên ngành với đồng hồ thường, smartwatch Bluetooth và smartwatch eSIM 4G
Từ 01/01/2026, Luật số 78/2025/QH15 chuyển quản lý chất lượng sang phân loại theo mức rủi ro. Danh mục thiết bị viễn thông nay do Bộ Khoa học và Công nghệ quản lý, sau khi Bộ Thông tin và Truyền thông hợp nhất vào bộ này từ 01/03/2025. Với lô đồng hồ, điều này có nghĩa là chỉ dòng có kết nối di động bị kéo vào thủ tục hợp quy, còn các dòng khác dừng ở nhãn hàng hóa.
3.1. Smartwatch có eSIM, 4G: chứng nhận và công bố trước khi đưa ra thị trường
Thông tư 36/2026/TT-BKHCN, hiệu lực từ 01/07/2026, xếp thiết bị đầu cuối di động không phải điện thoại, dùng công nghệ 4G, 3G hoặc 2G, vào nhóm rủi ro trung bình tại mục 5.1 Phụ lục II. Smartwatch có eSIM thuộc dòng này, nên phải được chứng nhận hợp quy theo QCVN 117:2023/BTTTT bởi tổ chức được công nhận hoặc được chỉ định, sau đó doanh nghiệp công bố hợp quy dựa trên kết quả chứng nhận trước khi đưa hàng ra thị trường.
Điểm doanh nghiệp hay hiểu nhầm là thời điểm phải có giấy chứng nhận. Khoản 1 Điều 82 Nghị định 37/2026/NĐ-CP đã tách hàng rủi ro trung bình ra khỏi diện kiểm tra ở cửa khẩu, nên tờ khai của smartwatch eSIM không phải chờ giấy chứng nhận. Nghĩa vụ hợp quy chỉ phát sinh khi hàng được bán ra. Giấy chứng nhận đã cấp theo quy định cũ vẫn được dùng đến hết thời hạn, còn cách phân biệt ba mức rủi ro cho các mặt hàng khác có trong bài đăng ký kiểm tra chất lượng.
3.2. Đồng hồ thường và smartwatch Bluetooth công suất thấp chỉ cần nhãn đúng
Ghi chú (3) của Thông tư 36/2026 loại khỏi danh mục các thiết bị Bluetooth và thiết bị băng rộng 2,4 GHz có công suất bức xạ đẳng hướng tương đương (EIRP) nhỏ hơn 60 mW. Smartwatch chỉ ghép đôi qua Bluetooth vì vậy không phải hợp quy, nhưng doanh nghiệp nên giữ tài liệu kỹ thuật ghi EIRP của từng model để giải trình khi bị kiểm tra trên thị trường.
Mọi dòng đồng hồ đều phải ghi nhãn theo Nghị định 37/2026/NĐ-CP, văn bản từ 23/01/2026 đã thay Nghị định 43/2017 cùng bản sửa đổi năm 2021 của nó. Nhãn phụ tiếng Việt ghi tên hàng, xuất xứ và tên nhà nhập khẩu phải được dán trước khi bán. Với mặt đồng hồ không đủ chỗ cho chữ cao 0,9 mm, nhãn được gắn lên hộp hoặc bao bì, và nhãn điện tử không thay được nhãn vật lý cho hàng nhập khẩu.
4. Lô 750 chiếc từ Thâm Quyến về Tân Sơn Nhất: tách dòng và chốt C/O trước khi bay
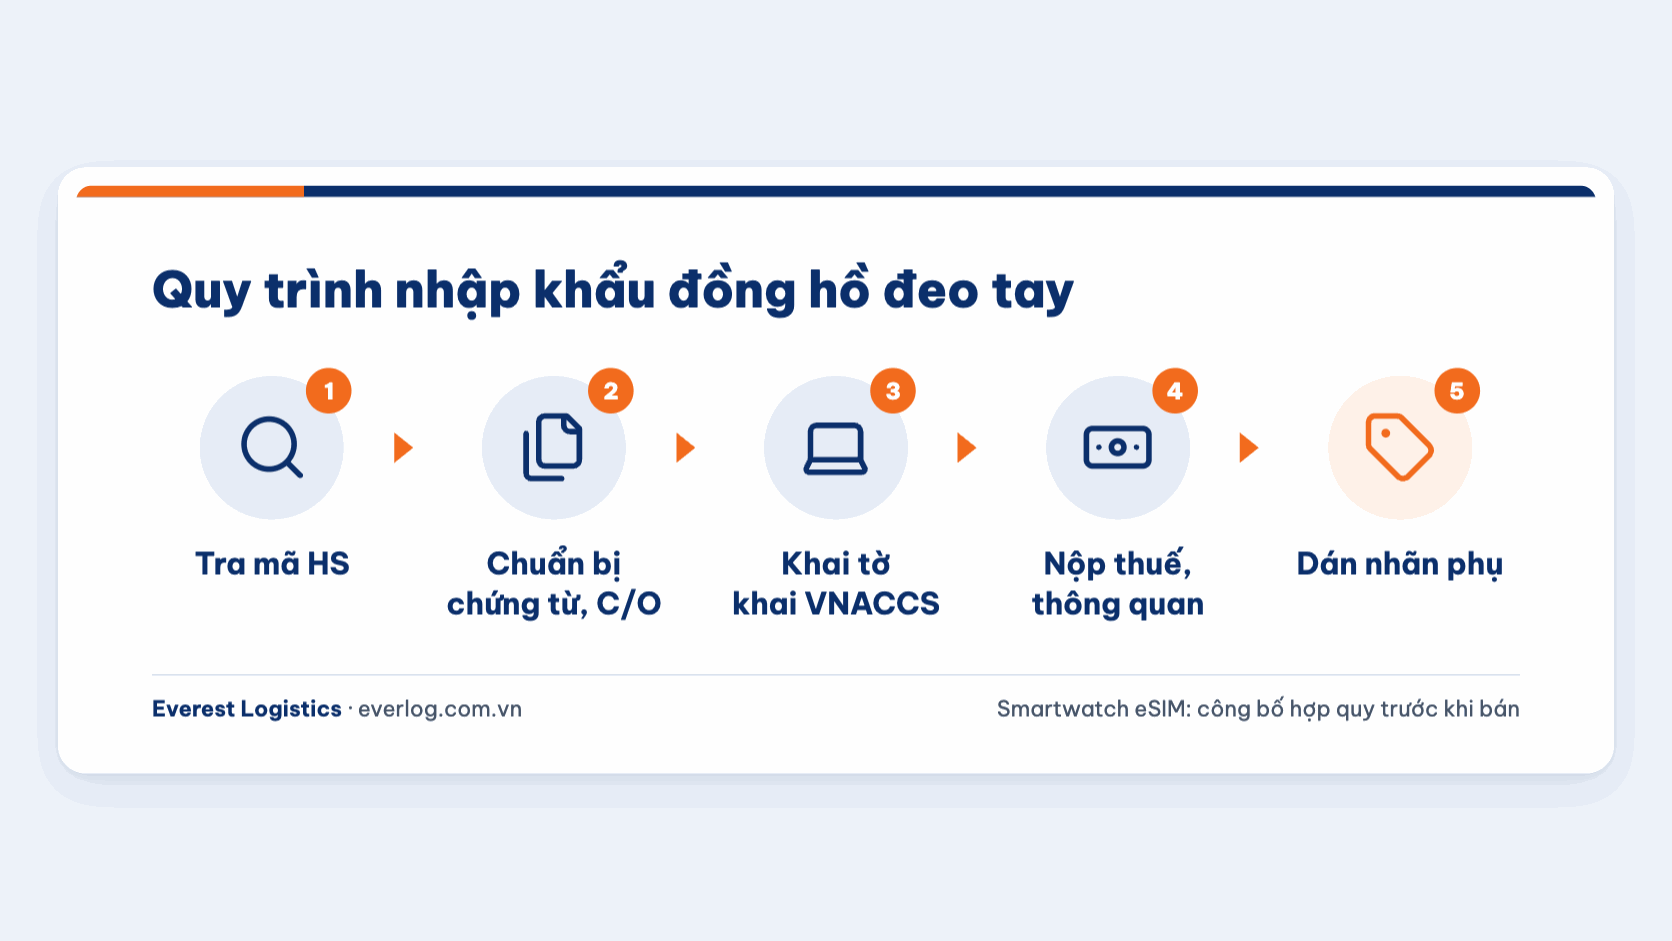
Hình 3: Quy trình 5 bước thủ tục nhập khẩu đồng hồ đeo tay từ tra mã HS đến dán nhãn phụ
Lô hàng sau được dựng với số liệu giả định: một nhà phân phối ở TP.HCM mua của nhà cung cấp tại Thâm Quyến theo điều kiện CIF Tân Sơn Nhất, hàng đi đường hàng không. Bốn dòng hàng có tổng trị giá CIF 27.500 USD, quy đổi ở mức 26.000 đồng/USD thành 715.000.000 đồng.
| Dòng | Hàng hóa | Số lượng | Trị giá CIF (đồng) | Mã HS |
|---|---|---|---|---|
| A | Đồng hồ quartz kim, vỏ thép | 300 | 117.000.000 | 9102.11.00 |
| B | Đồng hồ cơ tự động, vỏ thép, bộ máy sản xuất tại Nhật | 200 | 312.000.000 | 9102.21.00 |
| C | Smartwatch Bluetooth, chỉ nhận thông báo | 150 | 78.000.000 | 9102.12.00 |
| D | Smartwatch nghe gọi, có eSIM 4G | 100 | 208.000.000 | 8517.62.59 |
4.1. Trước khi hàng bay: tách dòng hàng và kiểm C/O nháp
Nhà cung cấp gửi invoice ghi chung "smart watch 250 pcs", nên việc đầu tiên là yêu cầu tách dòng C và D theo model, kèm catalogue nêu rõ model nào có loa, micro và eSIM. Nếu để chung một dòng, cán bộ hải quan có cơ sở xếp cả 250 chiếc vào một mã, và doanh nghiệp sẽ khó giải trình khi mã đó bất lợi.
Bước tiếp theo là xin bản nháp C/O mẫu E trước khi nhà cung cấp nộp hồ sơ cấp chính thức. Trong ví dụ này, nhà cung cấp cho biết dòng B dùng bộ máy nhập từ Nhật nên không chắc đáp ứng tiêu chí xuất xứ ACFTA, và C/O chỉ liệt kê dòng A, C, D. Doanh nghiệp phải quyết định ngay lúc này, vì sau khi hàng đã bay thì việc bổ sung dòng B vào C/O gần như không còn khả thi.
4.2. Khi hàng về: khai một tờ khai nhiều dòng và xử lý dòng cần hợp quy
Cả bốn dòng nằm trên một tờ khai, kèm bộ hồ sơ mà Thông tư 38/2015/TT-BTC (bản đã sửa bằng Thông tư 39/2018 và 121/2025) yêu cầu, gồm invoice, packing list, vận đơn hàng không và C/O. Dòng A, C, D khai mã ưu đãi đặc biệt theo C/O, còn dòng B khai thuế suất ưu đãi thông thường. Vì dòng C và D có pin lithium lắp trong thiết bị, hãng bay nhận hàng theo mã UN 3481 và quy định pin lithium của IATA, nên booking phải khai báo đúng ngay từ đầu.
Dòng D dù chưa được chứng nhận vẫn thông quan cùng ba dòng kia, vì smartwatch eSIM thuộc nhóm rủi ro trung bình và không bị giữ lại để kiểm tra ở cửa khẩu. Doanh nghiệp đưa 100 chiếc này về kho, gửi mẫu cho tổ chức chứng nhận, và chỉ bán sau khi đã công bố hợp quy. Trong thời gian chờ, ba dòng còn lại có thể dán nhãn phụ và bán ngay.
5. Một dòng đồng hồ cơ thiếu trên C/O làm lô nộp thêm 46,8 triệu đồng
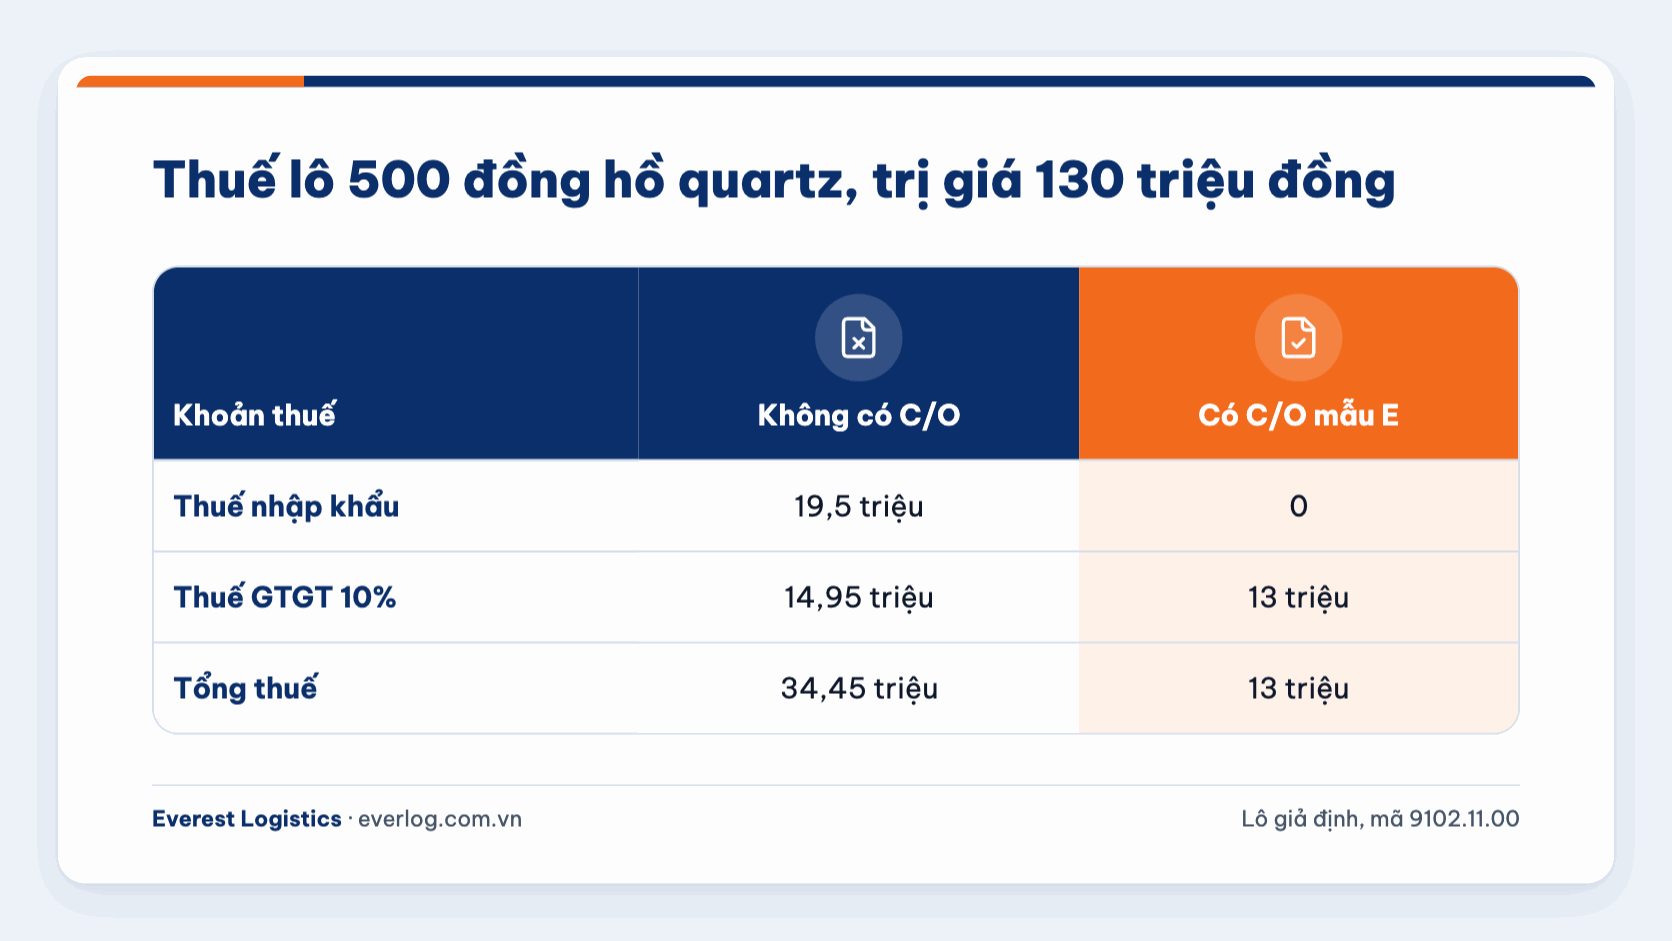
Hình 4: So sánh tổng thuế lô đồng hồ không có C/O và có C/O mẫu E
Thuế nhập khẩu đồng hồ đeo tay tính trên trị giá tính thuế của từng dòng nhân thuế suất của mã HS tương ứng, sau đó thuế GTGT 10% tính trên trị giá cộng thuế nhập khẩu. Đồng hồ không chịu thuế tiêu thụ đặc biệt, kể cả loại vỏ kim loại quý. Bảng dưới tính GTGT 10%, dù đến 31/12/2026 mức này có thể là 8% nếu đồng hồ không bị Nghị định 174/2025/NĐ-CP loại khỏi diện giảm thuế.
5.1. Bảng thuế ba kịch bản
| Khoản (đồng) | KB1: C/O phủ A, C, D | KB2: không có C/O | KB3: không C/O, khai nhầm dòng C sang 8517.62.59 |
|---|---|---|---|
| Thuế nhập khẩu dòng A | 0 | 17.550.000 | 17.550.000 |
| Thuế nhập khẩu dòng B | 46.800.000 | 46.800.000 | 46.800.000 |
| Thuế nhập khẩu dòng C | 0 | 15.600.000 | 0 |
| Thuế nhập khẩu dòng D | 0 | 0 | 0 |
| Thuế GTGT 10% | 76.180.000 | 79.495.000 | 77.935.000 |
| Tổng thuế phải nộp | 122.980.000 | 159.445.000 | 142.285.000 |
Kịch bản 1 so với kịch bản 2 cho thấy C/O mẫu E giúp lô hàng nộp ít hơn 36.465.000 đồng, trong đó 33.150.000 đồng là thuế nhập khẩu. Kịch bản 3 trông rẻ hơn kịch bản 2 khoảng 17,2 triệu đồng, nhưng đó là số thuế khai thiếu do xếp sai mã dòng C. Nếu bị phát hiện khi kiểm tra sau thông quan, doanh nghiệp phải nộp đủ phần chênh lệch kèm tiền chậm nộp, đồng thời đối mặt mức phạt khai sai của Nghị định 169/2026/NĐ-CP.
5.2. Dòng đồng hồ cơ gánh toàn bộ thuế nhập khẩu
Doanh nghiệp đứng tên tờ khai sẽ được khấu trừ số GTGT đã nộp, nên khoản thật sự đội vào giá vốn của lô đồng hồ là thuế nhập khẩu. Ở kịch bản 1, toàn bộ 46.800.000 đồng thuế nhập khẩu đến từ dòng B, tức khoảng 234.000 đồng cho mỗi chiếc đồng hồ cơ. Doanh nghiệp có hai lựa chọn hợp lý: tính khoản này vào giá vốn của dòng B, hoặc yêu cầu nhà cung cấp chứng minh tiêu chí xuất xứ cho dòng B ở lô sau để đưa vào C/O.
Lô 750 chiếc cũng cho thấy mã HS của smartwatch chỉ ảnh hưởng tới số thuế khi lô hàng không có C/O, vì với mẫu E cả 9102.12.00 và 8517.62.59 đều về 0%. Tuy vậy, mã HS vẫn phải khai đúng ở mọi kịch bản, vì nó quyết định dòng nào phải hợp quy và cách hải quan đối chiếu C/O với tờ khai.
6. Invoice gộp model, C/O thiếu dòng, giá khai thấp: chỗ lô đồng hồ dễ bị ấn định thuế
Phần lớn tình huống trong bảng phát sinh từ chứng từ do người bán lập, nên cách phòng tốt nhất là kiểm tra bộ nháp trước khi hàng rời kho nước ngoài.
| Tình huống | Hệ quả | Cách xử lý |
|---|---|---|
| Invoice gộp nhiều model smartwatch vào một dòng | Hải quan có thể xếp cả dòng vào mã bất lợi, phải giải trình bằng catalogue | Tách dòng theo model trước khi hàng đi, gửi catalogue nêu loa, micro, eSIM |
| C/O thiếu một dòng hoặc ghi mô tả khác invoice | Dòng đó chịu thuế ưu đãi thông thường | Kiểm bản nháp C/O, đối chiếu tên hàng, số lượng với invoice |
| Có đồng hồ trưng bày, hàng đổi trả trong lô | Có nguy cơ bị coi là hàng đã qua sử dụng thuộc diện cấm nhập | Loại khỏi lô hoặc yêu cầu người bán xác nhận hàng mới |
| Đồng hồ giá trị cao khai giá thấp hơn giá thị trường | Hải quan tham vấn, xác định lại trị giá và ấn định thuế | Giữ hợp đồng, chứng từ thanh toán qua ngân hàng, bảng giá nhà cung cấp |
| Bán smartwatch eSIM trước khi công bố hợp quy | Vi phạm khi kiểm tra trên thị trường | Giữ hàng trong kho đến khi có thông báo công bố hợp quy |
Với đồng hồ hàng hiệu, việc hải quan tham vấn và xác định lại trị giá theo Thông tư 39/2015/TT-BTC (bản sửa bằng Thông tư 60/2019) là rủi ro lớn hơn cả mã HS. Một mức giá khai không có hợp đồng và chứng từ ngân hàng đi kèm dễ bị ấn định thuế và chịu phạt theo Nghị định 169/2026/NĐ-CP, nên chứng từ thanh toán cần khớp đúng số tiền đã trả cho từng lô.
7. Mua vài chiếc thử thị trường: chuyển phát nhanh, hành lý hay chính ngạch
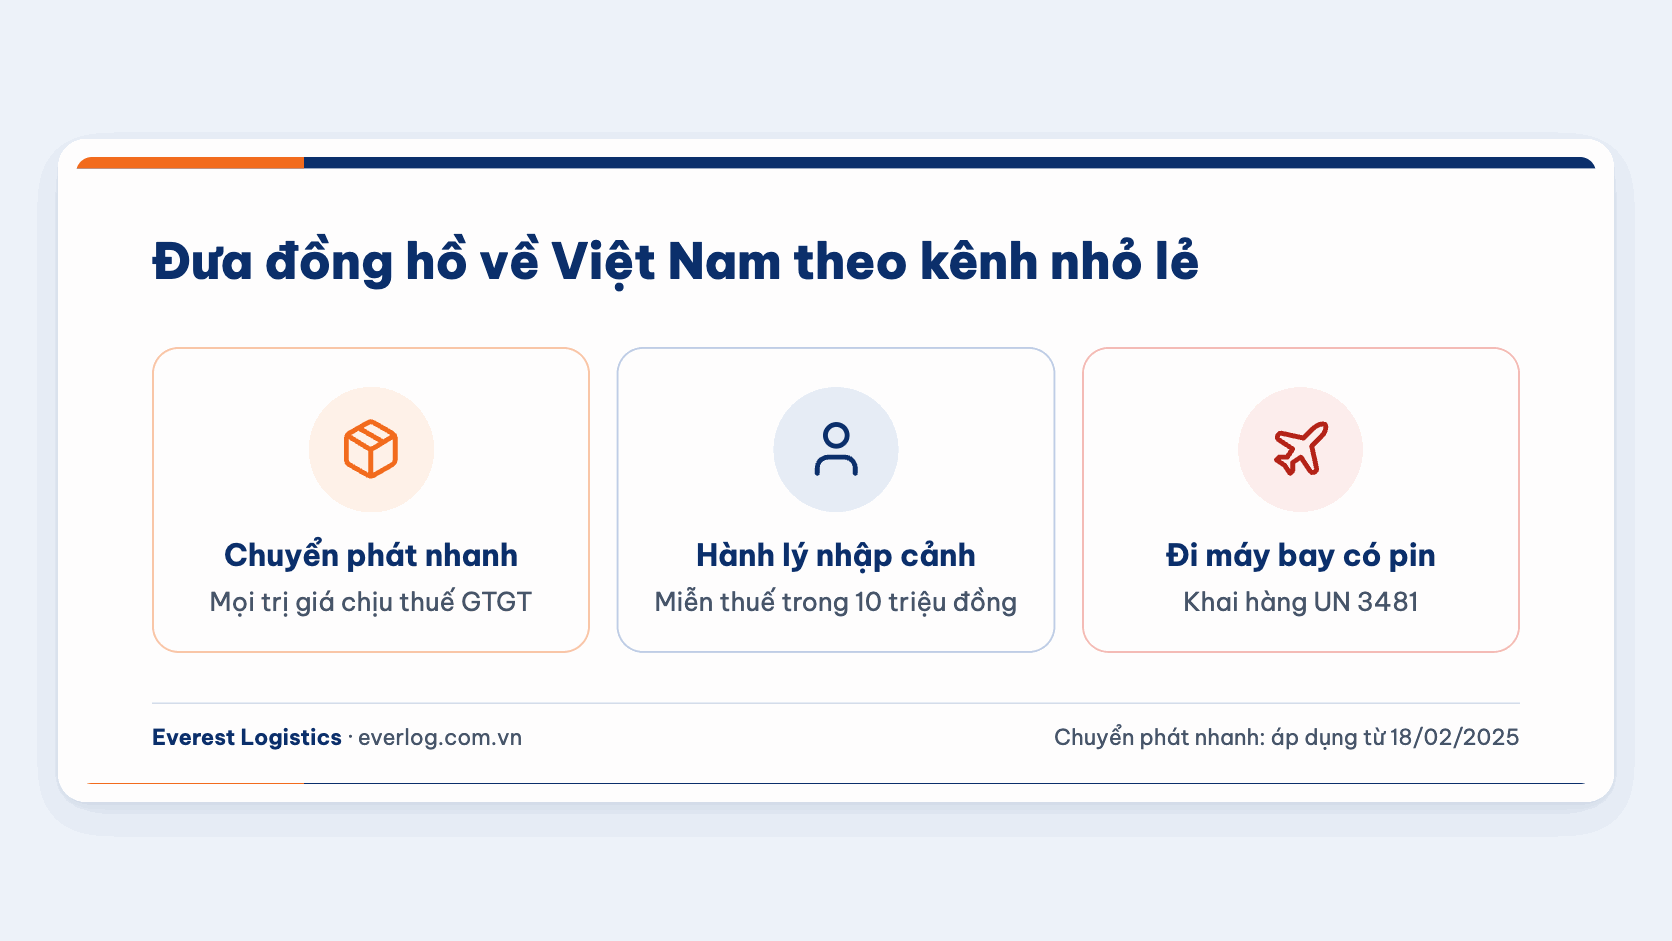
Hình 5: Ba cách đưa đồng hồ về Việt Nam: chuyển phát nhanh, hành lý nhập cảnh và đường hàng không có pin
Chuyển phát nhanh phù hợp khi doanh nghiệp nhập vài mẫu để thử thị trường hoặc gửi đi chứng nhận hợp quy, nhưng không còn là cách né thuế. Từ 18/02/2025, Quyết định 01/2025/QĐ-TTg bãi bỏ Quyết định 78/2010/QĐ-TTg, nên hàng gửi chuyển phát nhanh trị giá từ 1 triệu đồng trở xuống không còn được miễn thuế GTGT, theo Thời báo Tài chính Việt Nam. Thuế nhập khẩu vẫn được miễn dưới ngưỡng 1 triệu đồng theo Điều 29 Nghị định 134/2016/NĐ-CP, sửa đổi bởi Nghị định 18/2021/NĐ-CP, và hàng gửi để bán vẫn phải dán nhãn phụ.
Hành lý nhập cảnh được miễn thuế với vật phẩm có tổng trị giá không quá 10 triệu đồng mỗi lần, theo Điều 6 Nghị định 134/2016/NĐ-CP, nhưng định mức này dành cho đồ dùng cá nhân. Khi số lượng đủ để bán hoặc doanh nghiệp cần hóa đơn đầu vào, lô hàng nên đi chính ngạch với tờ khai đứng tên doanh nghiệp. Chỉ khi đó thuế GTGT mới được khấu trừ và hàng mới có chứng từ hợp lệ để lưu thông.
8. Everest tách dòng, soát C/O nháp và đặt chỗ hàng có pin cho lô đồng hồ hỗn hợp
Phần việc quyết định số thuế của một lô đồng hồ hỗn hợp diễn ra trước khi hàng bay, nên Everest Logistics nhận invoice và catalogue từ lúc nhà cung cấp còn đóng hàng tại kho. Chuyên viên tách từng model về đúng mã 9102 hay 8517, đối chiếu bản nháp C/O với từng dòng để phát hiện dòng bị bỏ sót như dòng B ở mục 4, rồi chỉ ra model smartwatch nào phải hợp quy trước khi bán, nhờ vậy nhà phân phối biết dòng nào lên kệ được ngay khi hàng về Tân Sơn Nhất.
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM. Trong dịch vụ hải quan trọn gói, Everest truyền một tờ khai nhiều dòng cho cả lô và chuẩn bị hồ sơ công bố hợp quy cho smartwatch eSIM khi doanh nghiệp cần. Vì smartwatch có pin lithium lắp trong thiết bị, booking được khai theo đúng yêu cầu vận chuyển hàng có pin của hãng bay để lô hàng không bị từ chối nhận tại sân bay đi.
Khi cần ước tính thuế từng dòng trước lúc chốt đơn với nhà cung cấp, doanh nghiệp có thể chuyển các tài liệu sau cho Everest qua biểu mẫu liên hệ:
- Catalogue từng model smartwatch: Ghi rõ có loa, micro, eSIM hay chỉ ghép đôi Bluetooth và công suất EIRP
- Invoice nháp đã tách model: Có vật liệu vỏ, loại bộ máy, số lượng và đơn giá từng dòng
- Bản nháp C/O mẫu E hoặc chứng từ EVFTA: Để kiểm xem dòng nào chưa được liệt kê trước khi hàng bay
- Hợp đồng và chứng từ thanh toán: Cần cho dòng đồng hồ giá trị cao để giải trình khi hải quan tham vấn giá
Lỗi tốn kém nhất với lô đồng hồ hỗn hợp không nằm ở thuế suất mà ở chứng từ của người bán. Một invoice gộp model hoặc một C/O thiếu dòng có thể làm thay đổi số thuế của cả lô, trong khi sửa trước khi hàng đi chỉ mất vài email.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Đồng hồ có vỏ vàng hoặc dát vàng có chịu thuế tiêu thụ đặc biệt không?
Không. Đồng hồ vỏ kim loại quý thuộc nhóm 91.01 và chỉ chịu thuế nhập khẩu và thuế GTGT. Thuế suất ưu đãi của 9101.11.00 là 15%, về 0% khi có C/O mẫu E hoặc D.
Nhập dây đeo đồng hồ rời để lắp ráp có cần hợp quy không?
Không. Dây đeo thuộc nhóm 91.13 và không nằm trong danh mục hợp quy, nhưng chịu thuế ưu đãi 20% nếu không có C/O. Dây làm từ da động vật hoang dã cần kiểm tra thêm quy định CITES.
Smartwatch có eSIM đã có giấy chứng nhận hợp quy theo quy định cũ thì có phải làm lại không?
Không, giấy chứng nhận và thông báo công bố đã cấp vẫn được dùng cho tới khi giấy hết hạn. Khi giấy hết hạn hoặc nhập model mới, doanh nghiệp làm theo Thông tư 36/2026/TT-BKHCN.
Đồng hồ nhập từ EU có được giảm thuế không?
Có, nếu hàng có chứng từ xuất xứ theo EVFTA. Mức năm 2026 là 1,8% với 9102.11.00 và 9102.21.00, 2,5% với 9102.12.00, thấp hơn nhiều so với mức ưu đãi thông thường 15% đến 20%.
Thủ tục nhập khẩu đồng hồ đo áp suất, đồng hồ nước có giống đồng hồ đeo tay không?
Không. Đồng hồ đo áp suất thuộc nhóm 90.26, đồng hồ nước thuộc nhóm 90.28; đây là phương tiện đo và được quản lý theo pháp luật đo lường, khác hẳn đồng hồ đeo tay.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 195 đường N, phường Phú Hữu, quận 9, HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


