


Phần lớn hàng xuất khẩu của Việt Nam không phải nộp thuế xuất khẩu. Khoáng sản, vật liệu xây dựng và một số kim loại vẫn có thuế suất riêng. Biểu thuế xuất khẩu là căn cứ để doanh nghiệp biết mặt hàng của mình có thuộc nhóm này hay không. Khai sai mã, bỏ sót văn bản sửa đổi hoặc sai trị giá tính thuế đều dẫn đến truy thu. Bài viết hệ thống các loại thuế, cách tra theo mã HS và cách tính thuế theo quy định hiện hành.
Tóm tắt nhanh (Key Takeaways):
- Văn bản áp dụng: Phụ lục I Nghị định 26/2023/NĐ-CP, đã sửa đổi, trong đó có Nghị định 201/2026/NĐ-CP từ 23/7/2026
- Hàng không có tên trong biểu: Khai mã 8 số, không khai thuế suất, trừ hàng thuộc nhóm STT 211
- Cách tính: Thuế bằng trị giá tính thuế nhân thuế suất; trị giá là giá bán tính đến cửa khẩu xuất, không gồm cước và bảo hiểm quốc tế.
Nội dung
- 1. Thuế xuất khẩu là gì và hàng hóa nào thuộc đối tượng chịu thuế
- 1.1. Khái niệm thuế xuất khẩu theo Luật 107/2016/QH13
- 1.2. Đối tượng chịu thuế và trường hợp không chịu thuế xuất khẩu
- 2. Các loại thuế xuất khẩu và thuế liên quan đến hàng xuất khẩu
- 2.1. Thuế xuất khẩu theo Biểu thuế xuất khẩu
- 2.2. Thuế GTGT 0% và điều kiện hồ sơ
- 2.3. Thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường
- 3. Biểu thuế xuất khẩu hiện hành gồm những gì
- 3.1. Cấu trúc Phụ lục I Nghị định 26/2023/NĐ-CP
- 3.2. Nhóm hàng chịu thuế xuất khẩu và các lần sửa đổi 2024 đến 2026
- 3.3. Nhóm STT 211 và hàng hóa không có tên trong biểu thuế
- 4. Cách tra biểu thuế xuất khẩu theo mã HS 8 số
- 5. Cách xác định trị giá tính thuế và số thuế xuất khẩu phải nộp
- 6. Miễn thuế, hoàn thuế và các sai sót thường gặp khi khai thuế xuất khẩu
- 6.1. Các trường hợp miễn thuế xuất khẩu theo Điều 16
- 6.2. Hoàn thuế khi hàng xuất khẩu phải tái nhập
- 6.3. Sai sót thường gặp và cách phòng tránh
- 7. Khai báo xuất khẩu đúng mã, đúng thuế suất cùng Everest Logistics
- 7.1. Năng lực tuyến, đối tác hãng tàu/hãng bay và cam kết vận hành của Everest
- 7.2. Quy trình tiếp nhận hồ sơ và báo giá minh bạch
- 7.3. Bảng phụ phí tham khảo và chính sách hỗ trợ doanh nghiệp XNK
- Câu hỏi thường gặp (FAQ)
1. Thuế xuất khẩu là gì và hàng hóa nào thuộc đối tượng chịu thuế
Thuế xuất khẩu là thuế gián thu thu trên hàng hóa đưa ra khỏi lãnh thổ Việt Nam hoặc đưa vào khu phi thuế quan.
1.1. Khái niệm thuế xuất khẩu theo Luật 107/2016/QH13
Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 có hiệu lực từ 01/9/2016, được sửa đổi bởi Luật 90/2025/QH15 và Luật 133/2025/QH15. Theo Điều 5, thuế suất với hàng xuất khẩu được quy định cụ thể cho từng mặt hàng tại biểu thuế.
1.2. Đối tượng chịu thuế và trường hợp không chịu thuế xuất khẩu
Điều 2 Luật 107/2016/QH13 xác định đối tượng chịu thuế gồm:
- Hàng qua cửa khẩu: Hàng hóa xuất khẩu qua cửa khẩu, biên giới Việt Nam
- Hàng vào khu phi thuế quan: Hàng từ thị trường trong nước đưa vào khu phi thuế quan
- Trường hợp khác: Hàng xuất khẩu tại chỗ và hàng của doanh nghiệp thực hiện quyền xuất khẩu, quyền phân phối.
Trường hợp không chịu thuế gồm hàng quá cảnh, chuyển khẩu, trung chuyển; hàng viện trợ; hàng từ khu phi thuế quan ra nước ngoài hoặc giữa các khu phi thuế quan.
2. Các loại thuế xuất khẩu và thuế liên quan đến hàng xuất khẩu
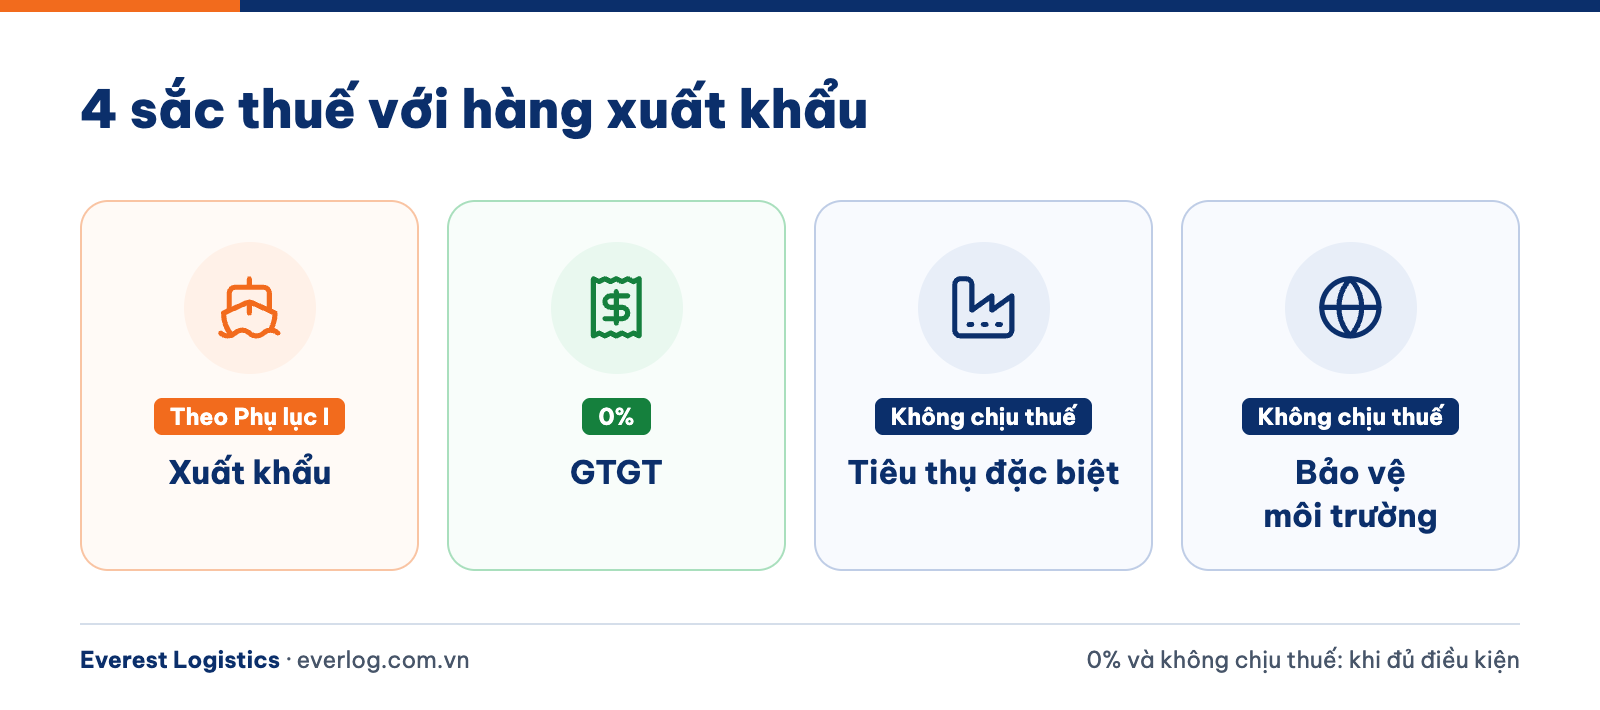
Hình 1: Các loại thuế xuất khẩu gồm thuế xuất khẩu, GTGT, tiêu thụ đặc biệt, bảo vệ môi trường
Các loại thuế xuất khẩu thường bị gộp làm một, nhưng thực tế lô hàng xuất khẩu liên quan đến bốn sắc thuế:
| Loại thuế | Căn cứ hiện hành | Áp dụng với hàng xuất khẩu |
|---|---|---|
| Thuế xuất khẩu | Luật 107/2016/QH13, Nghị định 26/2023/NĐ-CP | Chỉ nộp khi mặt hàng có thuế suất trong Phụ lục I |
| Thuế giá trị gia tăng | Luật 48/2024/QH15, Nghị định 181/2025/NĐ-CP | Thuế suất 0% khi đủ hồ sơ |
| Thuế tiêu thụ đặc biệt | Luật 66/2025/QH15 | Không chịu thuế khi cơ sở sản xuất, gia công xuất khẩu |
| Thuế bảo vệ môi trường | Luật 57/2010/QH12 | Không chịu thuế khi cơ sở sản xuất trực tiếp hoặc ủy thác xuất khẩu |
2.1. Thuế xuất khẩu theo Biểu thuế xuất khẩu
Đây là sắc thuế chính có thể phát sinh số phải nộp với hàng xuất khẩu. Điều 10 Luật 107/2016/QH13 đặt nguyên tắc thuế suất xuất khẩu tăng dần từ thành phẩm đến nguyên liệu thô. Khi xét hàng nào chịu thuế xuất khẩu, cần kiểm tra trước nhóm tài nguyên, khoáng sản và sản phẩm chế biến từ chúng.
2.2. Thuế GTGT 0% và điều kiện hồ sơ
Hàng xuất khẩu áp dụng thuế suất GTGT 0% theo Điều 9 Luật Thuế giá trị gia tăng số 48/2024/QH15. Điều 18 Nghị định 181/2025/NĐ-CP yêu cầu ba loại chứng từ:
- Hợp đồng: Hợp đồng bán, gia công hàng xuất khẩu hoặc hợp đồng ủy thác xuất khẩu
- Thanh toán: Chứng từ thanh toán không dùng tiền mặt
- Tờ khai: Tờ khai hải quan theo quy định.
2.3. Thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường
Điều 3 Luật 66/2025/QH15 loại trừ hàng do cơ sở sản xuất, gia công xuất khẩu hoặc bán, ủy thác để xuất khẩu. Điều 4 Luật 57/2010/QH12 loại trừ hàng do cơ sở sản xuất trực tiếp hoặc ủy thác xuất khẩu. Mua hàng chịu thuế để xuất khẩu không được loại trừ.
3. Biểu thuế xuất khẩu hiện hành gồm những gì
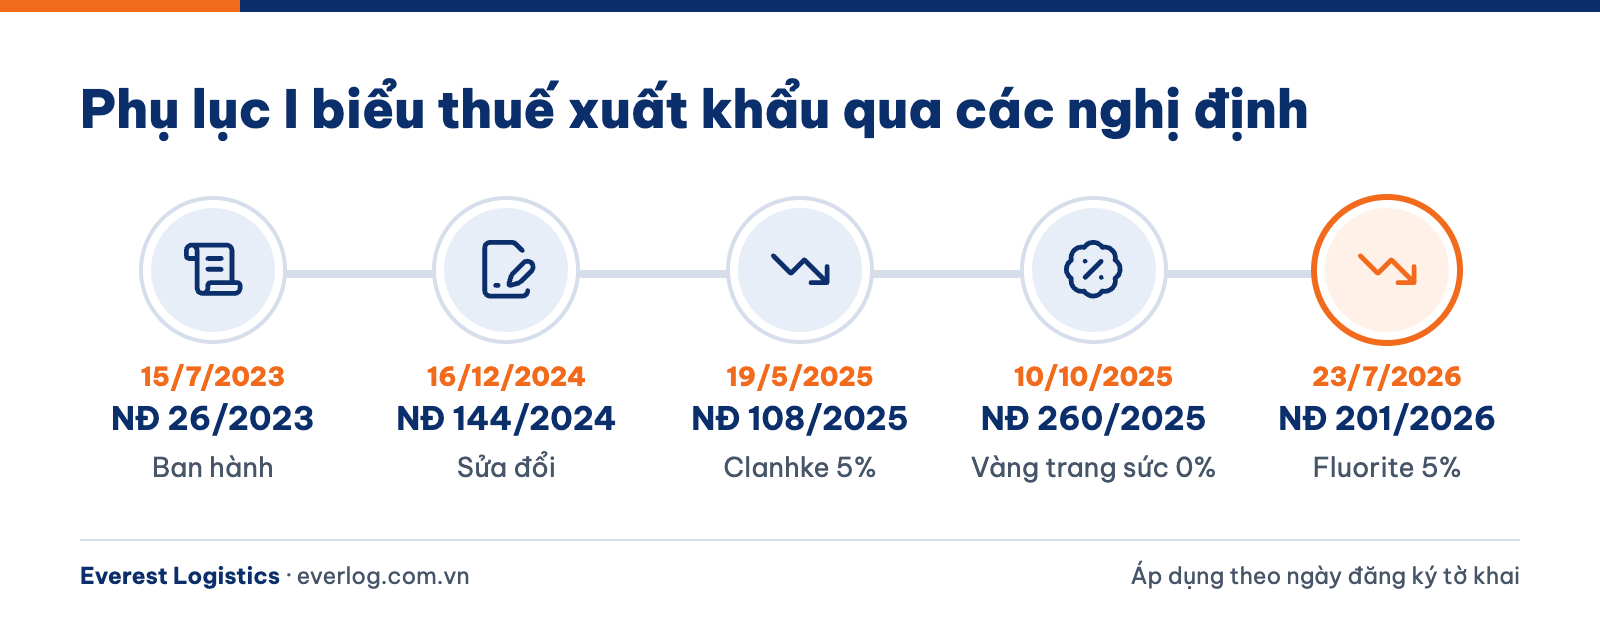
Hình 2: Mốc sửa đổi Biểu thuế xuất khẩu Phụ lục I Nghị định 26/2023/NĐ-CP từ 2023 đến 2026
Biểu thuế ban hành kèm Nghị định 26/2023/NĐ-CP, hiệu lực từ 15/7/2023, và đã được sửa đổi nhiều lần.
3.1. Cấu trúc Phụ lục I Nghị định 26/2023/NĐ-CP
Phụ lục I có tên Biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế. Mỗi dòng gồm:
- Mã hàng: Nhóm 4 số hoặc mã chi tiết 8 số
- Mô tả hàng hóa: Tên, đặc điểm của mặt hàng chịu thuế
- Thuế suất: Tỷ lệ phần trăm, một số dòng có lộ trình theo năm.
3.2. Nhóm hàng chịu thuế xuất khẩu và các lần sửa đổi 2024 đến 2026
Một số dòng thuế đã đối chiếu văn bản:
| Mặt hàng, mã HS | Thuế suất | Văn bản | Áp dụng |
|---|---|---|---|
| 13 mã đá lát, đá xây dựng, đá phiến nhóm 6801, 6802, 6803 | 20% | Nghị định 26/2023/NĐ-CP, Công văn 1465/TXNK-PL | Từ 01/01/2025 |
| Clanhke xi măng 2523.10.10, 2523.10.90 | 5%, trở lại 10% từ 01/01/2027 | Nghị định 108/2025/NĐ-CP | Từ 19/5/2025 |
| Nhiều mặt hàng vàng trang sức nhóm 71.13, 71.14, 71.15 | 0% | Nghị định 260/2025/NĐ-CP | Từ 10/10/2025 |
| Khoáng fluorite trên 97% canxi florua, mã 2529.22.00 | 5%, giảm từ 10% | Nghị định 201/2026/NĐ-CP | Từ 23/7/2026 |
| Một số mã bismut xi măng nhóm 81.06 | 0% | Nghị định 201/2026/NĐ-CP | Từ 23/7/2026 |
Nghị định 144/2024/NĐ-CP, hiệu lực từ 16/12/2024, cũng sửa một số dòng tại Phụ lục I.
3.3. Nhóm STT 211 và hàng hóa không có tên trong biểu thuế
Điều 4 Nghị định 26/2023/NĐ-CP quy định hai trường hợp đặc biệt:
- Hàng không có tên trong biểu: Khai mã 8 số theo Mục I Phụ lục II, không khai thuế suất
- Nhóm STT 211: Vật tư, nguyên liệu, bán thành phẩm ngoài STT 01 đến 210, chế biến trực tiếp từ tài nguyên, khoáng sản. Trị giá tài nguyên, khoáng sản cộng chi phí năng lượng từ 51% giá thành
- Thuế suất STT 211: Mặt hàng đã chi tiết mã khai theo STT 211; mặt hàng chưa chi tiết mã khai 5%
- Khi không khai theo STT 211: Nộp Bảng kê tỷ lệ theo Mẫu số 14 để chứng minh tỷ lệ dưới 51%.
4. Cách tra biểu thuế xuất khẩu theo mã HS 8 số
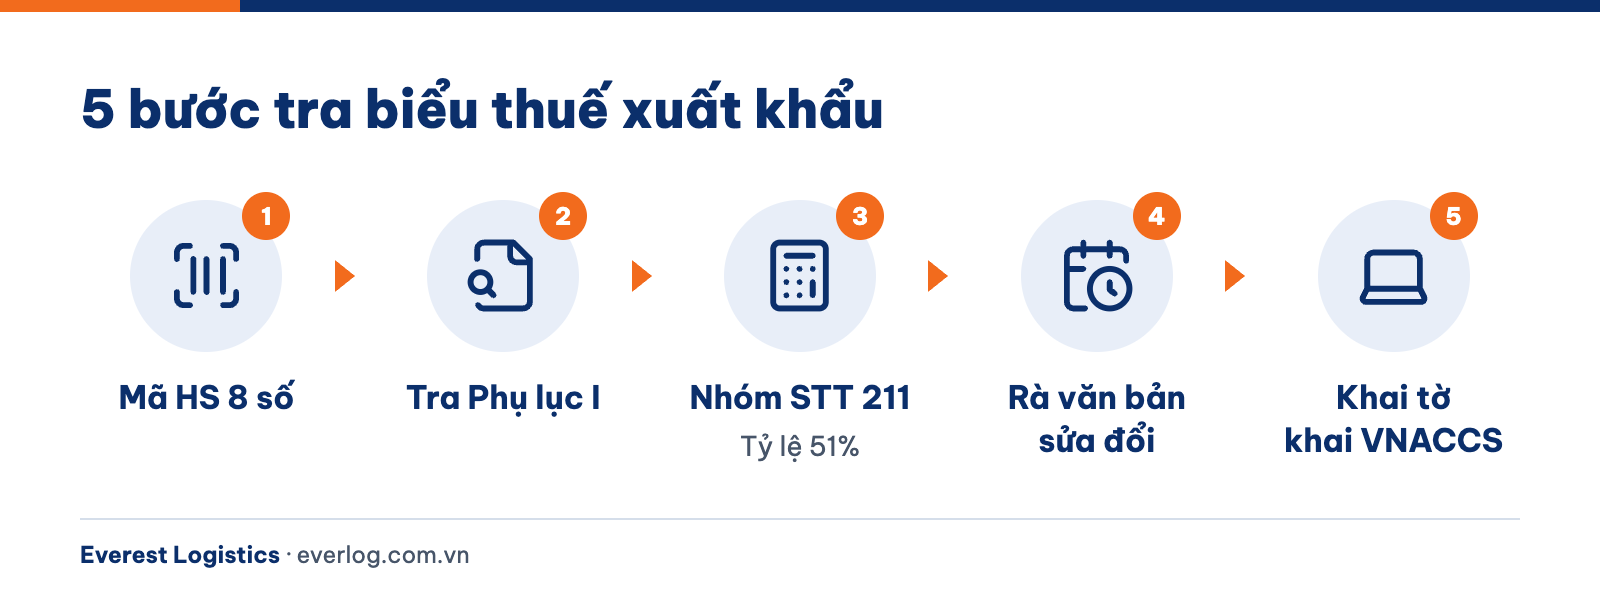
Hình 3: Năm bước tra biểu thuế xuất khẩu theo mã HS 8 số, từ áp mã đến khai tờ khai
Cách tra biểu thuế xuất khẩu bắt đầu từ mã hàng, không bắt đầu từ tên thương mại:
- Bước 1: Xác định mã 8 số: Áp mã HS theo Danh mục kèm Thông tư 31/2022/TT-BTC; từ 15/9/2026 việc phân loại theo Thông tư 85/2026/TT-BTC
- Bước 2: Đối chiếu Phụ lục I: Tìm nhóm 4 số và mã 8 số; có tên thì ghi nhận thuế suất và lộ trình
- Bước 3: Xét nhóm STT 211: Hàng chế biến từ khoáng sản cần tính tỷ lệ 51% trước khi kết luận không chịu thuế
- Bước 4: Kiểm tra văn bản sửa đổi: Rà nghị định sửa Phụ lục I còn hiệu lực tại ngày đăng ký tờ khai
- Bước 5: Khai trên tờ khai: Nhập mã hàng và thuế suất đúng trường hợp khi khai báo hải quan điện tử VNACCS.
5. Cách xác định trị giá tính thuế và số thuế xuất khẩu phải nộp
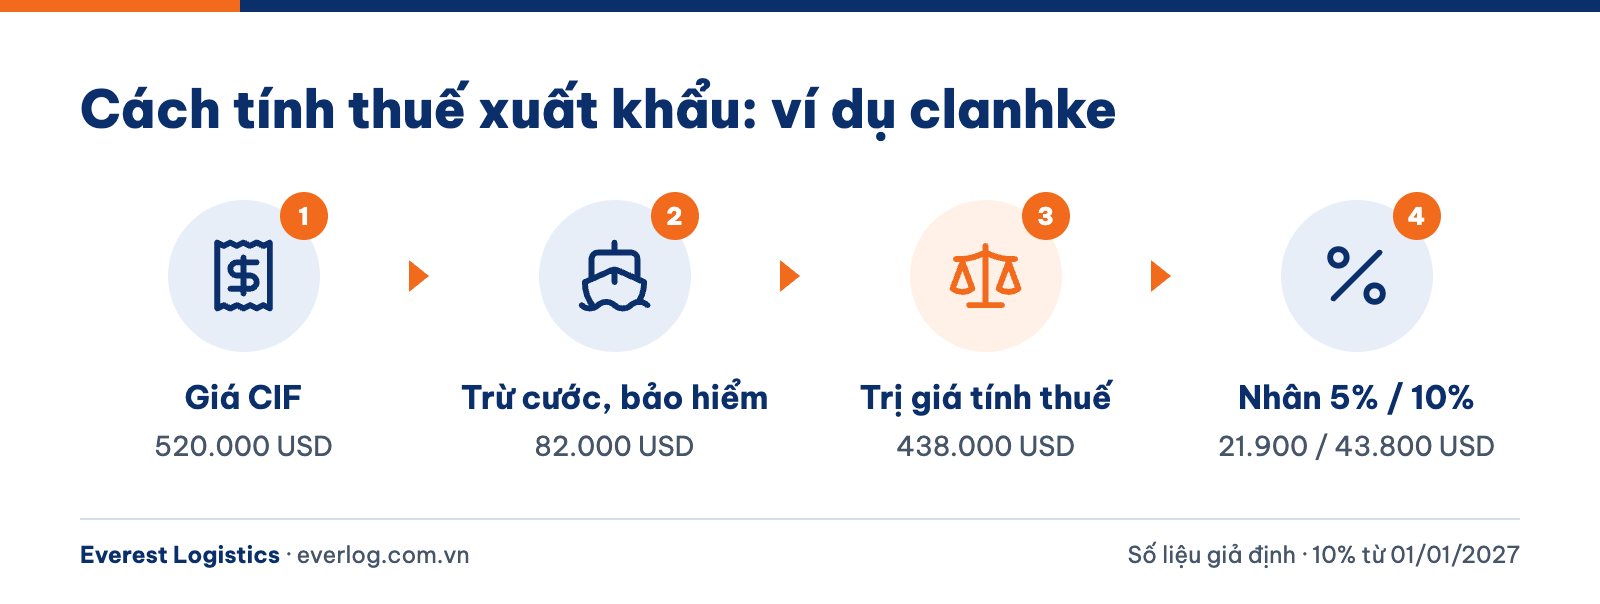
Hình 4: Ví dụ tính trị giá tính thuế và thuế xuất khẩu clanhke từ giá CIF, thuế suất 5% và 10%
Theo Điều 8 Luật 107/2016/QH13, trị giá tính thuế là trị giá hải quan, thời điểm tính thuế là ngày đăng ký tờ khai.
5.1. Trị giá tính thuế là giá bán tính đến cửa khẩu xuất
Theo Điều 86 Luật Hải quan 2014, trị giá hải quan hàng xuất khẩu là giá bán tính đến cửa khẩu xuất. Trị giá này không gồm phí bảo hiểm và vận tải quốc tế. Điều 4 Thông tư 39/2015/TT-BTC, bổ sung bởi Thông tư 60/2019/TT-BTC, hướng dẫn như sau:
| Điều kiện giao hàng | Cách xác định trị giá tính thuế |
|---|---|
| Giao tại kho người bán (EXW, FCA) | Cộng phí vận tải nội địa đến cửa khẩu xuất |
| Giao tại cảng xuất (FOB) | Thường dùng giá FOB |
| Có cước quốc tế (CFR, CPT) | Trừ phí vận tải quốc tế |
| Có cước và bảo hiểm (CIF, CIP) | Trừ phí vận tải và phí bảo hiểm quốc tế |
Chi phí theo từng điều kiện xem tại bài giá FOB.
5.2. Công thức và ví dụ tính thuế xuất khẩu
Với thuế suất theo tỷ lệ phần trăm:
Thuế xuất khẩu = Trị giá tính thuế × Thuế suất thuế xuất khẩu
Ví dụ minh họa, số liệu giả định: xuất 10.000 tấn clanhke mã 2523.10.90 theo giá CIF.
| Hạng mục | Cách tính | Kết quả |
|---|---|---|
| Giá CIF | 52 USD × 10.000 tấn | 520.000 USD |
| Trừ cước và bảo hiểm quốc tế | (8 + 0,2) USD × 10.000 tấn | 82.000 USD |
| Trị giá tính thuế | 520.000 − 82.000 | 438.000 USD |
| Thuế nếu đăng ký tờ khai đến 31/12/2026 | 438.000 × 5% | 21.900 USD |
| Thuế nếu đăng ký tờ khai từ 01/01/2027 | 438.000 × 10% | 43.800 USD |
6. Miễn thuế, hoàn thuế và các sai sót thường gặp khi khai thuế xuất khẩu
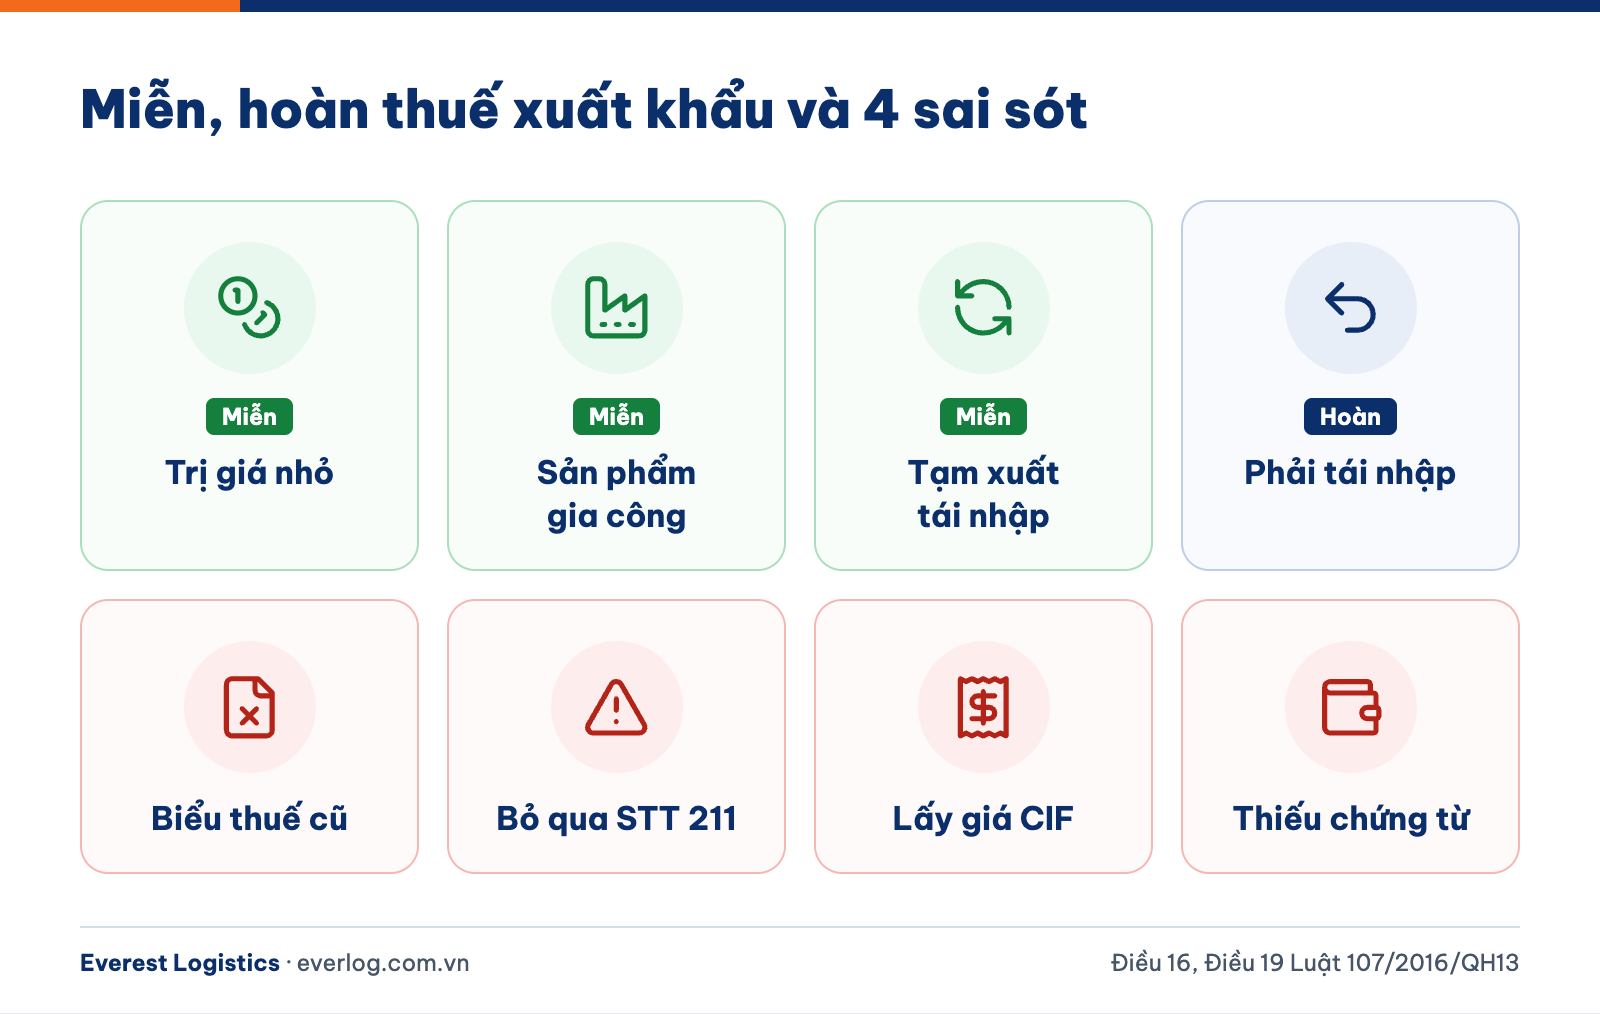
Hình 5: Các trường hợp miễn thuế, hoàn thuế xuất khẩu theo Luật 107/2016/QH13 và bốn sai sót khi khai
6.1. Các trường hợp miễn thuế xuất khẩu theo Điều 16
Các khoản liên quan trực tiếp gồm:
- Khoản 5: Hàng có trị giá hoặc số thuế dưới mức tối thiểu do Chính phủ quy định
- Khoản 6: Sản phẩm gia công xuất khẩu được miễn, trừ phần nguyên liệu trong nước có thuế xuất khẩu
- Khoản 9: Hàng tạm xuất tái nhập để dự hội chợ, triển lãm, thử nghiệm, bảo hành, sửa chữa và phương tiện quay vòng.
6.2. Hoàn thuế khi hàng xuất khẩu phải tái nhập
Theo điểm b khoản 1 Điều 19 Luật 107/2016/QH13, hàng đã nộp thuế xuất khẩu nhưng phải tái nhập được hoàn thuế xuất khẩu. Doanh nghiệp cũng không phải nộp thuế nhập khẩu cho lô tái nhập. Điều kiện là hàng chưa qua sử dụng, gia công, chế biến.
6.3. Sai sót thường gặp và cách phòng tránh
Sai sót thường đến từ dữ liệu đầu vào:
| Sai sót | Hậu quả | Cách phòng tránh |
|---|---|---|
| Dùng file biểu thuế cũ | Khai sai thuế suất, phải khai bổ sung | Đối chiếu văn bản còn hiệu lực tại ngày đăng ký tờ khai |
| Bỏ qua nhóm STT 211 | Thiếu thuế 5% hoặc thiếu bảng kê | Tính tỷ lệ 51% trước khi khai |
| Lấy giá CIF làm trị giá tính thuế | Nộp thừa thuế | Trừ cước, bảo hiểm quốc tế theo chứng từ |
| Thiếu chứng từ thanh toán | Không đủ điều kiện GTGT 0% | Lưu hồ sơ theo từng lô |
7. Khai báo xuất khẩu đúng mã, đúng thuế suất cùng Everest Logistics
Everest Logistics (Everlog) cung cấp dịch vụ khai thuê hải quan và tư vấn mã HS. Khu vực làm hàng gồm Cát Lái, Cái Mép, Tân Sơn Nhất. Phạm vi hỗ trợ là tra cứu biểu thuế xuất khẩu, áp mã và khai báo đúng.
7.1. Năng lực tuyến, đối tác hãng tàu/hãng bay và cam kết vận hành của Everest
Everest là công ty giao nhận và khai báo hải quan B2B tại TP.HCM, thành lập năm 2018, gồm các mảng:
- Hải quan: Khai báo trọn gói, tư vấn mã HS, xin chứng nhận xuất xứ C/O, hun trùng hàng xuất khẩu
- Vận tải: Đường biển FCL, LCL, hàng quá khổ và đường hàng không
- Tuyến chính: Trung Quốc, Mỹ, Canada, EU, Hàn Quốc, Thái Lan, Singapore, Úc, Ấn Độ
- Cam kết vận hành: Một đầu mối từ hồ sơ đến bàn giao; không cam kết kết quả phân luồng hay mức thuế ngoài quy định.
7.2. Quy trình tiếp nhận hồ sơ và báo giá minh bạch
Gửi yêu cầu qua trang liên hệ hoặc hotline theo bốn bước:
- Bước 1: Gửi thông tin: Công ty, điện thoại, loại hàng, điểm đi, điểm đến, trọng lượng hoặc thể tích, thời gian cần giao
- Bước 2: Kiểm tra thuế suất: Đối chiếu mã 8 số với Phụ lục I, nhóm STT 211, văn bản sửa đổi
- Bước 3: Báo giá theo lô: Tách riêng khoản nộp ngân sách và phí dịch vụ
- Bước 4: Khai báo: Truyền tờ khai, theo dõi phân luồng, bàn giao chứng từ.
7.3. Bảng phụ phí tham khảo và chính sách hỗ trợ doanh nghiệp XNK
Số tiền cụ thể được xác nhận khi báo giá:
| Khoản chi phí | Cơ sở xác định | Ghi chú |
|---|---|---|
| Thuế xuất khẩu, lệ phí hải quan | Biểu thuế, quy định về lệ phí | Nộp ngân sách nhà nước |
| Phí khai thuê hải quan, tư vấn mã HS | Theo lô và loại hình | Xác nhận trước khi thực hiện |
| Phí cấp C/O | Biểu phí của tổ chức cấp | Khi nước nhập khẩu yêu cầu |
| Phụ phí cảng, THC | Hãng tàu, cảng, thời điểm | Tham khảo, thay đổi theo hãng tàu |
Với hàng chế biến từ khoáng sản, đá, kim loại, nên tính tỷ lệ tài nguyên cộng năng lượng ngay khi chào giá. Phát hiện hàng thuộc nhóm STT 211 lúc mở tờ khai thì khoản thuế 5% đã nằm ngoài giá bán.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Hàng xuất khẩu không có tên trong Biểu thuế xuất khẩu có phải nộp thuế không?
Không. Theo Điều 4 Nghị định 26/2023/NĐ-CP, doanh nghiệp khai mã 8 số và không khai thuế suất, trừ hàng thuộc nhóm STT 211.
Biểu thuế xuất khẩu khác biểu thuế nhập khẩu ở điểm nào?
Phụ lục I chỉ liệt kê mặt hàng chịu thuế xuất khẩu, còn Biểu thuế nhập khẩu ưu đãi tại Phụ lục II bao phủ toàn bộ danh mục hàng hóa.
Thuế suất xuất khẩu được áp dụng theo thời điểm nào?
Theo Điều 8 Luật 107/2016/QH13, thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan.
Hàng xuất khẩu có được áp dụng thuế GTGT 0% không?
Có, khi đủ hợp đồng, chứng từ thanh toán không dùng tiền mặt và tờ khai hải quan theo Điều 18 Nghị định 181/2025/NĐ-CP.
Sản phẩm gia công xuất khẩu có phải nộp thuế xuất khẩu không?
Được miễn theo khoản 6 Điều 16 Luật 107/2016/QH13, trừ phần nguyên liệu trong nước có thuế xuất khẩu.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 195 đường N, phường Phú Hữu, quận 9, HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


