


Nghị định 169/2026/NĐ-CP là văn bản quy định xử phạt vi phạm hành chính trong lĩnh vực hải quan, áp dụng từ ngày 01/7/2026 và thay toàn bộ Nghị định 128/2020/NĐ-CP. Phần lớn khung tiền phạt được giữ nguyên, nhưng cách tính mức phạt cụ thể, các trường hợp được miễn phạt khi tự khai bổ sung và điều kiện để khai sai mã HS bị coi là trốn thuế đã thay đổi, nên doanh nghiệp xuất nhập khẩu vẫn dùng quy trình kiểm soát cũ sẽ đánh giá sai rủi ro của từng tờ khai. Bài viết đặt quy định cũ và mới cạnh nhau, chỉ ra thay đổi nào ảnh hưởng tới tiền phạt và hồ sơ của lô hàng, rồi tính thử một lô hàng giả định để thấy cùng một lỗi khai sai có thể tốn từ 0 đồng tới hơn 270 triệu đồng tiền phạt tùy thời điểm doanh nghiệp tự sửa.
Những điểm chính
- Văn bản đang áp dụng: Từ ngày 01/7/2026, mọi quyết định xử phạt hải quan căn cứ Nghị định 169/2026/NĐ-CP, còn Nghị định 128/2020/NĐ-CP và Điều 2 Nghị định 102/2021/NĐ-CP đã hết hiệu lực
- Mốc rẻ nhất để sửa lỗi: Khai sai làm thiếu thuế được tự khai bổ sung trong 60 ngày kể từ ngày thông quan, trước khi có quyết định kiểm tra, thì không bị phạt mà chỉ nộp đủ thuế và tiền chậm nộp
- Rủi ro tăng mạnh nhất: Mặt hàng đã có văn bản xác định trước mã số, thông báo kết quả phân loại hoặc quyết định ấn định thuế mà vẫn khai sai mã HS có thể bị phạt như trốn thuế, từ 1 đến 3 lần số thuế trốn
Nội dung
- 1. Nghị định 169/2026 thay văn bản nào, hiệu lực từ ngày nào và áp dụng cho ai
- 1.1. Văn bản hết hiệu lực và quy tắc chuyển tiếp
- 1.2. Ai bị phạt và mức phạt của tổ chức khác cá nhân thế nào
- 2. Nghị định 169/2026 khác Nghị định 128/2020 ở những điểm nào
- 3. Mức phạt khai sai mã HS, trị giá và xuất xứ hiện nay là bao nhiêu
- 3.1. Khai sai nhưng không làm thiếu thuế
- 3.2. Khai sai làm thiếu thuế: phạt 10% hoặc 20% số thuế thiếu
- 3.3. Khi nào khai sai mã HS bị xử lý như trốn thuế
- 4. Chậm nộp hồ sơ, chậm nộp báo cáo quyết toán bị phạt bao nhiêu
- 5. Khai bổ sung vào lúc nào thì không bị phạt
- 6. Tình huống giả định: lô linh kiện khai sai mã HS và tiền phạt theo thời điểm sửa
- 7. Doanh nghiệp cần điều chỉnh gì sau ngày 01/7/2026
- 8. Dịch vụ rà soát tờ khai và khai bổ sung theo Nghị định 169 tại Everest Logistics
- Câu hỏi thường gặp (FAQ)
1. Nghị định 169/2026 thay văn bản nào, hiệu lực từ ngày nào và áp dụng cho ai
Nghị định 169/2026/NĐ-CP được Chính phủ ban hành ngày 15/5/2026, có hiệu lực từ ngày 01/7/2026, gồm 4 chương và 40 điều. Văn bản quy định hành vi vi phạm, mức phạt, biện pháp khắc phục hậu quả và thẩm quyền xử phạt cho mọi khâu của thủ tục hải quan, từ khai báo, kiểm tra, giám sát tới quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu.
1.1. Văn bản hết hiệu lực và quy tắc chuyển tiếp
Theo khoản 2 Điều 38, kể từ ngày 01/7/2026 thì Nghị định 128/2020 hết hiệu lực, cùng với Điều 2 Nghị định 102/2021/NĐ-CP là phần đã sửa đổi Nghị định 128 trước đây. Nhiều tài liệu nội bộ, hợp đồng dịch vụ khai thuê và cả các bài hướng dẫn trên mạng vẫn dẫn điều khoản của Nghị định 128, nên doanh nghiệp đọc một mức phạt kèm số điều cũ cần đổi chiếu lại theo văn bản mới trước khi dùng.
Điều 39 xử lý các vụ việc nằm vắt qua mốc 01/7/2026 theo hai hướng. Hành vi đã xảy ra và kết thúc trước ngày này nhưng bị phát hiện hoặc xem xét xử phạt sau đó chỉ áp dụng Nghị định 169 khi văn bản mới không quy định trách nhiệm hoặc quy định nhẹ hơn, còn quyết định xử phạt ban hành trước ngày 01/7/2026 mà doanh nghiệp đang khiếu nại thì vẫn giải quyết theo Nghị định 128.
1.2. Ai bị phạt và mức phạt của tổ chức khác cá nhân thế nào
Nghị định áp dụng cho tổ chức, cá nhân trong nước và nước ngoài có hành vi vi phạm trên lãnh thổ Việt Nam, gồm doanh nghiệp, chi nhánh, văn phòng đại diện, hợp tác xã và hộ kinh doanh. Mức tiền phạt ghi ở Chương II là mức áp cho tổ chức, cá nhân vi phạm cùng hành vi chỉ bị phạt bằng một nửa, còn hộ kinh doanh bị phạt theo mức của cá nhân.
Riêng hai nhóm vi phạm về thuế là khai sai làm thiếu thuế ở Điều 10 và trốn thuế ở Điều 15 thì tính theo phần trăm hoặc số lần của số thuế, áp chung cho cả tổ chức lẫn cá nhân. Khi thuê dịch vụ khai báo, doanh nghiệp đứng tên nhập khẩu vẫn là người nộp thuế, nên số thuế thiếu và tiền chậm nộp vẫn do doanh nghiệp nộp, bất kể lỗi phát sinh ở khâu nào.
2. Nghị định 169/2026 khác Nghị định 128/2020 ở những điểm nào
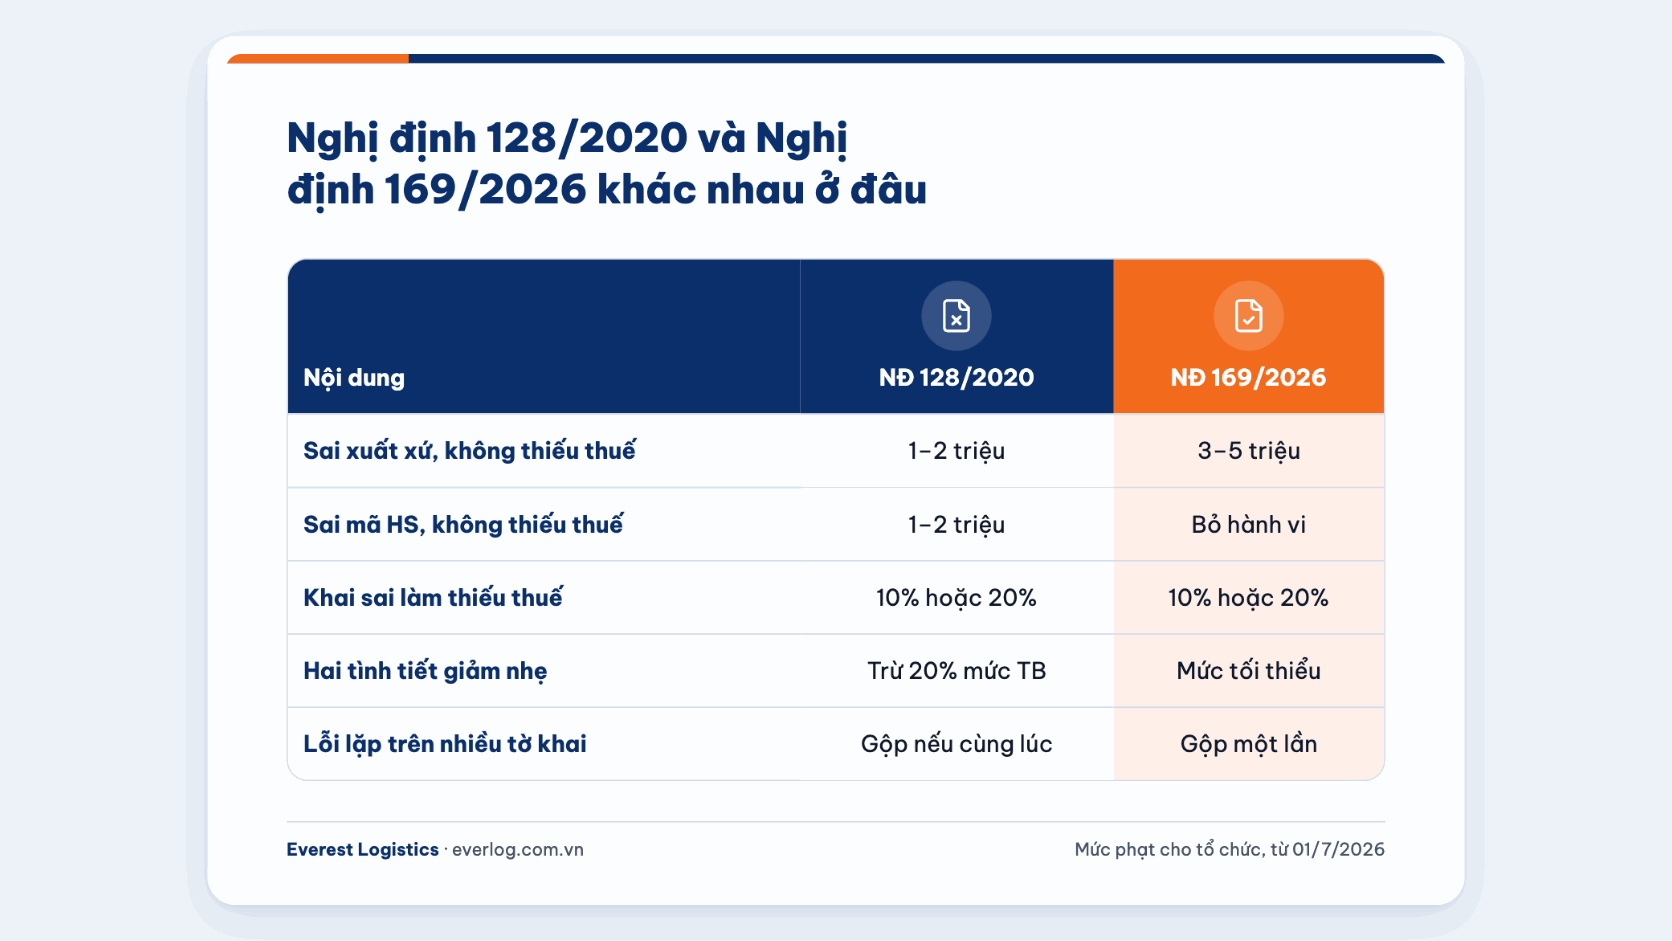
Khung tiền phạt cho phần lớn hành vi gần như được giữ nguyên, nên một bảng liệt kê lại từng mức phạt không giúp doanh nghiệp biết mình phải đổi gì. Bảng dưới chỉ đặt cạnh nhau những điểm mà kết quả xử phạt của cùng một lỗi đã khác đi, đối chiếu từ toàn văn hai nghị định.
| Nội dung | Nghị định 128/2020 (đến 30/6/2026) | Nghị định 169/2026 (từ 01/7/2026) | Ảnh hưởng tới doanh nghiệp |
|---|---|---|---|
| Khai sai lượng, tên hàng, trị giá, mã số của hàng chịu thuế nhưng không làm thay đổi số thuế | Phạt 1 đến 2 triệu đồng (điểm b khoản 1 Điều 8) | Bỏ hành vi này khỏi điều khoản khai hải quan | Lỗi không ảnh hưởng thuế không còn bị phạt theo khung này, nhưng vẫn phải khai bổ sung |
| Khai sai xuất xứ, không làm thiếu thuế | Hàng nhập khẩu chịu thuế: 1 đến 2 triệu đồng (điểm b khoản 1 Điều 8) | 3 đến 5 triệu đồng cho hàng xuất khẩu, nhập khẩu nói chung (điểm b khoản 3 Điều 9) | Khung phạt cao hơn, cần đối chiếu C/O với tờ khai kỹ hơn |
| Khai sai làm thiếu thuế | 10% khi tự khai bổ sung muộn, 20% khi bị phát hiện | Giữ 10% và 20% (Điều 10), thêm mốc kiểm tra sau thông quan vào trường hợp sửa báo cáo quyết toán quá hạn chịu mức 10% | Tỷ lệ không đổi, mốc tự sửa được ghi rõ hơn |
| Trường hợp tự khai bổ sung không bị phạt | Dẫn chung theo khoản 4 Điều 29 Luật Hải quan | Liệt kê từng trường hợp, gồm mốc 60 ngày sau thông quan và 60 ngày sau khi nộp báo cáo quyết toán (khoản 2 Điều 7) | Có căn cứ rõ để đề nghị không xử phạt |
| Khai sai mã HS bị coi là trốn thuế | Khi mặt hàng đã được Bộ Tài chính, hải quan hướng dẫn mã số | Liệt kê rõ các hình thức hướng dẫn, gồm xác định trước, thông báo kết quả phân loại, quyết định ấn định thuế hoặc quyết định xử phạt trước đó (khoản 5 Điều 15) | Phải lưu và tra các văn bản này cho từng mặt hàng |
| Cùng một lỗi trên nhiều tờ khai | Phạt một lần, áp tình tiết tăng nặng, chỉ khi các lỗi được phát hiện cùng một thời điểm | Bỏ điều kiện phát hiện cùng thời điểm (khoản 1 Điều 3) | Lỗi lặp lại trên nhiều tờ khai chưa bị xử lý được gộp thành một lần phạt |
| Mức phạt cụ thể khi có nhiều tình tiết | Mỗi tình tiết giảm nhẹ hoặc tăng nặng cộng trừ 10% mức trung bình | Một tình tiết cộng trừ 10%, từ hai tình tiết trở lên lấy thẳng mức tối thiểu hoặc tối đa (điểm đ khoản 3 Điều 6) | Hồ sơ giải trình có hai tình tiết giảm nhẹ trở lên giúp giảm tiền phạt rõ rệt |
| Xử phạt trên môi trường điện tử | Chưa có quy định riêng | Biên bản và quyết định xử phạt điện tử có giá trị như văn bản giấy (Điều 37) | Phải theo dõi email, tin nhắn và hệ thống của hải quan để không lỡ thời hạn giải trình |
Thay đổi về hành vi bị bỏ cần được đọc đúng phạm vi. Nghị định 169 bỏ mức phạt riêng cho lỗi khai sai không làm thay đổi số thuế, nhưng không bỏ nghĩa vụ khai đúng, và nếu mã HS sai che mất một yêu cầu kiểm tra chuyên ngành hoặc giấy phép thì lô hàng chuyển sang bị xử lý theo Điều 19 với khung phạt cao hơn nhiều.
3. Mức phạt khai sai mã HS, trị giá và xuất xứ hiện nay là bao nhiêu
Câu hỏi đầu tiên khi phát hiện một chỉ tiêu khai sai không phải là khung phạt bao nhiêu, mà là lỗi đó có làm thay đổi số thuế phải nộp hay không, vì Nghị định 169/2026 tách hai trường hợp này vào hai điều khác nhau với cách tính khác nhau. Lỗi phát sinh ngay lúc mở tờ khai hải quan, nhưng mức phạt lại phụ thuộc vào lúc lỗi được sửa hoặc bị phát hiện.
3.1. Khai sai nhưng không làm thiếu thuế
Điều 9 áp dụng cho các lỗi khai sai không làm thiếu thuế. Mức phạt cho tổ chức chia theo loại hàng như sau, mỗi mức đều có điều kiện tang vật trị giá trên 10 triệu đồng khi lỗi nằm ở chỉ tiêu lượng hàng:
| Hành vi khai sai | Khung phạt cho tổ chức | Căn cứ |
|---|---|---|
| Lượng, tên hàng, xuất xứ của hàng viện trợ đã được phê duyệt; không khai mối quan hệ đặc biệt nhưng không ảnh hưởng trị giá | 1 đến 2 triệu đồng | Khoản 1 Điều 9 |
| Lượng, tên hàng, chất lượng, trị giá, xuất xứ của hàng quá cảnh, chuyển khẩu, trung chuyển hoặc hàng dùng trong khu phi thuế quan | 2 đến 4 triệu đồng | Khoản 2 Điều 9 |
| Lượng, tên hàng, chất lượng, trị giá của hàng miễn thuế, không chịu thuế; xuất xứ của hàng xuất khẩu, nhập khẩu nói chung | 3 đến 5 triệu đồng | Khoản 3 Điều 9 |
| Số lượng vận đơn chủ, vận đơn thứ cấp trên bản khai hàng hóa; lượng, tên hàng, xuất xứ hàng đưa vào hoặc ra kho ngoại quan | 5 đến 10 triệu đồng | Khoản 4 Điều 9 |
| Đã làm thủ tục nhưng không xuất khẩu hoặc xuất khẩu thiếu so với tờ khai | 20 đến 40 triệu đồng | Khoản 5 Điều 9 |
Nếu doanh nghiệp tự phát hiện và khai bổ sung nhưng đã quá thời hạn được khai bổ sung, mức phạt giảm xuống bằng một nửa, chẳng hạn khung 3 đến 5 triệu đồng còn 1,5 đến 2,5 triệu đồng và khung 20 đến 40 triệu đồng còn 10 đến 20 triệu đồng theo khoản 6 Điều 9. Khi lỗi ở khoản 3 hoặc khoản 5 làm thiếu thuế, hồ sơ chuyển sang xử lý theo Điều 10 hoặc Điều 15, không phạt theo Điều 9 nữa.
3.2. Khai sai làm thiếu thuế: phạt 10% hoặc 20% số thuế thiếu
Khi sai lượng, tên hàng, chất lượng, trị giá hải quan, mã số hàng hóa, thuế suất hoặc mức thuế làm thiếu thuế, Điều 10 phạt theo phần trăm số thuế thiếu thay vì một khung tiền cố định. Mức phạt khai sai mã HS lúc này phụ thuộc vào ai phát hiện lỗi và phát hiện vào lúc nào:
- Phạt 10% số thuế thiếu: Doanh nghiệp tự phát hiện và khai bổ sung sau khi hải quan đã thông báo kiểm tra trực tiếp hồ sơ, sau 60 ngày kể từ ngày thông quan, hoặc quá hạn sửa báo cáo quyết toán, nhưng vẫn trước quyết định kiểm tra
- Phạt 20% số thuế thiếu: Hải quan phát hiện trong lúc làm thủ tục, khi kiểm tra sau thông quan, thanh tra, kiểm toán, hoặc doanh nghiệp không khai bổ sung trị giá với hàng chưa có giá chính thức tại thời điểm đăng ký tờ khai
- Ngưỡng áp dụng: Các mức phạt theo phần trăm chỉ áp dụng khi số thuế chênh lệch từ 2 triệu đồng trên mỗi tờ khai đối với tổ chức và từ 500.000 đồng trên mỗi tờ khai đối với cá nhân
Trong mọi trường hợp, doanh nghiệp vẫn phải nộp đủ số thuế thiếu như một biện pháp khắc phục hậu quả, nên tiền phạt là khoản cộng thêm chứ không thay cho tiền thuế.
3.3. Khi nào khai sai mã HS bị xử lý như trốn thuế
Điều 15 liệt kê 11 nhóm hành vi trốn thuế, trong đó có khai sai mã số, thuế suất, mức thuế đối với mặt hàng đã được Bộ Tài chính hoặc cơ quan hải quan hướng dẫn. Khoản 5 Điều 15 làm rõ hướng dẫn này gồm văn bản hướng dẫn của Bộ Tài chính, thông báo kết quả phân tích, phân loại, văn bản xác định trước mã số, hoặc quyết định ấn định thuế, quyết định xử phạt trước đó đối với hàng hóa có cùng tên hàng và mã số.
Hành vi trốn thuế bị phạt 1 lần số thuế trốn khi không có tình tiết tăng nặng, mỗi tình tiết tăng nặng cộng thêm 0,2 lần, tối đa 3 lần. Trường hợp thứ hai cũng rơi vào nhóm trốn thuế là khi hải quan đã phát hiện khai sai làm thiếu thuế mà doanh nghiệp không nộp đủ số thuế thiếu trước thời điểm lập biên bản vi phạm, theo điểm c khoản 1 Điều 15.
4. Chậm nộp hồ sơ, chậm nộp báo cáo quyết toán bị phạt bao nhiêu
Nhóm vi phạm về thời hạn nằm ở Điều 8 và Điều 12, với khung phạt gần như giữ nguyên so với Nghị định 128, nhưng danh sách hành vi được bổ sung thêm cho phù hợp với quy định thủ tục mới. Các mức thường gặp với doanh nghiệp nhập khẩu và doanh nghiệp gia công, sản xuất xuất khẩu như sau:
| Hành vi | Khung phạt cho tổ chức | Căn cứ |
|---|---|---|
| Khai, nộp, xuất trình hoặc cung cấp thông tin hồ sơ hải quan không đúng thời hạn | 500.000 đến 1 triệu đồng | Điểm a khoản 1 Điều 8 |
| Khai bổ sung trị giá quá hạn với hàng chưa có giá chính thức hoặc có khoản điều chỉnh cộng | 500.000 đến 1 triệu đồng | Điểm d khoản 1 Điều 8 |
| Nộp báo cáo quyết toán, báo cáo sử dụng hàng miễn thuế, thông báo sử dụng hàng thuế suất Chương 98 không đúng thời hạn | 2 đến 5 triệu đồng | Điểm b khoản 3 Điều 8 |
| Không tái xuất, tái nhập đúng thời hạn đã đăng ký | 2 đến 5 triệu đồng | Điểm g khoản 3 Điều 8 |
| Lập báo cáo quyết toán sai, tự sửa ngoài thời hạn | 1 đến 2 triệu đồng | Điểm b khoản 1 Điều 12 |
| Lập báo cáo quyết toán sai, không tự sửa | 2 đến 4 triệu đồng | Điểm c khoản 2 Điều 12 |
| Cung cấp hồ sơ, chứng từ, dữ liệu không đầy đủ hoặc không đúng hạn khi hải quan yêu cầu | 4 đến 10 triệu đồng | Điểm b khoản 3 Điều 12 |
| Không chấp hành quyết định kiểm tra của hải quan | 8 đến 12 triệu đồng | Khoản 4 Điều 12 |
Với báo cáo quyết toán hải quan, hạn nộp là ngày thứ 90 kể từ ngày kết thúc năm tài chính, nên năm tài chính kết thúc ngày 31/12/2026 phải nộp chậm nhất ngày 31/3/2027. Báo cáo lập sai dẫn tới thiếu thuế không phạt theo bảng trên mà chuyển sang mức 10% hoặc 20% của Điều 10.
Điểm thay đổi đáng chú ý nằm ở cách ra con số cụ thể trong khung. Lấy hành vi nộp chậm báo cáo quyết toán làm mẫu, mức phạt cụ thể là mức trung bình 3,5 triệu đồng; có một tình tiết giảm nhẹ thì còn 3,15 triệu đồng, còn từ hai tình tiết giảm nhẹ trở lên thì áp thẳng mức tối thiểu 2 triệu đồng, trong khi cách tính cũ chỉ giảm xuống 2,8 triệu đồng. Chiều ngược lại, hai tình tiết tăng nặng trở lên đẩy mức phạt lên thẳng 5 triệu đồng.
5. Khai bổ sung vào lúc nào thì không bị phạt
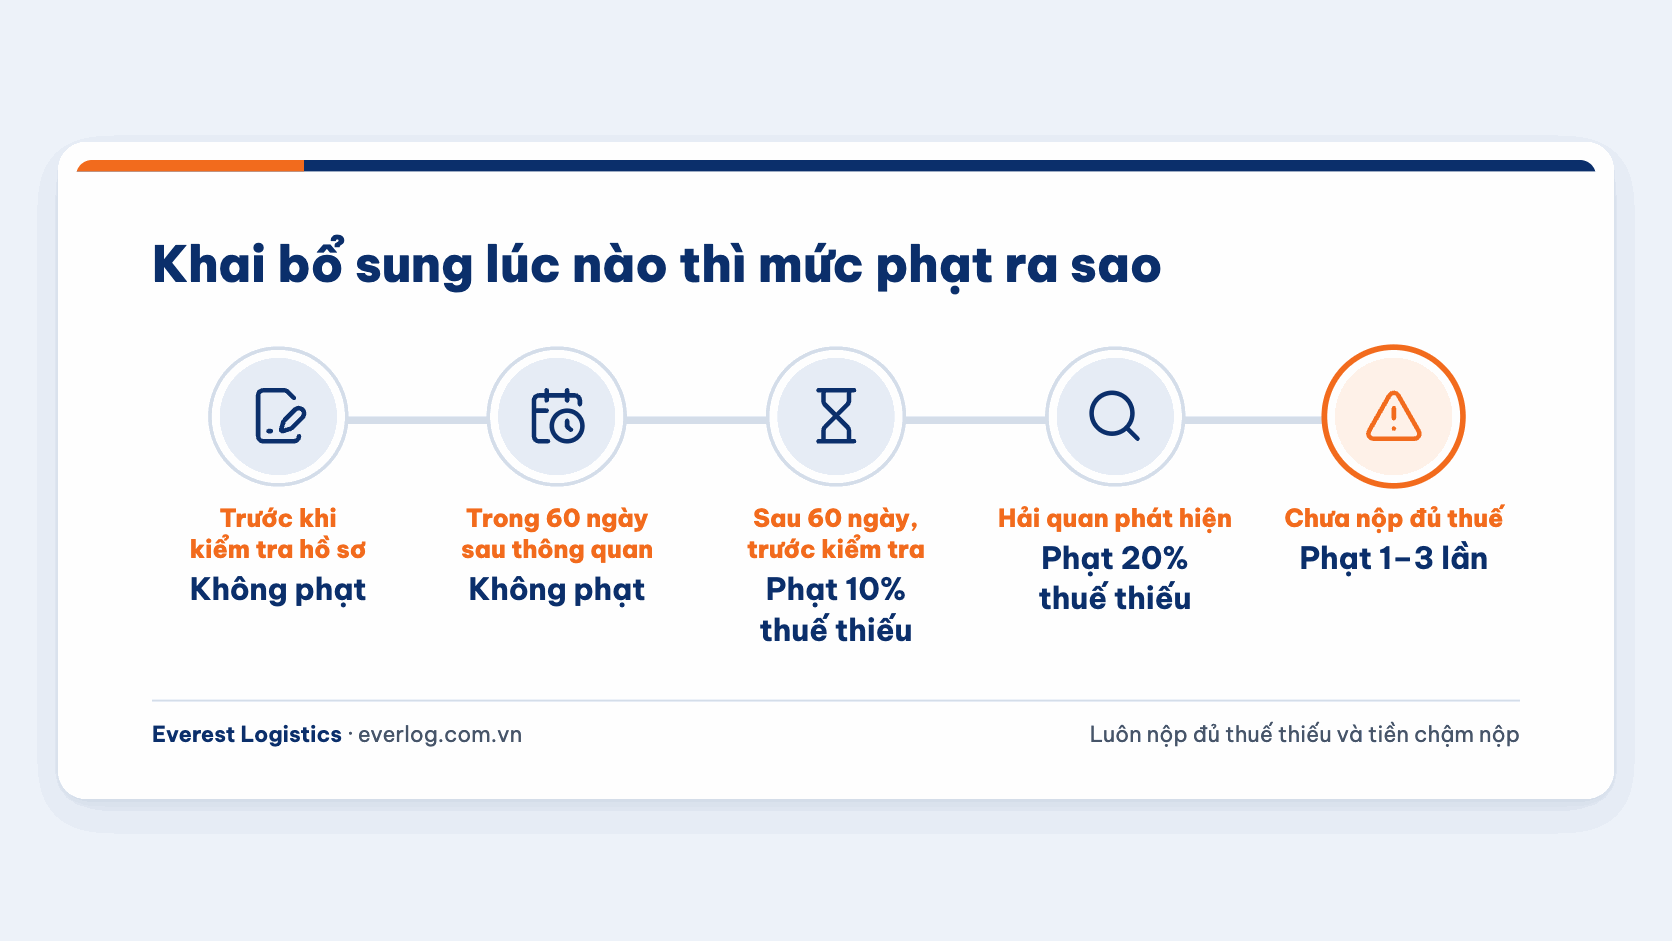
Khoản 2 Điều 7 liệt kê các trường hợp người nộp thuế đã khai sai làm thiếu thuế nhưng khai bổ sung không bị phạt, miễn là việc khai bổ sung xảy ra trước một mốc cụ thể. Doanh nghiệp vẫn nộp đủ thuế thiếu và tiền chậm nộp, chỉ không chịu thêm tiền phạt:
- Hàng đang làm thủ tục: Khai bổ sung trước thời điểm hải quan thông báo kiểm tra trực tiếp hồ sơ hải quan của tờ khai đó
- Hàng đã thông quan: Khai bổ sung trong 60 ngày kể từ ngày thông quan và trước khi có quyết định thanh tra, kiểm tra sau thông quan
- Báo cáo quyết toán: Sửa đổi, bổ sung trong 60 ngày kể từ ngày nộp báo cáo và trước khi có quyết định kiểm tra báo cáo quyết toán, thanh tra hoặc kiểm tra sau thông quan
- Trị giá chưa xác định được lúc khai: Khai bổ sung trị giá trong thời hạn quy định với hàng chưa có giá chính thức, có khoản thực thanh toán hoặc khoản điều chỉnh cộng chưa xác định được
- Hàng có dung sai: Khai bổ sung trong thời hạn với hàng gửi thừa nằm trong dung sai đã thỏa thuận và không vượt giấy phép, giấy chứng nhận kiểm tra chuyên ngành
Ngoài ra, doanh nghiệp không bị phạt khi đã nộp thuế theo văn bản hướng dẫn hoặc quyết định xử lý của cơ quan có thẩm quyền, và khi hàng gửi đến không đúng hợp đồng nhưng đã thông báo bằng văn bản cho hải quan trước khi đăng ký tờ khai. Việc khai bổ sung thực hiện trên hệ thống khai báo hải quan điện tử VNACCS, nên ngày hệ thống ghi nhận tờ khai bổ sung là bằng chứng doanh nghiệp đã sửa trong thời hạn.
6. Tình huống giả định: lô linh kiện khai sai mã HS và tiền phạt theo thời điểm sửa
Các con số dưới đây là giả định để minh họa cách tính, không phải thuế suất của một mặt hàng cụ thể. Một doanh nghiệp nhập một container linh kiện có trị giá tính thuế 1.200.000.000 đồng, khai mã HS có thuế suất nhập khẩu 3%, trong khi mã đúng có thuế suất 10%, thuế GTGT khâu nhập khẩu 10% ở cả hai mã.
Phần thuế nhập khẩu thiếu bằng 7% của 1,2 tỷ đồng, tức 84.000.000 đồng, kéo theo thuế GTGT thiếu 8.400.000 đồng vì thuế GTGT tính trên trị giá đã cộng thuế nhập khẩu, nên tổng số thuế thiếu là 92.400.000 đồng. Cùng lỗi này, tiền phạt thay đổi theo thời điểm như sau:
| Thời điểm sửa hoặc bị phát hiện | Căn cứ | Tiền phạt | Tổng phải nộp, chưa gồm tiền chậm nộp |
|---|---|---|---|
| Tự khai bổ sung trong 60 ngày kể từ ngày thông quan, trước quyết định kiểm tra | Điểm a khoản 2 Điều 7 | 0 đồng | 92.400.000 đồng |
| Tự khai bổ sung sau 60 ngày, trước quyết định kiểm tra sau thông quan | Khoản 2 Điều 10 | 9.240.000 đồng (10%) | 101.640.000 đồng |
| Hải quan phát hiện khi kiểm tra sau thông quan, doanh nghiệp nộp đủ thuế trước khi lập biên bản | Khoản 3 Điều 10 | 18.480.000 đồng (20%) | 110.880.000 đồng |
| Hải quan phát hiện, doanh nghiệp chưa nộp đủ thuế trước khi lập biên bản | Điểm c khoản 1 Điều 15 | Từ 92.400.000 đồng (1 lần) tới 277.200.000 đồng (3 lần) | Từ 184.800.000 đồng |
| Mặt hàng đã có văn bản xác định trước mã số mà vẫn khai sai, bị phát hiện | Điểm b khoản 1 Điều 15 | Từ 92.400.000 đồng (1 lần) | Từ 184.800.000 đồng |
Khoảng cách giữa dòng đầu và dòng thứ ba là 18,48 triệu đồng cho một tờ khai, và nếu cùng mã HS sai được lặp lại trên mười tờ khai trong năm thì phần chênh lệch đủ lớn để việc rà soát định kỳ trở thành một khoản chi phí đáng bỏ ra. Theo khoản 1 Điều 3, cùng một lỗi trên nhiều tờ khai chưa bị xử lý có thể bị gộp thành một lần phạt kèm tình tiết tăng nặng, nhưng phần thuế thiếu của từng tờ khai vẫn phải nộp đủ.
7. Doanh nghiệp cần điều chỉnh gì sau ngày 01/7/2026
Phần lớn thay đổi của Nghị định 169 thưởng cho doanh nghiệp tự phát hiện lỗi sớm và phạt nặng doanh nghiệp lặp lại lỗi đã được hướng dẫn, nên việc cần làm tập trung vào lịch rà soát và cách lưu hồ sơ hơn là thay đổi cách khai từng tờ khai. Checklist dưới đây áp dụng cho cả doanh nghiệp tự khai lẫn doanh nghiệp thuê dịch vụ logistics làm thủ tục:
- Thay căn cứ pháp lý trong tài liệu nội bộ: Rà quy trình, hợp đồng dịch vụ khai thuê, mẫu giải trình và biểu mẫu kiểm soát, đổi mọi trích dẫn Nghị định 128/2020 sang điều khoản tương ứng của Nghị định 169/2026
- Lập sổ theo dõi mốc 60 ngày: Ghi ngày thông quan và ngày hết hạn 60 ngày cho từng tờ khai, rồi rà mã HS, trị giá, xuất xứ và thuế suất trước khi tờ khai vượt mốc này
- Lập danh mục mặt hàng đã có hướng dẫn mã số: Gom các văn bản xác định trước, thông báo kết quả phân tích, phân loại, quyết định ấn định thuế và quyết định xử phạt cũ theo từng mã hàng nội bộ, đối chiếu trước khi khai lô mới
- Đối chiếu C/O với tờ khai: Kiểm tra xuất xứ khai trên tờ khai khớp với chứng từ chứng nhận xuất xứ, vì khai sai xuất xứ đã chịu khung 3 đến 5 triệu đồng kể cả khi không làm thiếu thuế
- Nộp báo cáo quyết toán sớm: Nộp trước hạn để còn trọn 60 ngày tự sửa không bị phạt, thay vì nộp sát ngày thứ 90 rồi mới phát hiện chênh lệch tồn kho
- Giữ hồ sơ đủ để cung cấp đúng hạn: Lưu hợp đồng, hóa đơn, chứng từ thanh toán, catalogue và dữ liệu điện tử theo từng tờ khai, vì cung cấp thiếu hoặc chậm khi hải quan yêu cầu bị phạt từ 4 đến 10 triệu đồng
- Cập nhật kênh nhận thông báo điện tử: Kiểm tra email, số điện thoại và tài khoản trên hệ thống hải quan, để biên bản hoặc quyết định gửi điện tử không bị bỏ sót quá thời hạn giải trình
- Chuẩn bị tiền để nộp thuế thiếu ngay: Khi hải quan đã phát hiện khai sai làm thiếu thuế, nộp đủ số thuế thiếu trước thời điểm lập biên bản để không bị chuyển sang mức phạt trốn thuế
Phần lớn tiền phạt khai sai mà doanh nghiệp phải nộp không đến từ lỗi khó, mà từ lỗi đã nằm trên tờ khai nhiều tháng nhưng không ai rà lại. Sáu mươi ngày sau thông quan là quãng thời gian sửa lỗi rẻ nhất mà doanh nghiệp có.
8. Dịch vụ rà soát tờ khai và khai bổ sung theo Nghị định 169 tại Everest Logistics
Everest Logistics rà lại các tờ khai doanh nghiệp đã thông quan theo đúng những điểm mà Nghị định 169/2026 dùng để quyết định mức phạt. Mỗi tờ khai được kiểm tra mã HS và thuế suất so với mô tả kỹ thuật của hàng, trị giá khai so với hợp đồng, chứng từ thanh toán và các khoản phải cộng, xuất xứ khai so với C/O, rồi đối chiếu với danh mục mặt hàng đã có văn bản xác định trước hoặc kết quả phân loại để tách riêng những lỗi có nguy cơ bị xử lý như trốn thuế.
Kết quả rà soát được sắp theo mốc thời gian, nên tờ khai còn trong 60 ngày sau thông quan được ưu tiên khai bổ sung trước, còn tờ khai đã quá mốc được chuẩn bị hồ sơ giải trình kèm các tình tiết giảm nhẹ có căn cứ. Với doanh nghiệp gia công, sản xuất xuất khẩu, phần đối chiếu báo cáo quyết toán được làm trong 60 ngày sau khi nộp để kịp sửa trong thời hạn không bị phạt.
Để rà soát được chính xác, doanh nghiệp gửi cho Everest các nhóm tài liệu sau:
- Danh sách tờ khai cần rà: Số tờ khai, ngày đăng ký và ngày thông quan, ưu tiên các tờ khai thông quan trong 60 ngày gần nhất
- Bộ chứng từ thương mại: Hợp đồng, hóa đơn thương mại, phiếu đóng gói, vận đơn và chứng từ thanh toán của từng lô hàng
- Tài liệu kỹ thuật của hàng: Catalogue, datasheet hoặc mô tả thành phần, công dụng để kiểm tra lại mã HS đã khai
- Văn bản hải quan đã nhận: Văn bản xác định trước mã số, thông báo kết quả phân tích, phân loại, quyết định ấn định thuế hoặc biên bản, quyết định xử phạt trước đây nếu có
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Nghị định 169/2026 có hiệu lực từ ngày nào và thay văn bản nào?
Nghị định 169/2026/NĐ-CP ban hành ngày 15/5/2026, có hiệu lực từ ngày 01/7/2026, thay Nghị định 128/2020/NĐ-CP và Điều 2 Nghị định 102/2021/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực hải quan.
Lỗi khai sai xảy ra trước ngày 01/7/2026 nhưng bị phát hiện sau đó thì áp dụng nghị định nào?
Theo Điều 39, Nghị định 169 chỉ được áp dụng cho hành vi đã kết thúc trước ngày 01/7/2026 nếu văn bản mới không quy định trách nhiệm hoặc quy định nhẹ hơn. Trường hợp còn lại vẫn xử theo Nghị định 128/2020.
Khai sai mã HS nhưng thuế suất của mã đúng và mã sai bằng nhau thì có bị phạt không?
Nghị định 169 đã bỏ hành vi khai sai không làm thay đổi số thuế đối với hàng chịu thuế, nên lỗi này không còn bị phạt theo khung 1 đến 2 triệu đồng như trước. Doanh nghiệp vẫn nên khai bổ sung, và nếu mã đúng đòi hỏi giấy phép hoặc kiểm tra chuyên ngành thì có thể bị xử lý theo Điều 19.
Mức phạt hải quan cho cá nhân và hộ kinh doanh có giống doanh nghiệp không?
Không. Mức tiền phạt trong nghị định là mức cho tổ chức, cá nhân và hộ kinh doanh bị phạt bằng một nửa, trừ hai nhóm khai sai làm thiếu thuế và trốn thuế được tính theo phần trăm hoặc số lần số thuế, áp chung cho mọi đối tượng.
Quyết định xử phạt hải quan có thể được gửi bằng email không?
Có. Điều 37 cho phép lập biên bản và ban hành quyết định xử phạt trên môi trường điện tử, thông báo qua hệ thống của hải quan, tin nhắn, thư điện tử, với giá trị pháp lý như văn bản giấy khi hệ thống đáp ứng điều kiện.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 32 Đường D2, KDC Hưng Phú, P. Phước Long, TP.HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


