


Nghị định 167/2025/NĐ-CP là văn bản sửa đổi Nghị định 08/2015/NĐ-CP về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, có hiệu lực từ ngày 15/8/2025 và bãi bỏ toàn bộ Nghị định 59/2018/NĐ-CP. Nhiều quy trình nội bộ, hợp đồng logistics và cả bài hướng dẫn trên mạng vẫn dẫn Nghị định 59/2018, Nghị định 128/2020 hay tên Tổng cục Hải quan, trong khi các văn bản này đã hết hiệu lực hoặc đã đổi tên. Bài viết đi theo góc nhìn của doanh nghiệp xuất nhập khẩu và doanh nghiệp thuê dịch vụ logistics: nghị định áp dụng cho ai, lô hàng và hồ sơ thay đổi ở đâu, chi phí và rủi ro phạt nằm ở bước nào, kèm một tình huống số liệu và checklist rà soát.
Những điểm chính
- Văn bản đang áp dụng: Nghị định 08/2015 vẫn là nghị định gốc, nhưng phải đọc cùng Nghị định 167/2025, Thông tư 121/2025/TT-BTC từ 01/02/2026 và Nghị định 169/2026 về xử phạt từ 01/7/2026
- Thay đổi tác động nhiều nhất: Doanh nghiệp gia công, sản xuất xuất khẩu phải báo trước khi đổi kho, địa chỉ hay quy mô sản xuất, vì cơ sở không đúng nội dung đã thông báo có thể phải nộp đủ thuế nhập khẩu của nguyên liệu liên quan
- Mốc sắp tới: Luật Hải quan sửa đổi số 11/2026/QH16 có hiệu lực từ 01/3/2027, nên hệ thống nghị định, thông tư hướng dẫn sẽ còn thay đổi và doanh nghiệp cần theo dõi bản chính thức
Nội dung
- 1. Nghị định 167/2025 thay văn bản nào và áp dụng từ ngày nào
- 2. Doanh nghiệp nào chịu tác động trực tiếp của Nghị định 167/2025
- 3. Hồ sơ, khai báo và kiểm tra khi thông quan thay đổi ra sao so với trước
- 4. Doanh nghiệp gia công, sản xuất xuất khẩu và chế xuất phải làm gì khác
- 5. Kiểm tra sau thông quan và chế độ ưu tiên theo Nghị định 167/2025
- 6. Tình huống doanh nghiệp SXXK đổi kho nguyên liệu và bị tham vấn trị giá
- 7. Checklist doanh nghiệp cần rà soát sau Nghị định 167/2025
- 8. Dịch vụ rà soát thủ tục hải quan theo quy định mới tại Everest Logistics
- Câu hỏi thường gặp (FAQ)
1. Nghị định 167/2025 thay văn bản nào và áp dụng từ ngày nào
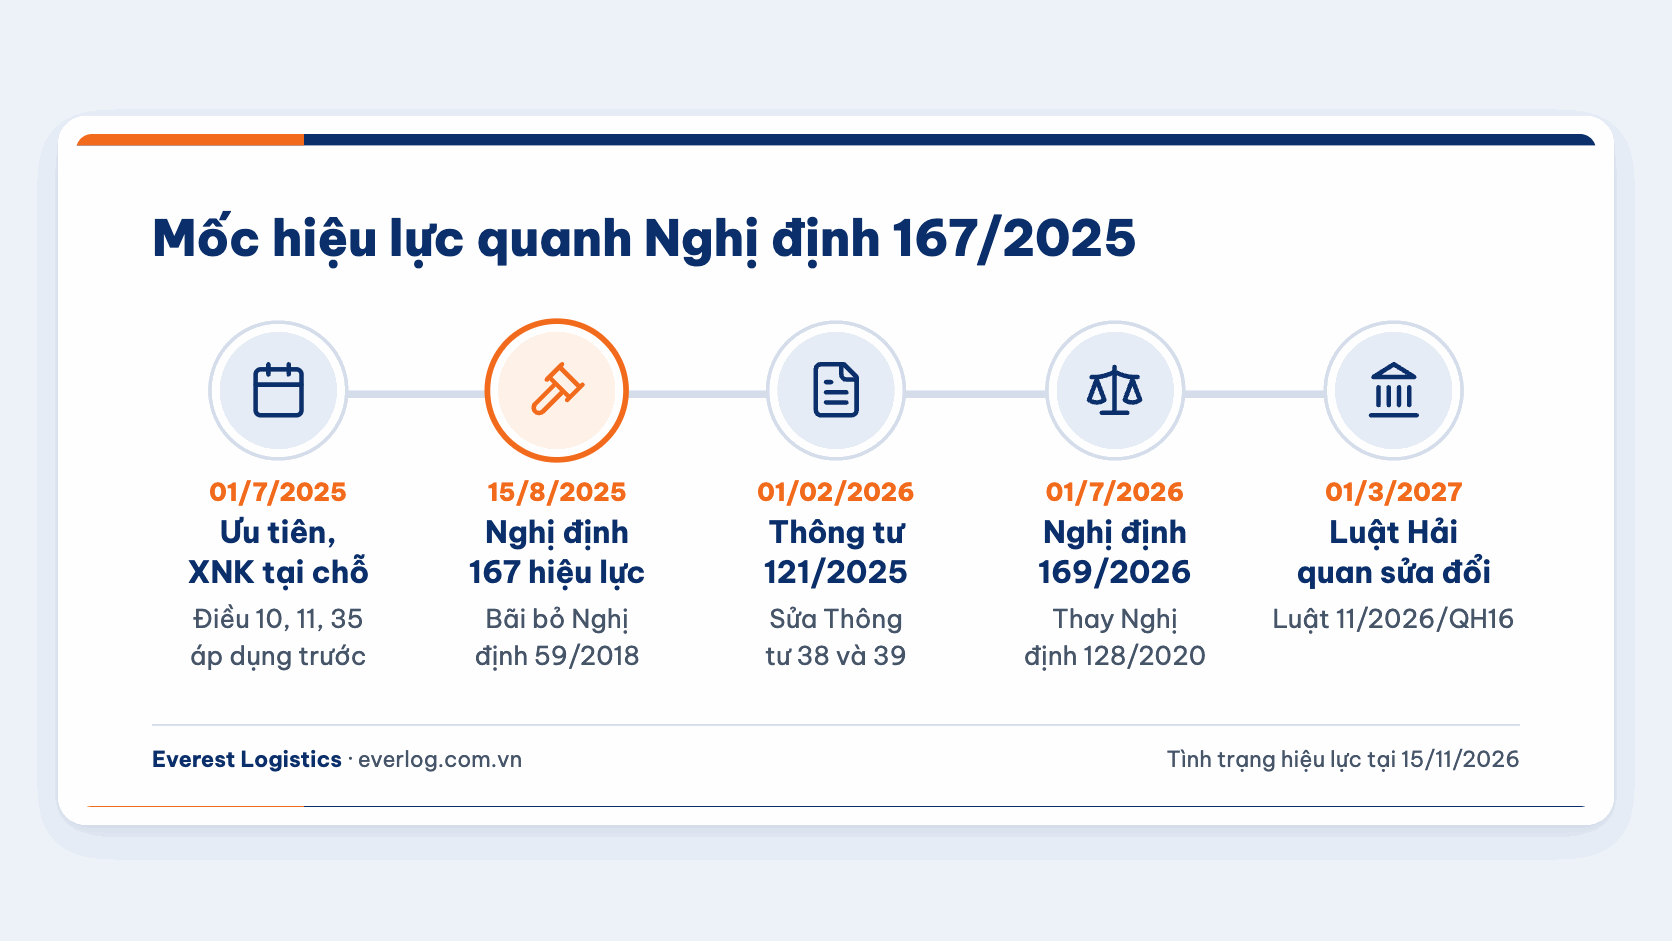
Chính phủ ban hành Nghị định 167/2025/NĐ-CP ngày 30/6/2025 để sửa đổi Nghị định 08/2015/NĐ-CP sau khi Quốc hội thông qua Luật số 90/2025/QH15 ngày 25/6/2025, luật sửa đổi cùng lúc Luật Hải quan và bảy luật khác. Theo Điều 4, nghị định có hiệu lực từ ngày 15/8/2025, riêng ba khoản về điều kiện doanh nghiệp ưu tiên, thủ tục công nhận ưu tiên và hàng xuất khẩu, nhập khẩu tại chỗ áp dụng sớm hơn từ ngày 01/7/2025 để khớp với ngày luật có hiệu lực.
Điểm doanh nghiệp hay hiểu nhầm là Nghị định 167/2025 không thay thế Nghị định 08/2015 mà sửa đổi Nghị định 08/2015 theo từng điều, đồng thời bãi bỏ Nghị định 59/2018/NĐ-CP, văn bản sửa đổi trước đó. Vì vậy, khi tra một quy định về thủ tục hải quan, người làm chứng từ phải đọc Nghị định 08/2015 cùng các điều đã được Nghị định 167/2025 viết lại, chứ không còn đọc theo bản đã sửa bởi Nghị định 59/2018. Khoản 2 Điều 2 của nghị định cũng bãi bỏ hẳn 17 điều của văn bản gốc, gồm các Điều 7, 8, 31, 51 đến 55, 58, 62, 66, 76, 78, 80, 82, 89 và 92, cùng một số khoản và cụm từ khác.
| Nội dung | Văn bản hoặc cách dẫn cũ | Văn bản áp dụng tại 15/11/2026 |
|---|---|---|
| Sửa đổi nghị định về thủ tục hải quan | Nghị định 59/2018/NĐ-CP | Nghị định 167/2025/NĐ-CP, bãi bỏ Nghị định 59/2018 từ 15/8/2025 |
| Thông tư hướng dẫn thủ tục | Chỉ dẫn Thông tư 38/2015 và Thông tư 39/2018 | Thêm Thông tư 121/2025/TT-BTC, hiệu lực từ 01/02/2026 |
| Xử phạt vi phạm hành chính về hải quan | Nghị định 128/2020/NĐ-CP | Nghị định 169/2026/NĐ-CP, hiệu lực từ 01/7/2026 |
| Quản lý thuế hàng xuất nhập khẩu | Luật Quản lý thuế 38/2019/QH14 | Luật Quản lý thuế 108/2025/QH15, hiệu lực từ 01/7/2026 |
| Tên cơ quan ký quyết định | Tổng cục Hải quan, Cục Hải quan tỉnh, Chi cục trưởng Chi cục Hải quan | Cục Hải quan, Chi cục Hải quan khu vực, Đội trưởng Hải quan |
Phần hướng dẫn chi tiết nằm ở Thông tư 121/2025/TT-BTC do Bộ Tài chính ban hành ngày 18/12/2025, sửa đổi cả Thông tư 38/2015 lẫn Thông tư 39/2018. Khi khai báo một nghiệp vụ cụ thể như xuất nhập khẩu tại chỗ hay tiêu hủy phế liệu, doanh nghiệp phải đọc điều khoản của nghị định cùng điều khoản tương ứng của thông tư này, vì nghị định chỉ đặt nguyên tắc còn thông tư mới quy định hồ sơ và mẫu biểu.
Tính đến ngày 15/11/2026, chưa có nghị định nào thay thế Nghị định 167/2025. Tuy nhiên, Quốc hội đã thông qua Luật số 11/2026/QH16 ngày 23/8/2026 sửa đổi Luật Hải quan, có hiệu lực từ ngày 01/3/2027, và các dự thảo nghị định, thông tư hướng dẫn luật này đang được lấy ý kiến. Doanh nghiệp nên coi các quy định trong bài là quy định áp dụng đến hết tháng 2/2027 và kiểm tra lại khi văn bản hướng dẫn mới được ban hành.
2. Doanh nghiệp nào chịu tác động trực tiếp của Nghị định 167/2025
Nghị định áp dụng cho mọi người khai hải quan, nhưng mức độ thay đổi chênh lệch lớn giữa các nhóm doanh nghiệp. Một công ty thương mại nhập hàng kinh doanh chủ yếu gặp thay đổi ở khâu khai báo và trị giá, còn doanh nghiệp gia công, sản xuất xuất khẩu hay doanh nghiệp chế xuất phải sửa cả quy trình kho và cách thông báo với hải quan. Bảng dưới đây giúp mỗi doanh nghiệp xác định phần điều khoản mình cần đọc kỹ.
| Nhóm doanh nghiệp | Điều khoản của Nghị định 08/2015 đã sửa | Việc thay đổi chính |
|---|---|---|
| Mọi người khai hải quan | Điều 25, 26, 32, 33 | Phải có giấy phép trước khi đăng ký tờ khai; chứng từ đã có trên Cổng một cửa quốc gia thì không phải nộp lại |
| Doanh nghiệp gia công, sản xuất xuất khẩu | Điều 37, 39, 40 | Thông báo cơ sở sản xuất qua hệ thống; thay đổi lớn phải báo trước |
| Doanh nghiệp chế xuất và đối tác nội địa | Điều 35, kèm Thông tư 121/2025 | Mua bán với nội địa làm thủ tục xuất khẩu, nhập khẩu thông thường |
| Doanh nghiệp giao nhận hàng theo chỉ định của thương nhân nước ngoài | Điều 35 | Được làm xuất nhập khẩu tại chỗ dù đối tác có hay không có hiện diện tại Việt Nam |
| Doanh nghiệp ưu tiên hoặc đang xin công nhận | Điều 9, 10, 11, 12 | Điều kiện kiểm soát nội bộ và an ninh chuỗi cung ứng chi tiết hơn |
| Doanh nghiệp kinh doanh cảng, kho, bãi và kho ngoại quan | Điều 28, 34, 86 | Bố trí máy soi; hàng xuất kho ngoại quan chỉ lưu tại cửa khẩu xuất tối đa 15 ngày |
Doanh nghiệp thuê dịch vụ logistics không đứng ngoài các thay đổi này. Khoản 3 Điều 25 sau sửa đổi quy định người khai hải quan tự tính thuế và chịu trách nhiệm trước pháp luật về nội dung đã khai, nên khi tờ khai đứng tên doanh nghiệp thì sai sót về giấy phép, trị giá hay mã số vẫn thuộc trách nhiệm của doanh nghiệp, kể cả khi đại lý là bên truyền tờ khai.
3. Hồ sơ, khai báo và kiểm tra khi thông quan thay đổi ra sao so với trước
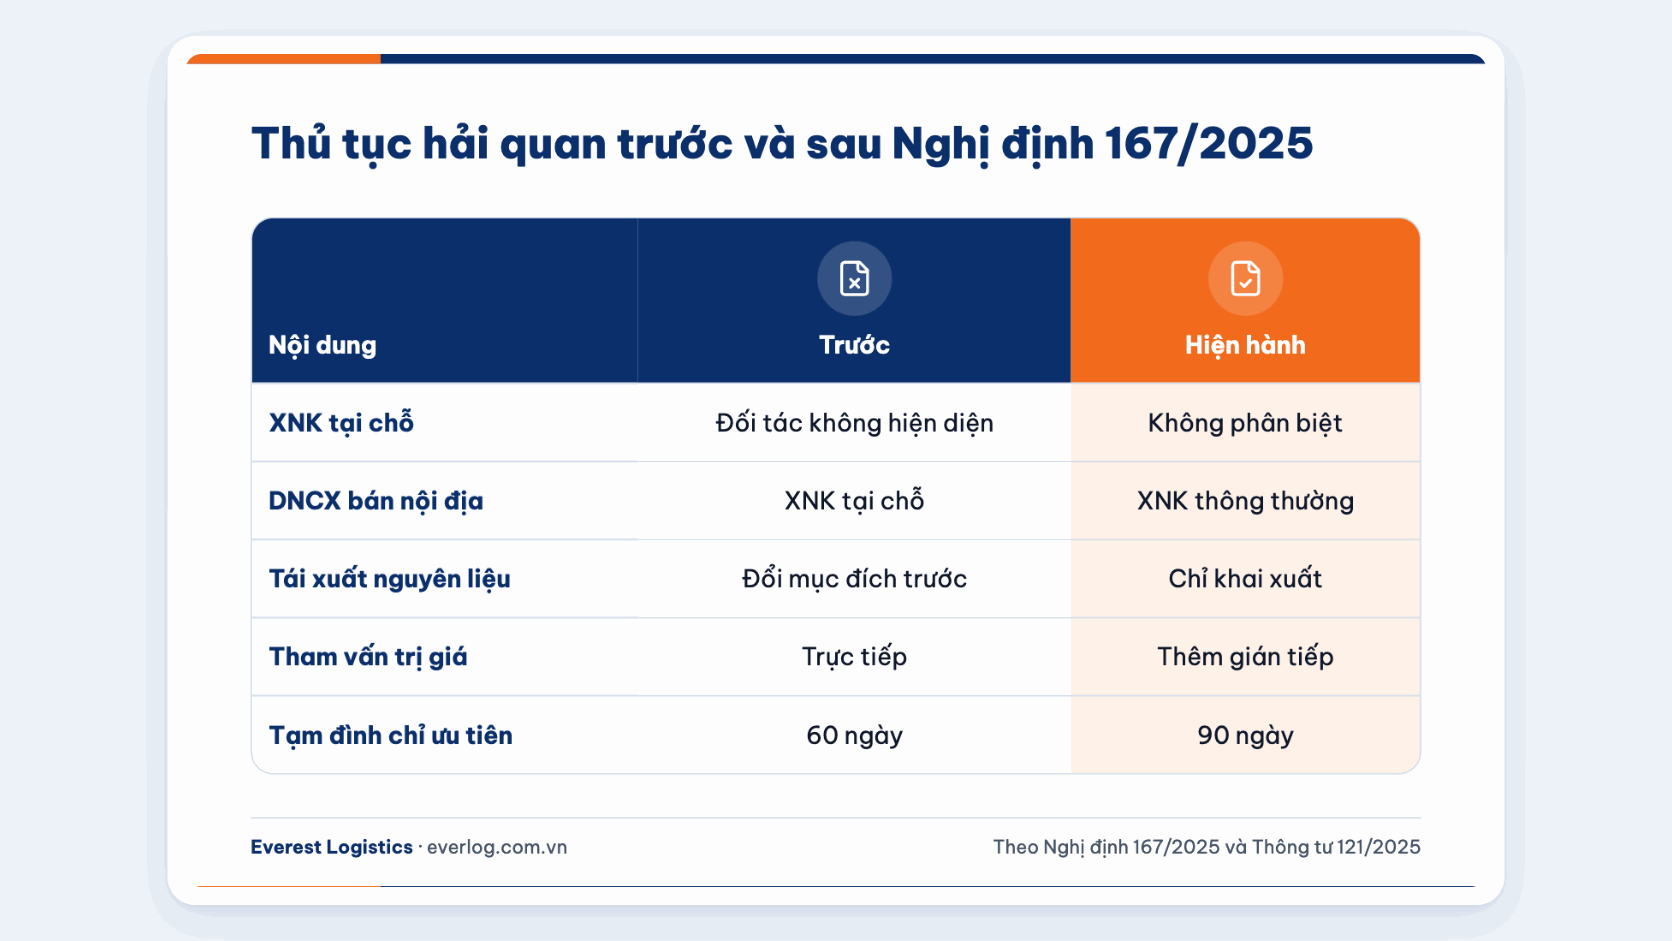
Các điểm mới Nghị định 167 không làm tăng số chứng từ phải nộp cho một lô hàng thông thường, nhưng thay đổi cách xử lý ở những bước dễ làm lô hàng nằm lại cảng: giấy phép, kết quả kiểm tra chuyên ngành, tham vấn trị giá và khai bổ sung. Bảng sau tổng hợp những thay đổi có tác động trực tiếp tới lô hàng, ghi rõ văn bản tạo ra thay đổi để doanh nghiệp đối chiếu.
| Nội dung | Trước khi áp dụng quy định mới | Từ khi áp dụng | Văn bản |
|---|---|---|---|
| Xuất nhập khẩu tại chỗ theo chỉ định của thương nhân nước ngoài | Chỉ khi thương nhân nước ngoài không có hiện diện tại Việt Nam | Không phân biệt có hay không có hiện diện, áp dụng từ 01/7/2025 | Nghị định 167/2025, Điều 35 |
| Mua bán giữa doanh nghiệp chế xuất và doanh nghiệp nội địa | Làm theo thủ tục xuất nhập khẩu tại chỗ | Làm thủ tục xuất khẩu, nhập khẩu thông thường | Thông tư 121/2025 |
| Mua bán giữa hai doanh nghiệp chế xuất | Được chọn không làm thủ tục hải quan | Phải khai hải quan như hàng xuất nhập khẩu thông thường | Thông tư 121/2025 |
| Tái xuất nguyên liệu gia công, sản xuất xuất khẩu | Làm thủ tục thay đổi mục đích sử dụng rồi mới khai xuất | Chỉ làm thủ tục xuất khẩu | Thông tư 121/2025 |
| Tham vấn trị giá | Tham vấn trực tiếp tại cơ quan hải quan | Thêm tham vấn gián tiếp qua hệ thống điện tử cho doanh nghiệp tuân thủ từ mức cao | Thông tư 121/2025 |
| Khai sửa số lượng do gửi thừa, thiếu, nhầm hoặc theo dung sai hợp đồng | Chưa có thủ tục riêng | Có thủ tục và hồ sơ khai bổ sung riêng | Thông tư 121/2025 |
| Kết quả kiểm tra chuyên ngành chưa có trên Cổng một cửa quốc gia | Chưa có cơ chế tạm nhận bản chụp | Hải quan tiếp nhận bản chụp do người khai nộp qua hệ thống | Nghị định 167/2025, Điều 33 |
Với hồ sơ, thay đổi đáng chú ý nhất là khoản 4 Điều 25: chứng từ đã có trên Cổng thông tin một cửa quốc gia thì người khai không phải nộp cho hải quan, còn chứng từ phải nộp bản chính thì nộp trực tiếp hoặc gửi qua bưu chính. Trường hợp hệ thống của doanh nghiệp gặp sự cố, doanh nghiệp phải có văn bản gửi Chi cục Hải quan khu vực nêu nguyên nhân và thời hạn khắc phục, rồi chọn khai qua đại lý hoặc khai trên tờ khai giấy; khai giấy chỉ còn là ngoại lệ, còn quy trình chuẩn vẫn là khai báo hải quan điện tử VNACCS.
Với chi phí, rủi ro lớn nằm ở Điều 21 về kiểm tra trị giá. Khi hải quan đủ cơ sở bác bỏ trị giá khai báo, người khai có tối đa 05 ngày làm việc kể từ ngày thông báo để khai bổ sung, quá hạn thì cơ quan hải quan tự xác định trị giá và ấn định thuế. Khi chỉ nghi vấn, hải quan vẫn giải phóng hàng và mời tham vấn, nên doanh nghiệp có chứng từ thanh toán, hợp đồng và báo giá rõ ràng sẽ giữ được trị giá đã khai thay vì phải nộp thêm thuế.
Về mức phạt, Nghị định 167/2025 không tự quy định tiền phạt mà dẫn chiếu sang pháp luật xử phạt vi phạm hành chính. Từ ngày 01/7/2026, căn cứ xử phạt là Nghị định 169/2026/NĐ-CP thay Nghị định 128/2020, trong đó Chính phủ bổ sung một số hành vi vi phạm mới để khớp với thủ tục đã sửa. Ví dụ rõ nhất là khoản 3 Điều 25: khi kiểm tra hồ sơ đủ cơ sở xác định hàng thuộc diện phải có giấy phép mà doanh nghiệp chưa có tại thời điểm đăng ký tờ khai, lô hàng bị xử lý vi phạm hành chính chứ không chỉ bị yêu cầu bổ sung giấy phép như cách làm quen của nhiều doanh nghiệp.
4. Doanh nghiệp gia công, sản xuất xuất khẩu và chế xuất phải làm gì khác
Đây là nhóm chịu nhiều thay đổi nhất, vì ưu đãi miễn thuế nhập khẩu nguyên liệu gắn trực tiếp với việc hải quan xác nhận doanh nghiệp có cơ sở sản xuất thật. Khoản 1 Điều 37 sau sửa đổi yêu cầu tổ chức, cá nhân thông báo cơ sở gia công, sản xuất và nơi lưu giữ nguyên liệu, máy móc, sản phẩm qua Hệ thống xử lý dữ liệu điện tử hải quan trước khi nhập lô nguyên liệu đầu tiên. Theo Báo Chính phủ, doanh nghiệp chỉ cần thông báo có cơ sở sản xuất, không phải nộp giấy tờ quyền sử dụng đất hay báo cáo tài chính kèm theo.
Điểm làm thay đổi quy trình nội bộ là thời điểm thông báo khi có thay đổi. Nếu thay đổi mặt bằng, địa chỉ, quy mô sản xuất, người đại diện theo pháp luật, ngành nghề kinh doanh có điều kiện, đưa đi gia công lại hoặc đổi nơi lưu giữ, doanh nghiệp phải thông báo trước khi nhập khẩu hoặc trước khi đưa hàng tới địa điểm mới. Các thay đổi khác được gom và thông báo chậm nhất vào ngày thứ mười của tháng đầu quý kế tiếp, nên bộ phận kho, hành chính và xuất nhập khẩu cần thống nhất ai là người phát hiện thay đổi và ai thông báo.
Điều 39 liệt kê năm trường hợp hải quan kiểm tra cơ sở sản xuất, năng lực sản xuất và nơi lưu giữ:
- Lần đầu nhập khẩu: Tổ chức, cá nhân lần đầu nhập nguyên liệu, vật tư, máy móc để gia công, sản xuất hàng xuất khẩu thuộc diện được kiểm tra cơ sở
- Thay đổi mà không thông báo: Hải quan phát hiện doanh nghiệp đã đổi địa chỉ, ngành hàng, quy mô hoặc năng lực sản xuất nhưng không thông báo theo Điều 37
- Thuê gia công lại toàn bộ: Doanh nghiệp nhận gia công cho thương nhân nước ngoài nhưng thuê đơn vị khác thực hiện toàn bộ hợp đồng gia công
- Lưu giữ ngoài địa điểm đã thông báo: Nguyên liệu nhập khẩu hoặc sản phẩm xuất khẩu nằm ở kho, xưởng chưa có trong thông báo gửi hải quan
- Theo quản lý rủi ro: Các trường hợp khác do cơ quan hải quan lựa chọn trên cơ sở đánh giá rủi ro của doanh nghiệp
Việc kiểm tra được thực hiện chậm nhất sau 05 ngày làm việc kể từ ngày doanh nghiệp nhận quyết định và kéo dài không quá 05 ngày làm việc. Hậu quả nằm ở khoản 4 Điều 39: nếu cơ sở đủ điều kiện, doanh nghiệp hưởng ưu đãi thuế từ thời điểm đã thông báo; nếu không có cơ sở hoặc cơ sở không đúng nội dung đã thông báo, doanh nghiệp phải nộp đủ thuế xuất khẩu, thuế nhập khẩu, các loại thuế khác và tiền chậm nộp tính từ ngày đăng ký tờ khai nhập khẩu, đồng thời bị xử lý vi phạm.
Với kiểm tra tình hình sử dụng, tồn kho nguyên liệu theo Điều 40, doanh nghiệp được giải trình trước trong hai trường hợp phổ biến nhất là quá chu kỳ sản xuất mà chưa có sản phẩm xuất khẩu và lượng nhập, xuất tăng giảm bất thường so với năng lực. Hải quan chỉ tiến hành kiểm tra khi doanh nghiệp không giải trình hoặc giải trình không hợp lý, nên một hồ sơ định mức và sổ kho được cập nhật đều đặn giúp tránh cả một đợt kiểm tra.
Thông tư 121/2025/TT-BTC bổ sung thêm ba việc doanh nghiệp sản xuất xuất khẩu cần sửa trong quy trình. Thứ nhất, khi tái xuất nguyên liệu dư, doanh nghiệp không còn làm thủ tục thay đổi mục đích sử dụng mà chỉ khai xuất khẩu. Thứ hai, thủ tục tiêu hủy mở rộng sang bán thành phẩm và thành phẩm, trong đó tiêu hủy nguyên liệu, bán thành phẩm, thành phẩm, phế phẩm, máy móc phải có hải quan giám sát trực tiếp. Thứ ba, hàng gia công cho thương nhân nước ngoài đã xuất khẩu không được tái nhập để tiêu hủy, còn hàng tái nhập để sửa chữa, tái chế phải tái xuất trong 12 tháng và có định mức riêng. Trình tự đầy đủ của loại hình này nằm trong bài thủ tục hải quan hàng sản xuất xuất khẩu.
5. Kiểm tra sau thông quan và chế độ ưu tiên theo Nghị định 167/2025
Nghị định viết lại các Điều 97 đến 100 của Nghị định 08/2015 để khớp với bộ máy hải quan mới. Chi cục Kiểm tra sau thông quan được quyết định kiểm tra người khai hải quan trên phạm vi toàn quốc, còn Chi cục Hải quan khu vực kiểm tra doanh nghiệp có trụ sở chính hoặc mã số thuế thuộc địa bàn quản lý. Điều này có nghĩa là một doanh nghiệp ở TP.HCM mở tờ khai tại nhiều cửa khẩu vẫn có thể nhận quyết định kiểm tra từ Chi cục Kiểm tra sau thông quan, không chỉ từ đơn vị hải quan nơi mở tờ khai.
| Bước kiểm tra tại trụ sở người khai hải quan | Thời hạn theo Nghị định 167/2025 |
|---|---|
| Gửi quyết định kiểm tra cho doanh nghiệp | Trong 03 ngày làm việc kể từ ngày ký, chậm nhất 05 ngày làm việc trước ngày kiểm tra |
| Gửi dự thảo kết luận kiểm tra | Trong 05 ngày làm việc kể từ ngày kết thúc kiểm tra |
| Doanh nghiệp giải trình bằng văn bản hoặc làm việc trực tiếp | Trong 10 ngày kể từ ngày kết thúc kiểm tra |
| Ký ban hành kết luận kiểm tra | Trong 15 ngày kể từ ngày kết thúc kiểm tra |
| Cơ quan chuyên môn trả lời khi hải quan xin ý kiến | Trong 30 ngày kể từ ngày nhận văn bản |
Mốc 10 ngày giải trình là khoảng thời gian quyết định số thuế bị truy thu, vì quá hạn mà doanh nghiệp không giải trình thì hải quan kết luận trên hồ sơ hiện có. Doanh nghiệp nên chuẩn bị sẵn bộ chứng từ của từng tờ khai trong thời hạn lưu trữ để có thể nộp giải trình ngay khi nhận dự thảo kết luận. Từ ngày 01/3/2027, Luật số 11/2026/QH16 còn giới hạn thời gian kiểm tra sau thông quan tại trụ sở người khai không quá 20 ngày, được gia hạn một lần không quá 20 ngày với trường hợp phức tạp.
Với chế độ doanh nghiệp ưu tiên, điều kiện kim ngạch giữ nguyên ở mức tối thiểu 100 triệu USD mỗi năm với doanh nghiệp xuất nhập khẩu, 40 triệu USD với doanh nghiệp xuất khẩu hàng sản xuất tại Việt Nam và 30 triệu USD với nông sản, thủy sản, tính bình quân 24 tháng và không gồm kim ngạch ủy thác. Đại lý làm thủ tục hải quan không còn phải đáp ứng điều kiện kim ngạch, còn doanh nghiệp công nghệ cao thuộc nhóm do Bộ Khoa học và Công nghệ công bố theo khoản 2 Điều 42 Luật Hải quan chỉ phải đáp ứng điều kiện về kế toán, kiểm soát nội bộ và các điều kiện chung. Điều kiện kiểm soát nội bộ chi tiết tới mức camera giám sát cổng ra vào và khu lưu hàng 24/24 giờ, dữ liệu lưu tối thiểu 03 tháng, và hợp đồng với đối tác vận tải, đại lý hải quan phải có điều khoản về an ninh hàng hóa.
Doanh nghiệp đã được công nhận ưu tiên trước khi nghị định có hiệu lực có tối đa 01 năm để hoàn thiện điều kiện kiểm soát nội bộ, nên thời hạn chuyển tiếp này đã kết thúc trong năm 2026. Quyền lợi đi kèm cũng được mở rộng: doanh nghiệp ưu tiên được miễn kiểm tra sau thông quan tại trụ sở cơ quan hải quan, trừ trường hợp quy định tại khoản 1 Điều 78 Luật Hải quan, còn thời hạn tạm đình chỉ chế độ ưu tiên khi doanh nghiệp không thực hiện nghĩa vụ được nâng từ 60 lên 90 ngày.
6. Tình huống doanh nghiệp SXXK đổi kho nguyên liệu và bị tham vấn trị giá
Tình huống dưới đây dùng số liệu giả định để thấy chi phí của việc làm đúng và làm sai theo quy định mới. Một công ty sản xuất đồ gỗ xuất khẩu tại một khu công nghiệp ở TP.HCM đang tồn 80.000 USD ván nhập khẩu theo loại hình sản xuất xuất khẩu, được miễn thuế nhập khẩu. Thuế suất nhập khẩu thông thường của ván giả định là 8%, tỷ giá tính thuế giả định là 26.000 đồng/USD. Do xưởng hết chỗ, công ty thuê thêm một kho cách xưởng 5 km để chứa ván.
| Phương án | Việc công ty làm | Hệ quả |
|---|---|---|
| A. Thông báo trước | Khai nơi lưu giữ mới qua hệ thống trước khi chở ván sang kho thuê | Giữ ưu đãi miễn thuế, kho mới có thể được hải quan kiểm tra theo quản lý rủi ro |
| B. Chuyển trước, báo theo quý | Chở ván sang kho, định gộp vào thông báo ngày 10 tháng đầu quý sau | Sai thời điểm, vì đổi nơi lưu giữ thuộc nhóm phải báo trước; hải quan có căn cứ kiểm tra theo điểm d khoản 1 Điều 39 |
Nếu kết quả kiểm tra ở phương án B xác định nơi lưu giữ không đúng nội dung đã thông báo, phần thuế nhập khẩu bị truy thu của lượng ván liên quan được tính như sau: 80.000 USD × 26.000 đồng × 8% = 166.400.000 đồng. Con số này chưa gồm tiền chậm nộp tính từ ngày đăng ký tờ khai nhập khẩu và tiền phạt theo Nghị định 169/2026, trong khi phương án A chỉ tốn công lập thông báo và có thể là một buổi làm việc với đoàn kiểm tra.
Cùng tháng, công ty nhập một lô phụ kiện kim loại theo loại hình kinh doanh, khai trị giá 30.000 USD. Hải quan nghi vấn và thông báo mức giá dự kiến 33.000 USD, nên công ty phải chọn giữa hai hướng. Nếu đồng ý, công ty khai bổ sung trong 05 ngày làm việc kể từ ngày tham vấn, số thuế nộp thêm gồm thuế nhập khẩu 3.000 × 26.000 × 8% = 6.240.000 đồng và thuế GTGT giả định 10% là (78.000.000 + 6.240.000) × 10% = 8.424.000 đồng, tổng cộng 14.664.000 đồng. Nếu có hợp đồng, chứng từ thanh toán qua ngân hàng và báo giá của nhà cung cấp chứng minh giá 30.000 USD, công ty nên tham vấn để bảo vệ trị giá, vì khoản 3 Điều 21 cho phép hải quan thông quan theo trị giá khai báo khi chưa đủ cơ sở bác bỏ.
Hai quyết định trong tình huống đều phụ thuộc vào việc doanh nghiệp biết rõ thời hạn: báo trước khi đổi kho, và khai bổ sung hoặc tham vấn trong 05 ngày làm việc. Bỏ lỡ mốc nào thì quyền lựa chọn chuyển sang cơ quan hải quan.
7. Checklist doanh nghiệp cần rà soát sau Nghị định 167/2025
Checklist dưới đây dùng cho cả doanh nghiệp tự khai và doanh nghiệp thuê đại lý, vì các mục đều gắn với trách nhiệm của người đứng tên tờ khai:
- Cập nhật căn cứ pháp lý: Thay mọi dẫn chiếu tới Nghị định 59/2018, Nghị định 128/2020 và Luật Quản lý thuế 2019 trong quy trình nội bộ, hợp đồng dịch vụ và mẫu công văn bằng văn bản đang có hiệu lực
- Sửa tên cơ quan nhận văn bản: Đổi Tổng cục Hải quan thành Cục Hải quan, Chi cục Hải quan cũ thành Chi cục Hải quan khu vực hoặc Hải quan cửa khẩu trên công văn, đơn đề nghị và hồ sơ gửi đi
- Kiểm tra giấy phép trước khi truyền tờ khai: Với hàng thuộc diện cấp phép, chỉ đăng ký tờ khai khi đã có giấy phép và khai đủ số, ngày giấy phép, vì thiếu giấy phép tại thời điểm đăng ký là căn cứ xử phạt
- Rà lại bộ chứng từ hải quan: Đối chiếu danh mục chứng từ hải quan của từng loại hình với Thông tư 121/2025, bỏ chứng từ đã có trên Cổng một cửa quốc gia và giữ bản chính những chứng từ phải nộp
- Lập quy trình thông báo cơ sở sản xuất: Phân công người theo dõi thay đổi về kho, địa chỉ, quy mô và người đại diện, phân biệt thay đổi phải báo trước với thay đổi báo theo quý
- Chuẩn bị hồ sơ trị giá: Lưu hợp đồng, chứng từ thanh toán, báo giá và chi phí vận chuyển theo từng lô để có thể khai bổ sung hoặc tham vấn trong 05 ngày làm việc
- Rà loại hình với doanh nghiệp chế xuất: Chuyển các giao dịch mua bán với doanh nghiệp chế xuất sang thủ tục xuất khẩu, nhập khẩu thông thường và kiểm tra giao dịch giữa hai doanh nghiệp chế xuất đã được khai báo
- Chuẩn bị cho kiểm tra sau thông quan: Sắp xếp hồ sơ theo tờ khai để giải trình trong 10 ngày kể từ ngày kết thúc kiểm tra, và cập nhật sổ kho, định mức với hàng gia công, sản xuất xuất khẩu
- Theo dõi mốc 01/3/2027: Theo dõi cổng thông tin của Cục Hải quan và Công báo, rồi rà lại checklist khi nghị định, thông tư hướng dẫn Luật số 11/2026/QH16 được ban hành
8. Dịch vụ rà soát thủ tục hải quan theo quy định mới tại Everest Logistics
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM, làm thủ tục hải quan và vận chuyển cho hàng qua cảng Cát Lái, Cái Mép và sân bay Tân Sơn Nhất. Với doanh nghiệp đang điều chỉnh quy trình theo Nghị định 167/2025 và Thông tư 121/2025, Everest kiểm tra bốn nhóm việc trước khi lô hàng tiếp theo được khai: loại hình tờ khai có còn đúng không, đặc biệt với giao dịch có doanh nghiệp chế xuất hoặc xuất nhập khẩu tại chỗ; mặt hàng có thuộc diện giấy phép hay kiểm tra chuyên ngành không; hồ sơ trị giá có đủ để tham vấn không; và thông báo cơ sở sản xuất, nơi lưu giữ có khớp thực tế không với doanh nghiệp gia công, sản xuất xuất khẩu.
Để nhận đánh giá và báo giá, doanh nghiệp gửi cho Everest các thông tin sau:
- Tờ khai gần nhất: Bản tờ khai của ba đến năm lô gần nhất theo từng loại hình đang sử dụng, để đối chiếu mã loại hình và cách khai
- Hợp đồng và chứng từ thương mại: Hợp đồng, hóa đơn, phiếu đóng gói và chứng từ thanh toán của lô sắp nhập hoặc xuất, để kiểm tra hồ sơ trị giá
- Thông tin cơ sở sản xuất: Địa chỉ xưởng, kho đang dùng và kho dự kiến thuê thêm, áp dụng với doanh nghiệp gia công, sản xuất xuất khẩu
- Lịch hàng dự kiến: Cảng hoặc sân bay dỡ hàng, ngày tàu hoặc chuyến bay dự kiến và yêu cầu giao hàng tới kho
Doanh nghiệp sản xuất xuất khẩu thường chuyển kho trước rồi mới nghĩ tới thông báo hải quan, trong khi theo quy định hiện hành việc đổi nơi lưu giữ phải báo trước khi đưa hàng sang. Thêm một bước kiểm tra nội bộ trước mỗi lần dời kho rẻ hơn nhiều so với một quyết định truy thu thuế.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Nghị định 167/2025 có hiệu lực từ ngày nào?
Nghị định có hiệu lực từ ngày 15/8/2025. Riêng các quy định sửa Điều 10, Điều 11 về doanh nghiệp ưu tiên và Điều 35 về hàng xuất khẩu, nhập khẩu tại chỗ áp dụng từ ngày 01/7/2025.
Nghị định 59/2018 còn được áp dụng không?
Không. Khoản 3 Điều 4 Nghị định 167/2025 bãi bỏ Nghị định 59/2018 từ ngày 15/8/2025, nên mọi dẫn chiếu tới văn bản này trong hợp đồng hay quy trình nội bộ cần được thay bằng Nghị định 08/2015 đã sửa đổi bởi Nghị định 167/2025.
Nghị định 167/2025 có thay thế Nghị định 08/2015 không?
Không thay thế. Nghị định 167/2025 sửa đổi, bổ sung và bãi bỏ một số điều của Nghị định 08/2015, nên Nghị định 08/2015 vẫn là văn bản gốc và phải đọc cùng các điều đã được sửa.
Doanh nghiệp thuê đại lý khai hải quan có cần theo dõi Nghị định 167/2025 không?
Có. Khi tờ khai đứng tên doanh nghiệp, doanh nghiệp là người chịu trách nhiệm về nội dung đã khai, giấy phép và trị giá, nên cần nắm các thay đổi để kiểm tra lại hồ sơ đại lý chuẩn bị.
Luật Hải quan sửa đổi năm 2026 có làm Nghị định 167/2025 hết hiệu lực không?
Luật số 11/2026/QH16 có hiệu lực từ ngày 01/3/2027 và các văn bản hướng dẫn đang được dự thảo. Đến ngày 15/11/2026 chưa có nghị định thay thế, nên Nghị định 08/2015 sửa đổi bởi Nghị định 167/2025 vẫn áp dụng cho tới khi có văn bản mới.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 32 Đường D2, KDC Hưng Phú, P. Phước Long, TP.HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


