


Giá FOB là giá người xuất khẩu chào cho hàng đã xếp lên tàu tại cảng xếp, gồm tiền hàng và mọi chi phí phát sinh tới thời điểm đó. Cước biển, bảo hiểm và thủ tục nhập khẩu thuộc phần việc của người mua. Khó khăn của người bán nằm ở chỗ nhiều khoản đầu xuất do forwarder của người mua thu theo biểu phí riêng, nên giá chào dễ hụt vài trăm USD mỗi container. Trong khi đó, rủi ro hàng hóa vẫn thuộc mình suốt những ngày container nằm bãi chờ tàu. Bài viết đi từ cách cộng giá FOB cho một container xuất tại Cát Lái, tới lúc nên đề nghị khách chuyển sang FCA và những điều khoản cần chặn ngay trong hợp đồng.
Tóm tắt nhanh (Key Takeaways):
- Giá FOB gồm gì: Giá xuất xưởng, xe kéo ra cảng, thủ tục xuất khẩu, THC đầu xuất, phí vận đơn, seal và khai báo trước theo tuyến; chưa gồm cước biển và bảo hiểm
- Mức hụt thường gặp: Trong ví dụ giả định, quên local charge đầu xuất làm mất khoảng 520 USD mỗi container 40HC, tức hơn một phần năm lợi nhuận mục tiêu 8%
- FOB hay FCA: Hàng container hạ bãi trước giờ cắt máng nên cân nhắc FCA, vì theo FOB rủi ro những ngày chờ tàu vẫn thuộc người bán
Nội dung
- 1. Giá FOB là gì và rủi ro của người bán dừng ở đâu
- 1.1. Cách ghi điều kiện FOB trên hợp đồng và báo giá
- 1.2. Rủi ro chuyển khi hàng đã nằm trên tàu
- 1.3. Tàu do người mua chỉ định đến trễ thì ai chịu
- 2. Cộng giá FOB từ giá xuất xưởng cho 1.200 ghế gỗ xuất Cát Lái
- 2.1. Những khoản đầu xuất phải nằm trong giá FOB
- 2.2. Tính thử cho một container 40HC ghế gỗ
- 2.3. Quên local charge hoặc rớt tàu thì mất bao nhiêu
- 2.4. Lúc nào nên khóa giá chào FOB
- 3. Giá FCA và FOB: hàng container nên chọn điều kiện nào
- 3.1. Bảng so sánh FCA và FOB
- 3.2. Khi nào nên đề nghị khách chuyển sang FCA
- 3.3. Vận đơn on board khi bán FCA thanh toán bằng L/C
- 4. Hợp đồng ghi FOB thì trị giá tính thuế xuất khẩu lấy con số nào
- 5. Forwarder do người mua chỉ định và bốn chỗ người bán FOB hay bị thiệt
- 6. Từ giá FOB sang CFR, CIF: cách quy đổi và lúc nên chủ động chào
- 7. Everest lập bảng chi phí đầu xuất trước khi doanh nghiệp chốt giá FOB
- Câu hỏi thường gặp (FAQ)
- Hàng đi đường hàng không có dùng điều kiện FOB được không?
- Bán FOB sang Mỹ thì thuế bổ sung 12,5% theo Mục 301 do bên nào nộp?
- Rủi ro đã chuyển khi hàng lên tàu thì quyền sở hữu hàng đã chuyển chưa?
- Người bán FOB có cần mua bảo hiểm cho lô hàng không?
- FOB Shipping Point và FOB Destination có phải điều kiện Incoterms không?
1. Giá FOB là gì và rủi ro của người bán dừng ở đâu
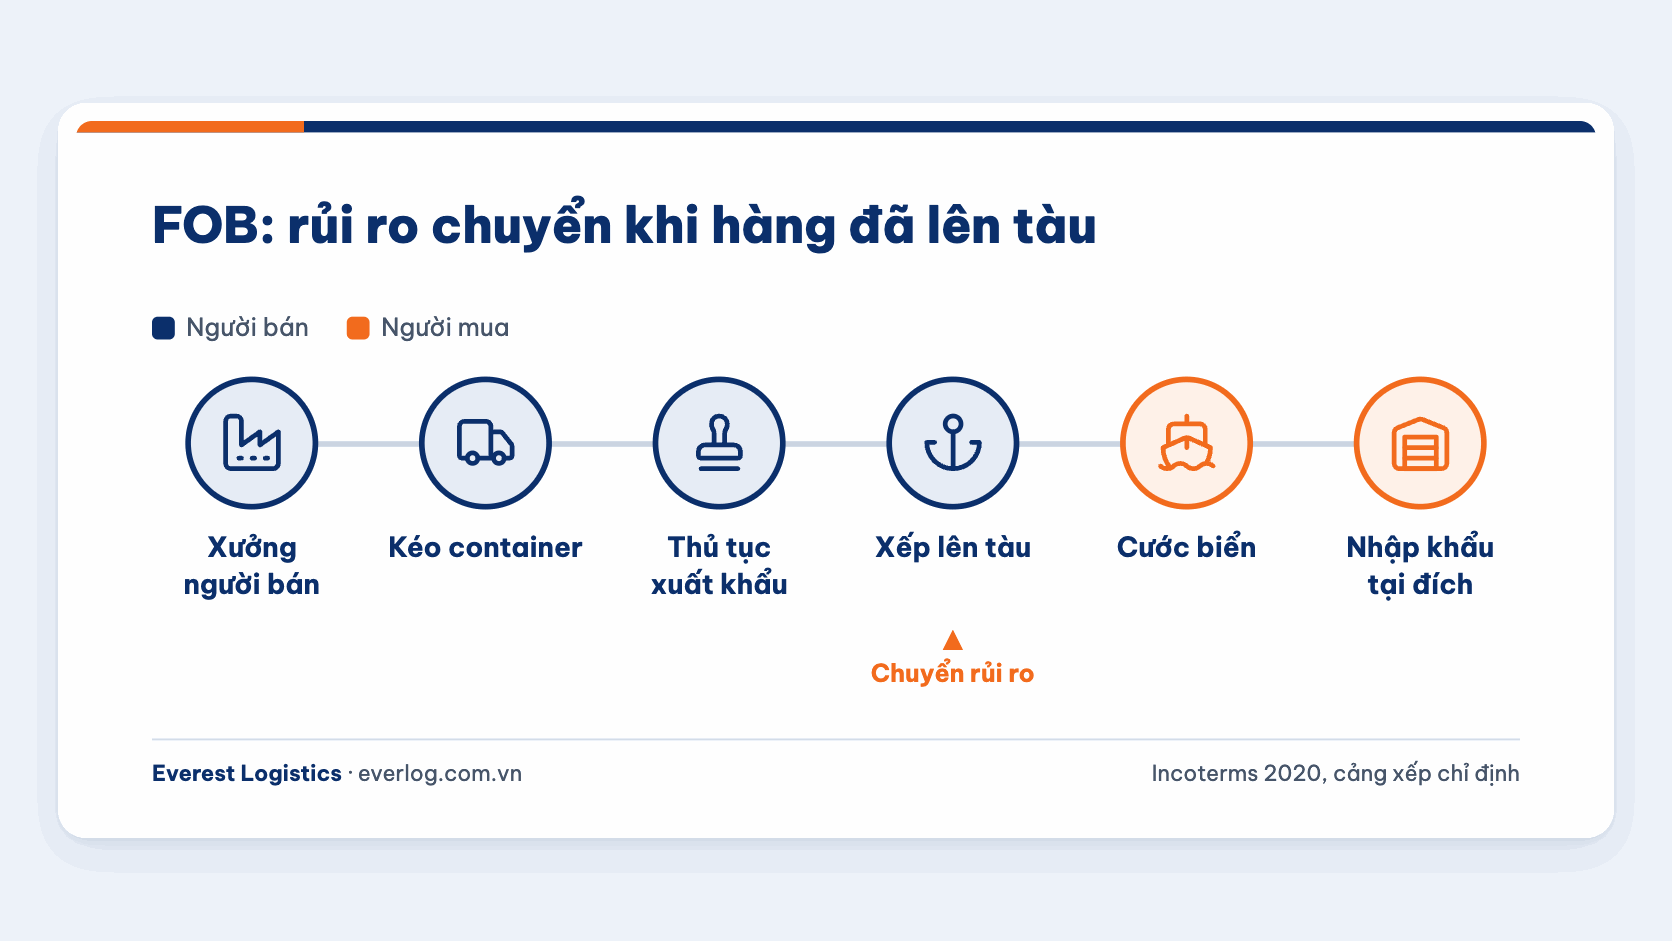
Hình 1: Điều kiện FOB: người bán chịu chi phí và rủi ro tới khi hàng đã xếp lên tàu tại cảng xếp
FOB (Free On Board) là một quy tắc của Incoterms 2020 thuộc nhóm dành riêng cho vận tải biển và đường thủy nội địa. Theo điều kiện này, người bán làm thủ tục xuất khẩu và giao hàng bằng cách xếp hàng lên con tàu do người mua chỉ định tại cảng xếp. Vì người mua thuê tàu và trả cước, giá FOB của người bán dừng ở đúng thời điểm hàng nằm trên tàu. Mọi chi phí phát sinh trước mốc đó phải có trong giá, còn chi phí sau đó không thuộc về người bán.
1.1. Cách ghi điều kiện FOB trên hợp đồng và báo giá
Điều kiện FOB luôn đi kèm tên cảng xếp và phiên bản Incoterms, ví dụ "FOB Cat Lai Port, Ho Chi Minh City, Vietnam, Incoterms 2020", vì chi phí và rủi ro của người bán được tính tới đúng cảng đó. Nếu báo giá chỉ ghi "FOB Vietnam" hoặc "FOB HCM", khi người mua đổi booking sang Cái Mép thì cước xe kéo và local charge có thể khác hẳn. Lúc đó hai bên phải thương lượng lại phần chênh lệch sau khi hợp đồng đã ký.
1.2. Rủi ro chuyển khi hàng đã nằm trên tàu
Rủi ro mất mát, hư hỏng chuyển sang người mua khi hàng đã nằm trên tàu, nên một kiện hàng rơi trong lúc đang cẩu lên tàu vẫn là tổn thất của người bán. Nhiều tài liệu tiếng Việt vẫn viết mốc chuyển rủi ro là "lan can tàu", nhưng đó là cách diễn đạt của Incoterms 2000, còn từ bản 2010 ICC đã đổi thành thời điểm hàng được xếp lên tàu.
Giá CFR và giá CIF cũng chuyển rủi ro ở cùng thời điểm này, khác biệt chỉ nằm ở chỗ người bán trả thêm cước biển tới cảng đích, và với CIF thì mua thêm bảo hiểm cho người mua. Vì vậy khi khách đổi yêu cầu từ FOB sang CFR hay CIF, rủi ro của người bán không tăng, nhưng người bán phải gánh thêm biến động giá cước giữa lúc báo giá và lúc đặt chỗ.
1.3. Tàu do người mua chỉ định đến trễ thì ai chịu
Theo hướng dẫn của ICC Academy, người mua phải thông báo tên tàu, điểm xếp hàng và thời gian giao. Nếu tàu không nhận hàng trong thời hạn đã thỏa thuận thì người mua chịu rủi ro cùng chi phí lưu hàng tại cảng cho tới khi tàu đến. Quy tắc này chỉ bảo vệ được người bán khi hợp đồng ghi rõ thời hạn giao hàng và hạn thông báo tàu. Vì vậy doanh nghiệp xuất khẩu cần đưa hai mốc này vào hợp đồng, thay vì để forwarder hai bên tự trao đổi qua email.
2. Cộng giá FOB từ giá xuất xưởng cho 1.200 ghế gỗ xuất Cát Lái
Câu hỏi "giá FOB gồm những gì" được trả lời rõ nhất bằng cách cộng thật từng khoản cho một lô hàng, đi từ giá xuất xưởng ra tới lúc container được xếp lên tàu. Mục này liệt kê các khoản đầu xuất trước, sau đó áp vào một lô ghế gỗ để thấy mỗi khoản chiếm bao nhiêu trong giá chào.
2.1. Những khoản đầu xuất phải nằm trong giá FOB
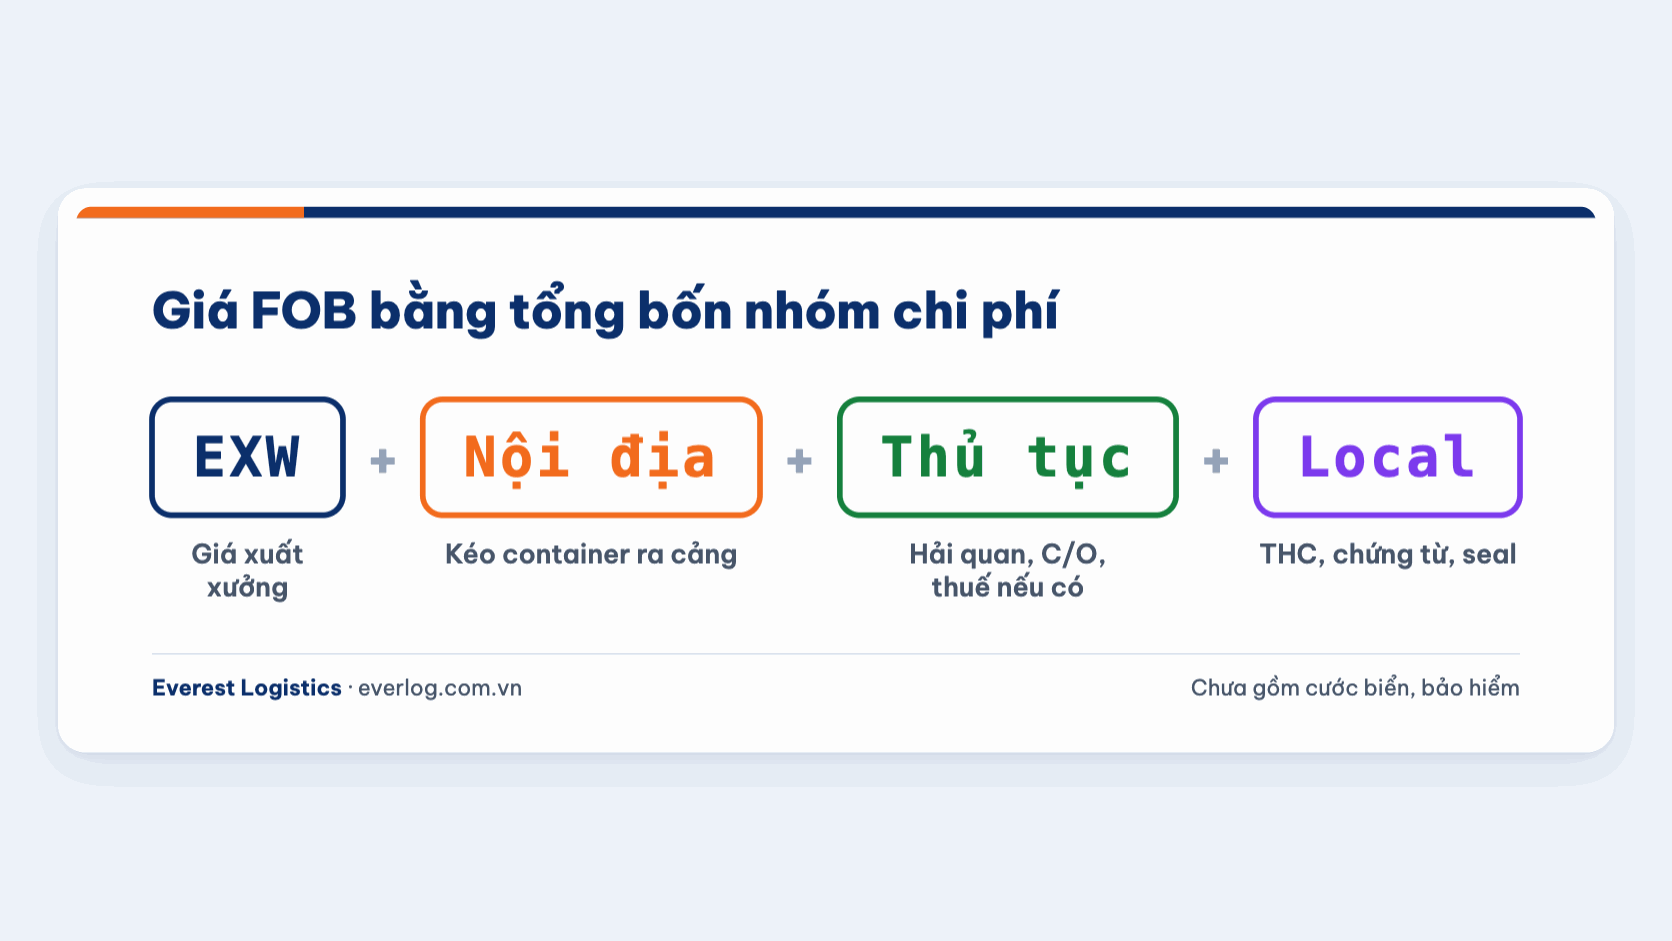
Hình 2: Công thức giá FOB: giá xuất xưởng, vận chuyển nội địa, thủ tục xuất khẩu và local charge đầu xuất
Bảng dưới xếp các khoản theo thứ tự phát sinh trên đường ra cảng, kèm bên thu tiền và lý do khoản đó hay bị tính thiếu khi người bán báo giá cho khách mới.
| Khoản chi phí | Bên thu | Vì sao hay bị tính thiếu |
|---|---|---|
| Giá xuất xưởng (giá thành, bao bì xuất khẩu, pallet, lợi nhuận) | Người bán tự tính | Bao bì xuất khẩu và pallet đã xử lý nhiệt đắt hơn bao bì bán trong nước |
| Xe kéo container, nâng hạ vỏ rỗng | Nhà xe, depot | Đổi cảng từ Cát Lái sang Cái Mép làm cước xe tăng đáng kể |
| Khai hải quan, lệ phí 20.000 đồng mỗi tờ khai | Đại lý hải quan, ngân sách | Lô bị kiểm hóa phát sinh thêm phí kiểm hóa và thời gian chờ xe |
| C/O, hun trùng, kiểm dịch | Tổ chức cấp C/O, đơn vị hun trùng | Chỉ biết đủ khi người mua gửi danh sách chứng từ yêu cầu |
| THC đầu xuất | Hãng tàu, thu qua forwarder chỉ định | Thu theo biểu phí của forwarder người mua, không theo bảng phí quen dùng |
| Phí vận đơn, seal, VGM | Hãng tàu hoặc forwarder | Mỗi forwarder một mức, có nơi tính thêm phí sửa vận đơn |
| Khai báo trước AMS (Mỹ), ENS (EU), AFR (Nhật Bản) | Forwarder | Chỉ phát sinh theo tuyến nên dễ quên khi chuyển từ tuyến châu Á sang Mỹ, EU |
| Thuế xuất khẩu nếu mặt hàng có | Ngân sách nhà nước | Phần lớn hàng xuất khẩu không có thuế, nhưng một số nông, lâm, khoáng sản có thuế |
Ở TP.HCM, phí sử dụng hạ tầng cảng biển được miễn từ 01/7/2026 đến 30/6/2029 theo Nghị quyết 12/2026/NQ-HĐND, nên bảng tính giá FOB còn dùng số liệu năm 2025 đang cộng thừa khoản này. Ngược lại, nếu mặt hàng có thuế xuất khẩu thì khoản thuế phải nằm trong giá FOB, vì người bán là bên đứng tên tờ khai và nộp thuế ở Việt Nam.
2.2. Tính thử cho một container 40HC ghế gỗ
Lô hàng được giả định như sau: một doanh nghiệp đồ gỗ ở Bình Dương bán 1.200 ghế cho khách ở Mỹ, đóng một container 40HC theo điều kiện FOB Cat Lai, và forwarder do người mua chỉ định đã gửi biểu phí đầu xuất trước khi người bán báo giá. Mỗi con số trong bảng là giả định để thấy cách cộng, còn khi chào giá thật người bán phải lấy báo giá của nhà xe, đại lý hải quan và forwarder cho đúng lô.
| Khoản | Cách xác định | USD |
|---|---|---|
| Giá xuất xưởng 1.200 ghế, 25 USD mỗi ghế | Đã gồm lợi nhuận mục tiêu 8%, tức 2.400 USD | 30.000 |
| Xe kéo Bình Dương đi Cát Lái, nâng hạ vỏ | Báo giá nhà xe, giả định | 200 |
| Khai hải quan, C/O, hun trùng | Báo giá đại lý, giả định | 160 |
| THC đầu xuất container 40HC | Biểu phí forwarder chỉ định, giả định | 260 |
| Phí vận đơn, seal, khai AMS | Biểu phí forwarder chỉ định, giả định | 100 |
| Dự phòng tỷ giá và phát sinh | 1% của tổng các dòng trên | 307 |
| Giá FOB cả container | 31.027 | |
| Giá FOB mỗi ghế | 31.027 chia 1.200 | 25,86 |
Giá chào cuối cùng khoảng 25,86 USD mỗi ghế, cao hơn giá xuất xưởng khoảng 3,4%. Phần chênh lệch này là chi phí thật người bán phải chi ra trước khi tàu chạy chứ không phải lợi nhuận cộng thêm.
2.3. Quên local charge hoặc rớt tàu thì mất bao nhiêu
Giả sử doanh nghiệp chào 30.200 USD cả container, tương đương khoảng 25,17 USD mỗi ghế, vì chỉ cộng tiền xe kéo vào giá xuất xưởng và quên các khoản đầu xuất do forwarder người mua thu. Khi hàng đi, người bán vẫn phải trả đủ 520 USD cho khai hải quan, THC, phí vận đơn, seal và AMS. Lợi nhuận thực vì thế chỉ còn khoảng 1.880 USD, giảm gần 22% so với kế hoạch dù lô hàng không gặp sự cố nào.
Khoản thiệt thứ hai đến từ việc rớt tàu, khi container hạ bãi sau giờ cắt máng (closing time) và phải chờ chuyến sau. Nếu chuyến kế tiếp cách 7 ngày và tiền lưu container, lưu bãi giả định 35 USD mỗi ngày, người bán mất thêm khoảng 245 USD. Hàng chưa lên tàu nên khoản này thuộc người bán, trừ khi chậm trễ là do tàu người mua chỉ định.
2.4. Lúc nào nên khóa giá chào FOB
Từ phép tính trên, giá chào FOB nên được chốt sau khi đã có biểu phí đầu xuất bằng văn bản của forwarder do người mua chỉ định. Giá cũng nên có một khoản dự phòng nhỏ cho tỷ giá và phát sinh thủ tục. Với khách hàng mới, báo giá nên ghi rõ thời hạn hiệu lực, cảng xếp cụ thể và điều kiện điều chỉnh giá khi người mua đổi cảng hoặc đổi forwarder. Mỗi thay đổi đó đều kéo theo chi phí mà giá FOB ban đầu chưa tính tới.
3. Giá FCA và FOB: hàng container nên chọn điều kiện nào
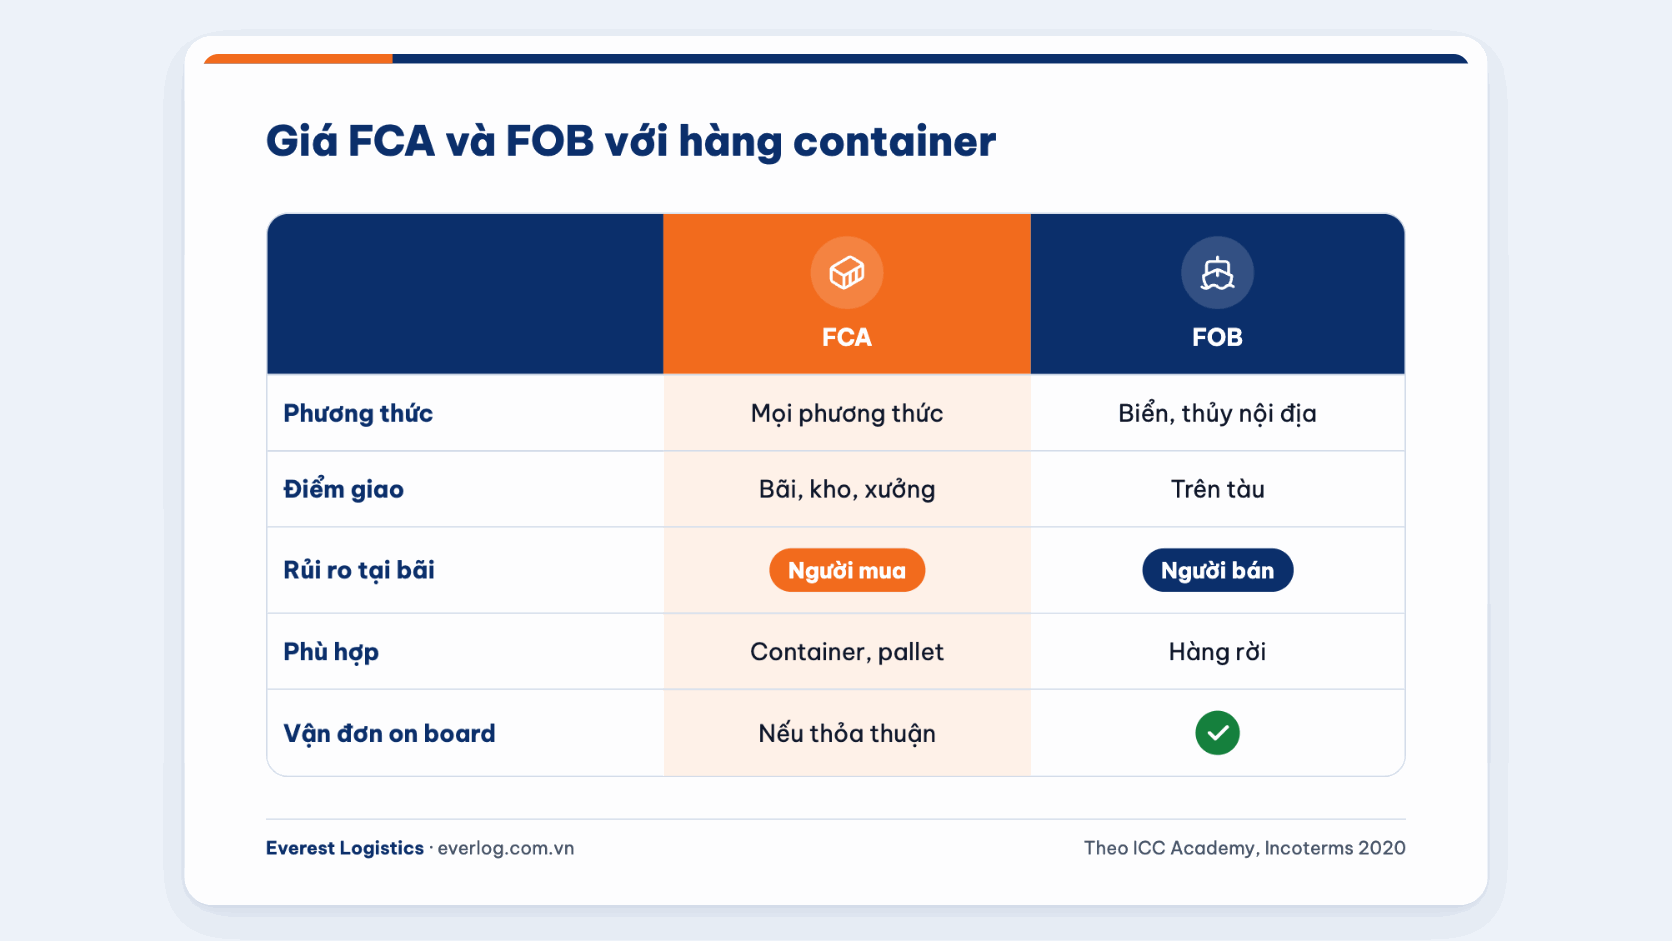
Hình 3: So sánh giá FCA và FOB với hàng container: điểm giao hàng và rủi ro khi container nằm bãi
Với hàng container, người bán thường hạ container vào bãi cảng trước giờ cắt máng vài ngày, trong khi theo FOB hàng chỉ được coi là đã giao khi nằm trên tàu. Trong khoảng thời gian đó container đã nằm trong sự quản lý của cảng và hãng tàu nhưng rủi ro vẫn thuộc người bán. Vì lý do này, ICC Academy xem FCA là điều kiện phù hợp cho hàng đóng container hoặc pallet, còn FOB hợp hơn với hàng rời, hàng bách hóa xếp thẳng lên tàu.
3.1. Bảng so sánh FCA và FOB
Ở cả hai điều kiện, người bán làm thủ tục xuất khẩu và người mua trả cước chính. Khác biệt thực tế nằm ở nơi giao hàng và bên chịu rủi ro trong những ngày chờ tàu.
| Tiêu chí | FCA | FOB |
|---|---|---|
| Phương thức vận tải | Mọi phương thức, kể cả đường hàng không | Chỉ đường biển, thủy nội địa |
| Điểm giao hàng | Giao người chuyên chở tại xưởng, bãi container hoặc kho CFS | Hàng đã xếp lên tàu tại cảng xếp |
| Rủi ro khi container nằm bãi | Người mua | Người bán |
| Thủ tục xuất khẩu | Người bán | Người bán |
| THC đầu xuất | Theo thỏa thuận, cần ghi rõ trong hợp đồng | Người bán |
| Vận đơn on board | Có cơ chế riêng nếu hai bên thỏa thuận | Có sau khi hàng lên tàu |
3.2. Khi nào nên đề nghị khách chuyển sang FCA
FCA có lợi rõ nhất cho người bán trong ba tình huống sau, vì cả ba đều có một khoảng thời gian hàng đã rời tay người bán nhưng chưa nằm trên tàu:
- Hàng FCL hạ bãi sớm: Container hạ bãi Cát Lái hoặc Cái Mép trước ngày tàu chạy vài ngày, ghi FCA kèm tên bãi để rủi ro chuyển ngay khi bãi nhận container
- Hàng LCL giao tại kho CFS: Hàng lẻ được giao cho forwarder ở kho gom hàng, nên ghi FCA kèm địa chỉ kho thay vì FOB tại cảng
- Người mua cho xe đến lấy hàng tại xưởng: Ghi FCA kèm địa chỉ xưởng, khi đó người bán chỉ chịu rủi ro tới lúc hàng được xếp lên xe của người mua
Ngược lại, FOB vẫn là lựa chọn hợp lý khi bán hàng rời như gạo, dăm gỗ, quặng xếp thẳng lên tàu. FOB cũng nên giữ khi khách quen đã vận hành ổn định theo FOB nhiều năm, hoặc khi ngân hàng của người mua chưa chấp nhận cơ chế vận đơn mới của FCA trong L/C.
3.3. Vận đơn on board khi bán FCA thanh toán bằng L/C
Nhiều doanh nghiệp vẫn giữ FOB vì L/C yêu cầu vận đơn on board, trong khi theo FCA hàng được giao trước khi lên tàu nên người bán khó có loại vận đơn này. Theo giải thích của ICC, mục A6/B6 của FCA trong Incoterms 2020 cho phép hai bên thỏa thuận để người mua chỉ thị người chuyên chở cấp vận đơn on board cho người bán sau khi hàng lên tàu. Người chuyên chở không bắt buộc phải làm theo chỉ thị này, nên doanh nghiệp cần thống nhất trước với người mua, forwarder và ngân hàng mở L/C rồi mới đổi điều kiện.
4. Hợp đồng ghi FOB thì trị giá tính thuế xuất khẩu lấy con số nào
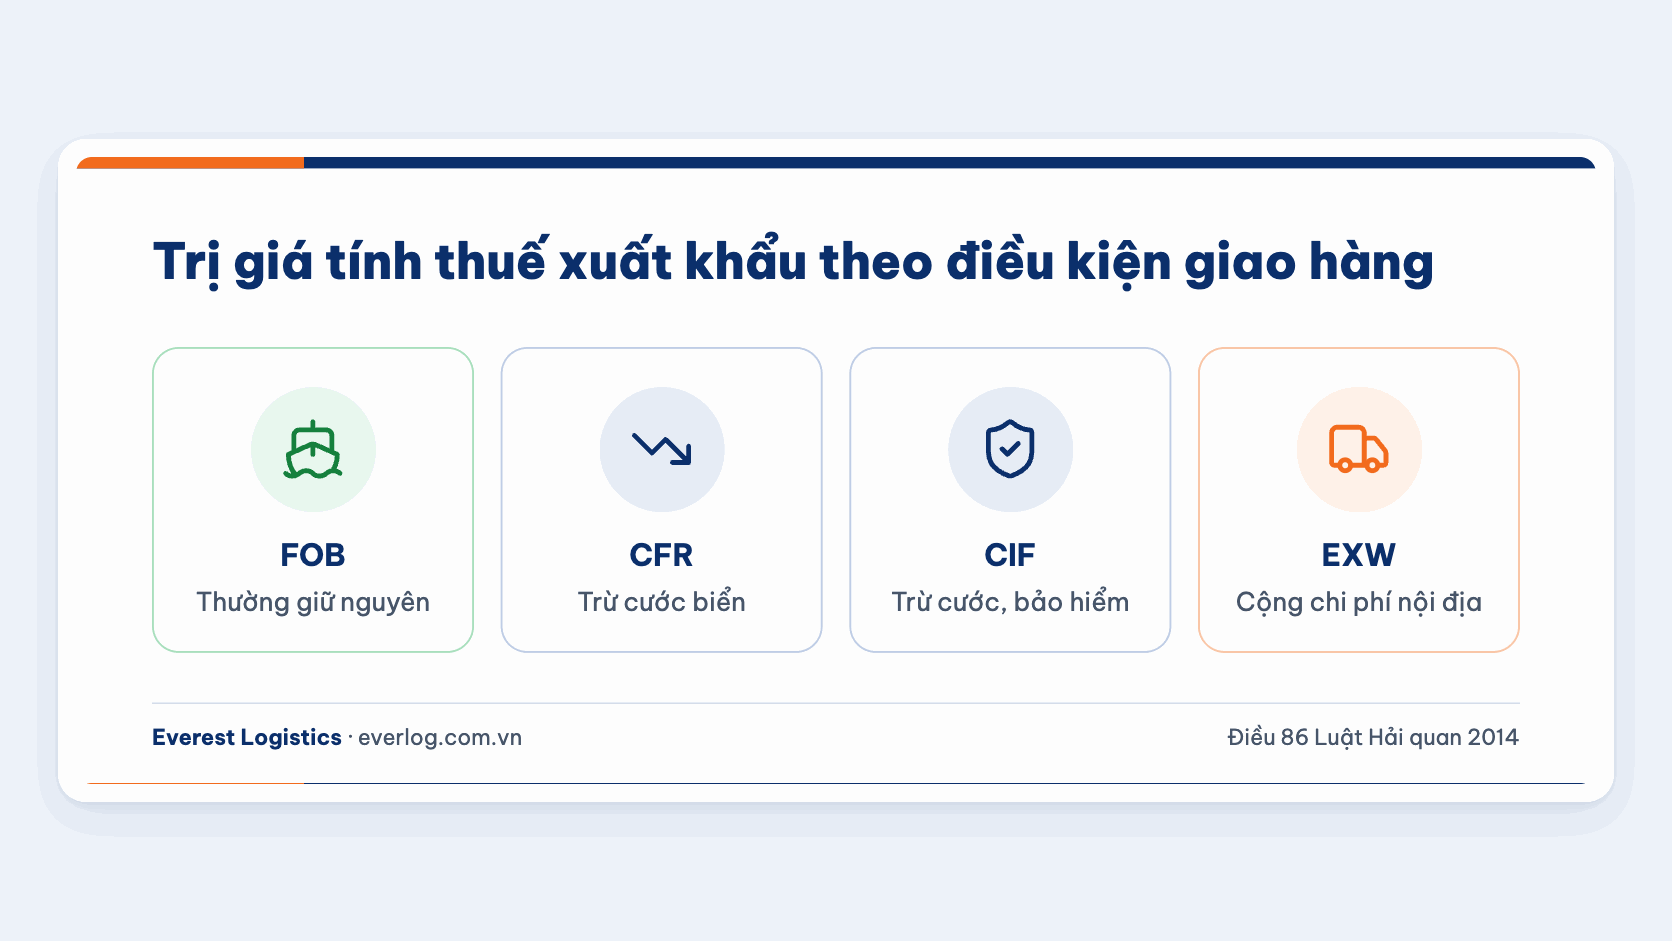
Hình 4: Trị giá tính thuế xuất khẩu theo điều kiện FOB, CFR, CIF và EXW
Luật Hải quan 2014 tại Điều 86, cùng Điều 4 Thông tư 39/2015/TT-BTC đã sửa bởi Thông tư 60/2019/TT-BTC, lấy giá bán tính đến cửa khẩu xuất làm trị giá hải quan của hàng xuất khẩu. Trị giá này không gồm phí bảo hiểm và cước vận tải quốc tế. Vì mốc này trùng với điểm giao hàng của FOB, giá trên hợp đồng FOB thường được dùng thẳng làm trị giá tính thuế. Hợp đồng CFR, CIF thì phải trừ cước và phí bảo hiểm quốc tế theo chứng từ, và hợp đồng EXW phải cộng chi phí đưa hàng ra cửa khẩu.
Khi khai tờ khai hải quan xuất khẩu, điều kiện giao hàng, đồng tiền và tổng trị giá phải khớp với hợp đồng và hóa đơn. Nếu giá FOB thấp hơn giá xuất xưởng cộng chi phí nội địa mà không có lý do thương mại rõ ràng, cơ quan hải quan có thể nghi vấn trị giá khai báo. Khai sai trị giá dẫn tới thiếu thuế là hành vi bị xử phạt, và từ 01/7/2026 mức phạt được áp theo Nghị định 169/2026/NĐ-CP, văn bản đã thay Nghị định 128/2020/NĐ-CP.
5. Forwarder do người mua chỉ định và bốn chỗ người bán FOB hay bị thiệt
Phần lớn tranh chấp với lô FOB không nằm ở định nghĩa điều kiện mà ở việc người bán giao quyền chọn hãng tàu, forwarder cho người mua nhưng hợp đồng không ràng buộc lại các quyền đó. Những tình huống dưới đây gặp nhiều ở hàng xuất từ TP.HCM đi Mỹ, EU và đều có thể chặn trước bằng một vài dòng trong hợp đồng.
5.1. Bốn tình huống trên các lô xuất từ TP.HCM
- Forwarder chỉ định giao hàng khi người bán chưa nhận tiền: Khi thanh toán sau giao hàng, vận đơn do forwarder của người mua phát hành nên người bán cần yêu cầu ghi mình là người gửi hàng và chỉ phát hành bản gốc cho mình
- Tàu đổi lịch nhưng người mua không xác nhận bằng văn bản: Tiền lưu bãi trong những ngày chờ dễ bị đẩy về người bán nếu không có bằng chứng tàu do người mua chỉ định đến trễ
- Biểu phí đầu xuất chỉ báo miệng: Khi forwarder thu cao hơn mức đã nói, người bán không có căn cứ để từ chối và phải tự gánh phần chênh lệch
- Hợp đồng ghi FOB nhưng hóa đơn ghi CIF: Trị giá trên tờ khai xuất khẩu không thống nhất với chứng từ, dẫn tới phải giải trình với cơ quan hải quan
5.2. Những dòng cần có trong hợp đồng FOB
Sáu điều khoản dưới đây giúp người bán có căn cứ xử lý khi tàu trễ, forwarder thu thêm hoặc người mua chậm thanh toán, mà không phải thương lượng lại từ đầu.
| Điều khoản | Nội dung nên ghi |
|---|---|
| Điều kiện giao hàng | FOB, tên cảng xếp cụ thể, "Incoterms 2020" |
| Thời hạn giao và thông báo tàu | Khoảng thời gian giao hàng, hạn người mua báo tên tàu và ngày tàu chạy |
| Chi phí khi tàu trễ | Bên chịu lưu container, lưu bãi khi tàu người mua chỉ định không nhận hàng đúng hạn |
| Forwarder chỉ định | Tên forwarder và biểu phí đầu xuất đính kèm hợp đồng |
| Vận đơn | Loại vận đơn, người gửi hàng, nơi và người nhận bản gốc |
| Chứng từ người bán giao | Hóa đơn, phiếu đóng gói, C/O, chứng thư hun trùng nếu người mua yêu cầu |
6. Từ giá FOB sang CFR, CIF: cách quy đổi và lúc nên chủ động chào
Khi khách hỏi thêm giá CFR hoặc CIF, người bán quy đổi từ chính giá FOB đã lập thay vì tính lại từ đầu. CFR bằng giá FOB cộng cước biển tới cảng đích, còn CIF cộng thêm phí bảo hiểm tính trên 110% giá CIF, nên công thức đầy đủ là CIF = (FOB + F) / (1 − 1,1 × R), với F là cước và R là tỷ lệ phí bảo hiểm. Với lô ghế ở mục 2, nếu giả định cước 40HC đi Mỹ là 3.000 USD và tỷ lệ phí 0,15%, giá CFR là 34.027 USD và giá CIF khoảng 34.083 USD.
Khách hàng thường hỏi giá FOB trước, nhưng người xuất khẩu có thể chủ động đề xuất CFR hoặc CIF nếu điều đó giúp mình kiểm soát lịch tàu, chứng từ và dòng tiền tốt hơn. Việc chọn điều kiện nên dựa vào ai có giá cước tốt hơn và ai cần nắm quyền kiểm soát lô hàng, chứ không chỉ dựa vào thói quen của khách.
FOB thường hợp lý khi người mua có hợp đồng cước năm với hãng tàu hoặc forwarder lớn, như nhiều nhà nhập khẩu ở Mỹ, EU. Khi đó giá cước người bán tự đặt khó cạnh tranh, và người bán cũng không phải ứng trước tiền cước. FOB cũng giúp người bán tránh rủi ro biến động cước, bởi giá chào chỉ gồm những khoản phát sinh ở Việt Nam mà người bán tính trước được.
CFR hoặc CIF lại có lợi khi người bán có giá cước tốt trên tuyến quen, hoặc khi khách hàng nhỏ ở thị trường gần không tự thuê tàu được. Hai điều kiện này cũng hợp khi người bán bán trả chậm và muốn tự giữ quyền chọn hãng tàu, phát hành vận đơn. Đổi lại, người bán phải cộng cước, và với CIF là cả phí bảo hiểm, vào giá. Báo giá cũng cần ghi rõ thời hạn hiệu lực của báo giá để không phải gánh phần cước tăng giữa lúc chào giá và lúc đặt chỗ.
7. Everest lập bảng chi phí đầu xuất trước khi doanh nghiệp chốt giá FOB
Phần hụt 520 USD ở mục 2.3 chỉ xảy ra khi giá FOB được chốt trước khi có biểu phí đầu xuất, nên Everest Logistics lập bảng chi phí cho đúng lô hàng ngay từ lúc doanh nghiệp chuẩn bị báo giá. Bảng gồm xe kéo, khai hải quan, C/O và hun trùng tại Cát Lái hoặc Cái Mép, sau đó được đối chiếu với THC, phí vận đơn, seal mà forwarder của người mua sẽ thu. Doanh nghiệp có một con số đủ để chốt giá với khách thay vì phát hiện phần hụt khi hàng đã đi.
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM. Khi hợp đồng đã ký theo FOB, phần khai báo, C/O, hun trùng, kéo container và hạ bãi trước giờ cắt máng được thực hiện qua dịch vụ hải quan của Everest, với một đầu mối phối hợp cùng forwarder do người mua chỉ định để container kịp chuyến. Nếu doanh nghiệp quyết định chào CFR hoặc CIF theo mục 6, Everest báo thêm cước biển FCL, LCL cho đúng tuyến đi của lô hàng.
Bảng chi phí đầu xuất chỉ sát thực tế khi có đủ dữ liệu từ phía người mua, vì vậy doanh nghiệp nên gửi yêu cầu lập giá FOB cho Everest kèm các thông tin sau:
- Thông tin lô hàng: Tên hàng, mã HS dự kiến, số lượng, loại container và địa chỉ xưởng đóng hàng
- Điều kiện đang đàm phán: FOB hay FCA, cảng xếp, cảng đích và ngày hàng sẵn sàng để đóng
- Forwarder của người mua: Tên đơn vị và biểu phí đầu xuất họ đã gửi, nếu đã có
- Chứng từ khách yêu cầu: Danh sách C/O, chứng thư hun trùng, kiểm dịch mà người mua cần cho thông quan
Nhiều lô FOB bị hụt chi phí không phải vì tính sai mà vì giá đã chốt trước khi người mua chỉ định forwarder. Chỉ nên khóa giá FOB khi đã có biểu phí đầu xuất bằng văn bản, hoặc ghi rõ local charge tính theo thực tế.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Hàng đi đường hàng không có dùng điều kiện FOB được không?
Không nên, vì Incoterms 2020 chỉ dành FOB cho đường biển và thủy nội địa. Hàng đi máy bay nên ghi FCA kèm địa điểm giao, ví dụ FCA Tan Son Nhat Airport, Incoterms 2020, hoặc FCA kho người bán nếu forwarder của người mua đến lấy hàng.
Bán FOB sang Mỹ thì thuế bổ sung 12,5% theo Mục 301 do bên nào nộp?
Theo FOB, người mua là bên làm thủ tục nhập khẩu và nộp thuế tại Mỹ, nên khoản thuế 12,5% áp cho hàng xuất xứ Việt Nam từ 24/7/2026 không nằm trong giá FOB. Tuy vậy, người mua thường đưa khoản này vào đàm phán giá, nên báo giá nên ghi rõ giá FOB chưa gồm thuế nhập khẩu ở nước đến.
Rủi ro đã chuyển khi hàng lên tàu thì quyền sở hữu hàng đã chuyển chưa?
Chưa chắc, vì Incoterms chỉ quy định giao hàng, chi phí và rủi ro, không quy định thời điểm chuyển quyền sở hữu. Thời điểm này do hợp đồng mua bán và luật áp dụng quyết định, nên người bán FOB cho trả chậm nên ghi rõ quyền sở hữu chỉ chuyển khi đã nhận đủ tiền.
Người bán FOB có cần mua bảo hiểm cho lô hàng không?
Incoterms không bắt buộc, nhưng rủi ro từ xưởng tới lúc hàng lên tàu thuộc người bán, kể cả những ngày container nằm bãi. Với hàng giá trị cao, người bán nên mua bảo hiểm cho chặng nội địa và thời gian chờ tại cảng.
FOB Shipping Point và FOB Destination có phải điều kiện Incoterms không?
Không. Đây là thuật ngữ trong Bộ luật Thương mại Thống nhất (UCC) của Mỹ, dùng cho mua bán nội địa Mỹ và mang nghĩa khác FOB của Incoterms, nên hợp đồng ngoại thương cần ghi rõ "Incoterms 2020" để tránh hiểu nhầm.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 195 đường N, phường Phú Hữu, quận 9, HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


