


Thủ tục thông quan hàng bánh kẹo năm 2026 vẫn thực hiện theo Nghị định 15/2018/NĐ-CP, vì Nghị định 46/2026/NĐ-CP đang bị tạm ngưng hiệu lực theo Nghị quyết 15/2026/NQ-CP ngày 06/4/2026. Bánh kẹo là thực phẩm chế biến bao gói sẵn, nên ngoài bộ chứng từ hải quan, doanh nghiệp còn phải xử lý công bố sản phẩm, kiểm tra nhà nước về an toàn thực phẩm (ATTP) và nhãn phụ tiếng Việt. Bài viết đi qua các loại bánh kẹo thường nhập, chính sách quản lý, hồ sơ, quy trình 8 bước, nhãn hàng hóa, thời gian, chi phí và những lỗi hay khiến lô hàng phải nằm lại cảng.
Những điểm chính
- Tra mã HS theo thành phần, không theo tên gọi: Kẹo đường không chứa cacao thuộc nhóm 1704, chocolate thuộc nhóm 1806, bánh quy và bánh ngọt thuộc nhóm 1905, nên không dùng một mã HS chung cho cả lô bánh kẹo
- Bánh kẹo thông thường chỉ cần tự công bố: Hồ sơ gồm bản tự công bố Mẫu số 01 và phiếu kiểm nghiệm còn hạn 12 tháng, còn sản phẩm dinh dưỡng cho trẻ đến 36 tháng tuổi hay thực phẩm dinh dưỡng y học phải đăng ký bản công bố
- Bảng dinh dưỡng theo Thông tư 30/2026/TT-BYT: Thông tư này thay Thông tư 29/2023/TT-BYT từ 10/7/2026 và yêu cầu ghi thêm đường tổng số với thực phẩm có cho thêm đường
Nội dung
- 1. Các loại bánh kẹo thường nhập khẩu vào Việt Nam
- 2. Chính sách nhập khẩu bánh kẹo: công bố, kiểm tra ATTP và kiểm dịch
- 3. Hồ sơ trong thủ tục thông quan hàng bánh kẹo
- 4. Quy trình 8 bước trong thủ tục thông quan hàng bánh kẹo
- 4.1. Kiểm tra tên sản phẩm, thành phần và mục đích sử dụng
- 4.2. Tra mã HS và xác định thuế nhập khẩu
- 4.3. Kiểm tra yêu cầu công bố sản phẩm và kiểm tra an toàn thực phẩm
- 4.4. Chuẩn bị hồ sơ từ nhà cung cấp
- 4.5. Đăng ký kiểm tra chuyên ngành nếu lô hàng thuộc diện kiểm tra
- 4.6. Khai báo hải quan và xử lý phân luồng
- 4.7. Hoàn thành nghĩa vụ thuế và các yêu cầu kiểm tra
- 4.8. Thông quan, nhận hàng và vận chuyển về kho
- 5. Nhãn hàng hóa và nhãn phụ bánh kẹo nhập khẩu
- 6. Thời gian và chi phí nhập khẩu bánh kẹo
- 6.1. Thời gian xử lý lô hàng bánh kẹo
- 6.2. Thuế nhập khẩu bánh kẹo và thuế GTGT
- 6.3. Các chi phí phát sinh khác
- 7. Những lỗi thường gặp khi nhập khẩu bánh kẹo
- 8. Lưu ý quan trọng khi nhập khẩu bánh kẹo
- 9. Dịch vụ thủ tục nhập khẩu bánh kẹo tại Everest Logistics
- Câu hỏi thường gặp (FAQ)
1. Các loại bánh kẹo thường nhập khẩu vào Việt Nam
Bánh kẹo là nhóm thực phẩm chế biến được nhập khẩu phổ biến vào Việt Nam, có nguồn gốc từ nhiều quốc gia như Trung Quốc, Hàn Quốc, Nhật Bản, Thái Lan, Mỹ và các nước châu Âu. Các mặt hàng bánh kẹo thường nhập khẩu gồm sáu nhóm sau, chia theo thành phần và cách chế biến:
- Bánh quy, bánh bông lan, bánh kem đóng gói: Các loại bánh quy bơ, bánh quy nhân kem, bánh bông lan, bánh kem đóng hộp và các sản phẩm bánh nướng đóng gói sẵn.
- Kẹo cứng, kẹo mềm, kẹo dẻo: Kẹo trái cây, kẹo bạc hà, kẹo caramel, kẹo dẻo gelatin và các loại kẹo có nhân.
- Chocolate và các sản phẩm từ cacao: Chocolate đen, chocolate sữa, chocolate trắng, chocolate nhân hạt và các sản phẩm bánh kẹo có phủ chocolate.
- Bánh snack, bánh gạo: Snack khoai tây, snack bắp, bánh gạo ăn liền, bánh gạo nướng và các sản phẩm ăn nhẹ đóng gói.
- Bánh kẹo có nhân, có sữa hoặc có thành phần từ động vật: Bánh nhân phô mai, bánh nhân kem sữa, bánh có thành phần trứng, sữa, bơ hoặc gelatin có nguồn gốc động vật.
- Kẹo, bánh có chứa phụ gia, chất tạo màu, chất tạo ngọt: Các sản phẩm sử dụng chất bảo quản, chất điều chỉnh độ acid, chất tạo màu, chất tạo ngọt và các phụ gia thực phẩm khác.
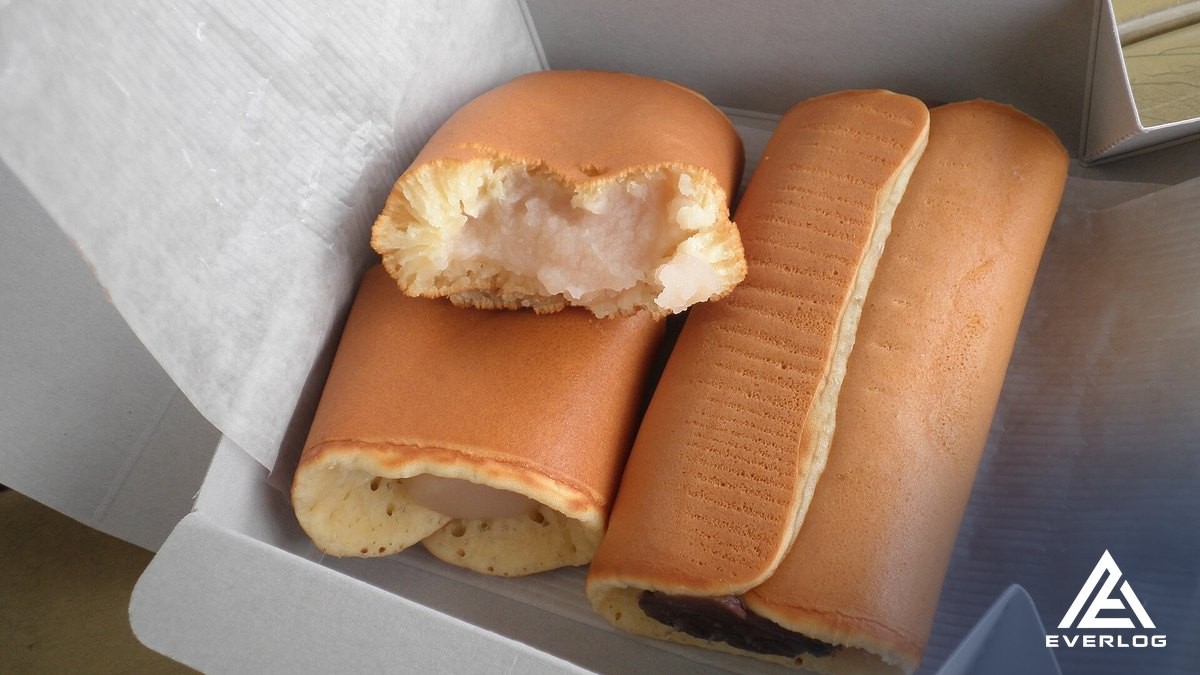
Thành phần và đặc tính sản phẩm ảnh hưởng trực tiếp đến việc phân loại mã HS cũng như yêu cầu quản lý an toàn thực phẩm. Vì vậy, doanh nghiệp cần xác định đúng bản chất, thành phần, công dụng và quy trình sản xuất của từng sản phẩm để tra mã HS bánh kẹo chính xác, tránh áp dụng một mã chung cho tất cả các loại bánh kẹo trong lô.
2. Chính sách nhập khẩu bánh kẹo: công bố, kiểm tra ATTP và kiểm dịch
Bánh kẹo thuộc nhóm thực phẩm chế biến, đóng gói sẵn, nên khi nhập khẩu vào Việt Nam doanh nghiệp cần thực hiện các quy định về an toàn thực phẩm, công bố sản phẩm, kiểm tra chuyên ngành và ghi nhãn hàng hóa theo quy định hiện hành. Các lớp thủ tục chung này của nhóm thực phẩm được trình bày trong bài thủ tục nhập khẩu thực phẩm. Theo Nghị định 15/2018/NĐ-CP, doanh nghiệp cần xác định chính xác loại sản phẩm để lựa chọn thủ tục phù hợp, với các nội dung cần kiểm tra sau:
- Phạm vi quản lý an toàn thực phẩm: Xác định mặt hàng bánh kẹo thuộc phạm vi quản lý của Bộ Y tế, Bộ Công Thương hay Bộ Nông nghiệp và Môi trường theo phân công đối với từng nhóm sản phẩm. Bánh, mứt, kẹo thông thường thuộc Bộ Công Thương, cùng nhóm với bia, rượu, nước giải khát, sữa chế biến, dầu thực vật, bột và tinh bột.
- Thủ tục công bố sản phẩm: Bánh kẹo chế biến bao gói sẵn thông thường thực hiện tự công bố sản phẩm theo Điều 4 Nghị định 15/2018/NĐ-CP. Trường hợp sản phẩm thuộc nhóm thực phẩm dinh dưỡng y học, thực phẩm dùng cho chế độ ăn đặc biệt hoặc sản phẩm dinh dưỡng dành cho trẻ đến 36 tháng tuổi thì phải làm thủ tục đăng ký bản công bố sản phẩm theo Điều 6.
- Yêu cầu kiểm tra nhà nước về ATTP: Doanh nghiệp cần xác định lô hàng có thuộc diện phải kiểm tra nhà nước về an toàn thực phẩm khi nhập khẩu hay không, đồng thời xác định phương thức kiểm tra áp dụng là kiểm tra giảm, kiểm tra thông thường hay kiểm tra chặt.
- Thành phần nguyên liệu, phụ gia và chất hỗ trợ chế biến: Đối chiếu danh sách thành phần, chất bảo quản, chất tạo màu, chất tạo ngọt, hương liệu và các phụ gia sử dụng với danh mục phụ gia được phép sử dụng tại Việt Nam, đúng đối tượng thực phẩm và không vượt giới hạn sử dụng. Danh mục này quy định tại Thông tư 24/2019/TT-BYT, văn bản đã được Thông tư 17/2023/TT-BYT sửa đổi.
- Sản phẩm có thành phần từ sữa, trứng, thịt hoặc nguyên liệu động vật: Cần kiểm tra thêm quy định kiểm dịch động vật, kiểm dịch sản phẩm động vật và điều kiện nhập khẩu tương ứng. Không phải cứ có thành phần sữa hoặc trứng là thành phẩm bánh kẹo đóng gói đều phải kiểm dịch riêng, mà cần xác định theo bản chất sản phẩm và danh mục quản lý chuyên ngành.
- Điều kiện nhập khẩu: Đối với một số nguyên liệu hoặc sản phẩm có nguồn gốc động vật thuộc diện quản lý đặc biệt, doanh nghiệp cần xác định điều kiện về quốc gia xuất khẩu, cơ sở sản xuất và giấy chứng nhận chuyên ngành trước khi đặt hàng.
Lưu ý về quy định hiện hành: tại thời điểm tháng 11/2026, Nghị định 46/2026/NĐ-CP và Nghị quyết 66.13/2026/NQ-CP đang bị tạm ngưng hiệu lực theo Nghị quyết 15/2026/NQ-CP ngày 06/4/2026. Do đó, Nghị định 15/2018/NĐ-CP và các văn bản hướng dẫn liên quan tiếp tục được áp dụng cho đến khi có quy định mới.
3. Hồ sơ trong thủ tục thông quan hàng bánh kẹo
Bộ hồ sơ nhập khẩu bánh kẹo gồm hồ sơ thương mại, hồ sơ hải quan và hồ sơ liên quan đến công bố sản phẩm, kiểm tra an toàn thực phẩm. Bảng dưới liệt kê từng chứng từ và nội dung doanh nghiệp cần chuẩn bị.
| Chứng từ | Nội dung cần chuẩn bị |
|---|---|
| Commercial Invoice | Tên sản phẩm, số lượng, đơn giá, trị giá hàng hóa và thông tin người mua, người bán |
| Packing List | Số thùng, số hộp, quy cách đóng gói, trọng lượng tịnh (Net Weight) và trọng lượng tổng (Gross Weight) |
| Sales Contract | Thông tin hợp đồng mua bán, điều kiện giao hàng, phương thức thanh toán và các thỏa thuận thương mại |
| Bill of Lading | Chứng từ vận chuyển, thông tin người gửi, người nhận, cảng đi, cảng đến, số container và số seal |
| C/O (giấy chứng nhận xuất xứ) | Chứng nhận xuất xứ hàng hóa nếu có, dùng để xác định xuất xứ và xét ưu đãi thuế nhập khẩu |
| Tài liệu thành phần | Danh sách nguyên liệu, thành phần cấu tạo, phụ gia, chất bảo quản, chất tạo màu và tỷ lệ thành phần nếu cần |
| Nhãn sản phẩm | Tên sản phẩm, thành phần, nhà sản xuất, định lượng, ngày sản xuất, hạn sử dụng và hướng dẫn bảo quản |
| Hồ sơ công bố | Bản tự công bố sản phẩm hoặc hồ sơ đăng ký bản công bố sản phẩm tùy trường hợp |
| Phiếu kiểm nghiệm | Kết quả kiểm nghiệm an toàn thực phẩm theo yêu cầu công bố sản phẩm |
| Hồ sơ kiểm tra ATTP | Giấy đăng ký kiểm tra và thông báo kết quả kiểm tra đạt yêu cầu nhập khẩu nếu thuộc diện áp dụng |
| Tài liệu khác | CFS (giấy chứng nhận lưu hành tự do), Health Certificate (giấy chứng nhận y tế), chứng từ kiểm dịch hoặc tài liệu kỹ thuật nếu mặt hàng thuộc trường hợp phải cung cấp |
Khi chuẩn bị bộ hồ sơ, doanh nghiệp nên soát lại năm điểm sau trước ngày hàng được xếp lên tàu:
- Tên hàng trên Invoice, Packing List, Bill of Lading và hồ sơ công bố sản phẩm cần thống nhất với nhau.
- Cần có bảng thành phần chi tiết từ nhà sản xuất, đặc biệt đối với các sản phẩm chứa nhiều loại phụ gia.
- Kiểm tra hạn sử dụng, ngày sản xuất, quy cách đóng gói và điều kiện bảo quản của từng sản phẩm.
- Với C/O, cần kiểm tra nước xuất xứ, tiêu chí xuất xứ và mẫu C/O có phù hợp với hiệp định thương mại hay không.
- Không phải tất cả bánh kẹo đều bắt buộc phải có C/O, CFS hoặc Health Certificate, vì việc chuẩn bị phụ thuộc vào chính sách mặt hàng và yêu cầu của cơ quan quản lý.
3.1. Hồ sơ tự công bố bánh kẹo nhập khẩu
Đối với bánh kẹo chế biến bao gói sẵn thông thường thuộc diện tự công bố, hồ sơ theo Điều 5 Nghị định 15/2018/NĐ-CP gồm hai tài liệu sau:
- Bản tự công bố sản phẩm theo Mẫu số 01, Phụ lục I ban hành kèm Nghị định 15/2018/NĐ-CP.
- Phiếu kết quả kiểm nghiệm an toàn thực phẩm của sản phẩm còn thời hạn 12 tháng tính đến ngày nộp hồ sơ, được cấp bởi phòng kiểm nghiệm được chỉ định hoặc được công nhận phù hợp ISO 17025 (tiêu chuẩn về năng lực phòng thử nghiệm).
Tài liệu trong hồ sơ cần được thể hiện bằng tiếng Việt, còn tài liệu tiếng nước ngoài phải được dịch sang tiếng Việt và công chứng theo quy định. Sau khi thực hiện tự công bố đúng trình tự, doanh nghiệp được nhập khẩu và kinh doanh sản phẩm mà không phải chờ giấy tiếp nhận, đồng thời tự chịu trách nhiệm về an toàn của sản phẩm. Bản tự công bố được lập cho từng sản phẩm, và khi sản phẩm đổi tên, đổi xuất xứ hoặc đổi thành phần thì doanh nghiệp phải công bố lại.
3.2. Hồ sơ đăng ký bản công bố sản phẩm
Đối với sản phẩm thuộc diện phải đăng ký bản công bố, hồ sơ nhập khẩu thường gồm các tài liệu sau:
- Bản công bố sản phẩm theo Mẫu số 02, Phụ lục I ban hành kèm Nghị định 15/2018/NĐ-CP.
- CFS (Certificate of Free Sale), Certificate of Exportation hoặc Health Certificate do cơ quan có thẩm quyền của nước xuất xứ hoặc nước xuất khẩu cấp, có nội dung bảo đảm an toàn cho người sử dụng hoặc xác nhận sản phẩm được bán tự do tại thị trường nước sản xuất, nước xuất khẩu, và đã được hợp pháp hóa lãnh sự theo quy định.
- Phiếu kết quả kiểm nghiệm an toàn thực phẩm của sản phẩm còn thời hạn theo quy định.
- Bằng chứng khoa học chứng minh công dụng của sản phẩm nếu thuộc trường hợp phải cung cấp.
- Giấy chứng nhận GMP hoặc chứng nhận tương đương, áp dụng đối với thực phẩm bảo vệ sức khỏe nhập khẩu.
Hồ sơ này không áp dụng chung cho bánh kẹo thông thường mà chỉ dành cho các sản phẩm thuộc nhóm phải đăng ký bản công bố. Cơ quan tiếp nhận và thời hạn xử lý của từng loại hồ sơ được phân tích trong bài công bố sản phẩm, và sản phẩm đã có giấy tiếp nhận đăng ký bản công bố được miễn kiểm tra nhà nước cho từng lô.
4. Quy trình 8 bước trong thủ tục thông quan hàng bánh kẹo
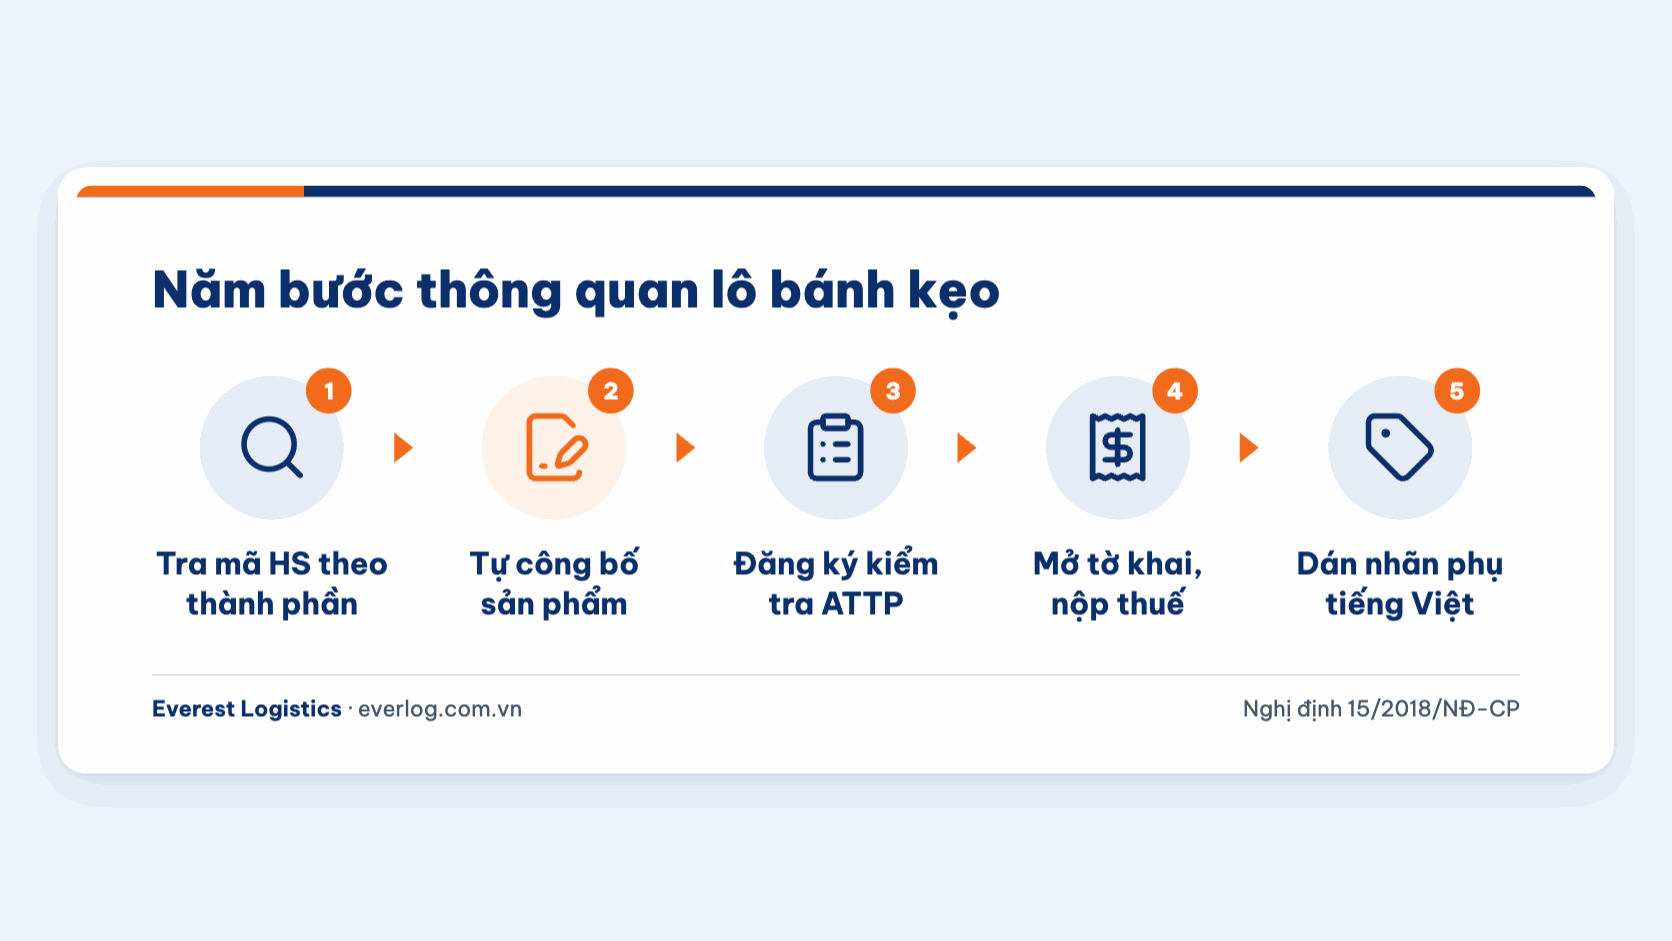
Quy trình nhập khẩu bánh kẹo về Việt Nam thường đi qua tám bước dưới đây. Phần chứng từ hải quan không khác một lô thủ tục nhập khẩu hàng hóa thông thường, còn phần khác biệt nằm ở bước công bố sản phẩm và bước kiểm tra an toàn thực phẩm.
4.1. Kiểm tra tên sản phẩm, thành phần và mục đích sử dụng
Trước khi nhập khẩu, doanh nghiệp cần yêu cầu nhà cung cấp gửi đầy đủ thông tin sản phẩm để kiểm tra chính sách nhập khẩu. Các thông tin cần xác định gồm tên thương mại và tên sản phẩm, thành phần cấu tạo và tỷ lệ nguyên liệu, phụ gia thực phẩm, chất bảo quản, chất tạo màu và chất tạo ngọt, nhà sản xuất và nước xuất xứ, cùng quy cách đóng gói, trọng lượng và hạn sử dụng. Mục đích sử dụng cũng cần rõ ngay từ đầu, là tiêu dùng trực tiếp, làm nguyên liệu sản xuất hay mục đích khác, vì nguyên liệu và phụ gia nhập về để tự sản xuất đi theo hồ sơ riêng như trong bài thủ tục nhập khẩu phụ gia thực phẩm. Đặc biệt, cần kiểm tra kỹ các thành phần có nguồn gốc động vật như sữa, trứng, gelatin, bơ và các loại thịt để xác định yêu cầu quản lý chuyên ngành.
4.2. Tra mã HS và xác định thuế nhập khẩu
Mã HS được xác định căn cứ vào thành phần, công thức sản xuất, đặc tính và quy cách hàng hóa. Bảng dưới là các nhóm mã HS tham khảo, kèm một số dòng 8 số thường gặp và thuế nhập khẩu ưu đãi tra trên biểu thuế ngày 04/11/2026.
| Nhóm | Hàng hóa | Dòng 8 số thường gặp | Thuế ưu đãi (MFN) |
|---|---|---|---|
| 1704 | Kẹo đường không chứa cacao | 1704.90.91 kẹo dẻo có gelatin; 1704.90.99 kẹo cứng, kẹo mềm, caramel | 15% |
| 1806 | Chocolate và các chế phẩm thực phẩm khác có chứa cacao | 1806.32.00 chocolate dạng khối, thanh, không nhân | 20% |
| 1905 | Bánh mì, bánh ngọt, bánh quy và các sản phẩm bánh tương tự | 1905.31.10 bánh quy ngọt không cacao (15%); 1905.32 bánh xốp wafer (35%); 1905.90.30 bánh ga tô, bánh bông lan (30%) | 15% đến 35% |
| 1904 | Sản phẩm chế biến từ ngũ cốc làm nở hoặc rang, gồm một số loại bánh gạo | 1904.10.90 sản phẩm ngũ cốc làm nở, không chứa cacao | 15% |
Sau khi xác định mã HS, doanh nghiệp kiểm tra thuế nhập khẩu ưu đãi (MFN), thuế nhập khẩu ưu đãi đặc biệt nếu có C/O hợp lệ theo hiệp định thương mại, thuế giá trị gia tăng (GTGT, thường gọi là VAT) áp dụng cho mặt hàng và chính sách quản lý chuyên ngành theo mã HS. Không nên áp dụng một mã HS chung cho toàn bộ lô bánh kẹo vì mỗi loại sản phẩm có thành phần và đặc tính khác nhau, chẳng hạn bánh xốp wafer khai nhầm sang dòng bánh quy 1905.31 sẽ bị truy thu chênh lệch 20 điểm phần trăm thuế. Khai sai mã HS dẫn tới sai thuế là hành vi bị xử phạt theo Nghị định 169/2026/NĐ-CP, văn bản thay Nghị định 128/2020/NĐ-CP từ 01/7/2026.
4.3. Kiểm tra yêu cầu công bố sản phẩm và kiểm tra an toàn thực phẩm
Doanh nghiệp xác định sản phẩm thuộc trường hợp tự công bố hay phải đăng ký bản công bố sản phẩm, đồng thời kiểm tra danh mục hàng hóa phải kiểm tra nhà nước về an toàn thực phẩm khi nhập khẩu theo mã HS và cơ quan quản lý chuyên ngành. Với bánh kẹo thông thường, doanh nghiệp thường cần chuẩn bị hồ sơ tự công bố sản phẩm và đăng ký kiểm tra ATTP nếu lô hàng thuộc diện áp dụng.
4.4. Chuẩn bị hồ sơ từ nhà cung cấp
Doanh nghiệp yêu cầu nhà cung cấp gửi đầy đủ chứng từ phục vụ nhập khẩu, gồm Commercial Invoice, Packing List, Sales Contract, Bill of Lading, C/O nếu có, bảng thành phần sản phẩm (Ingredients List), tài liệu kỹ thuật hoặc thông số sản phẩm, nhãn gốc sản phẩm và CFS hoặc Health Certificate nếu thuộc trường hợp cần cung cấp. Thông tin trên các chứng từ nên được kiểm tra trước khi hàng được xuất khẩu, để hạn chế việc phải sửa đổi khi hàng đã cập cảng.
4.5. Đăng ký kiểm tra chuyên ngành nếu lô hàng thuộc diện kiểm tra
Trường hợp sản phẩm thuộc diện phải kiểm tra nhà nước về an toàn thực phẩm, doanh nghiệp tiến hành đăng ký kiểm tra theo phương thức được áp dụng. Nghị định 15/2018/NĐ-CP quy định ba phương thức kiểm tra, và điều kiện áp dụng từng phương thức được tóm tắt trong bảng dưới.
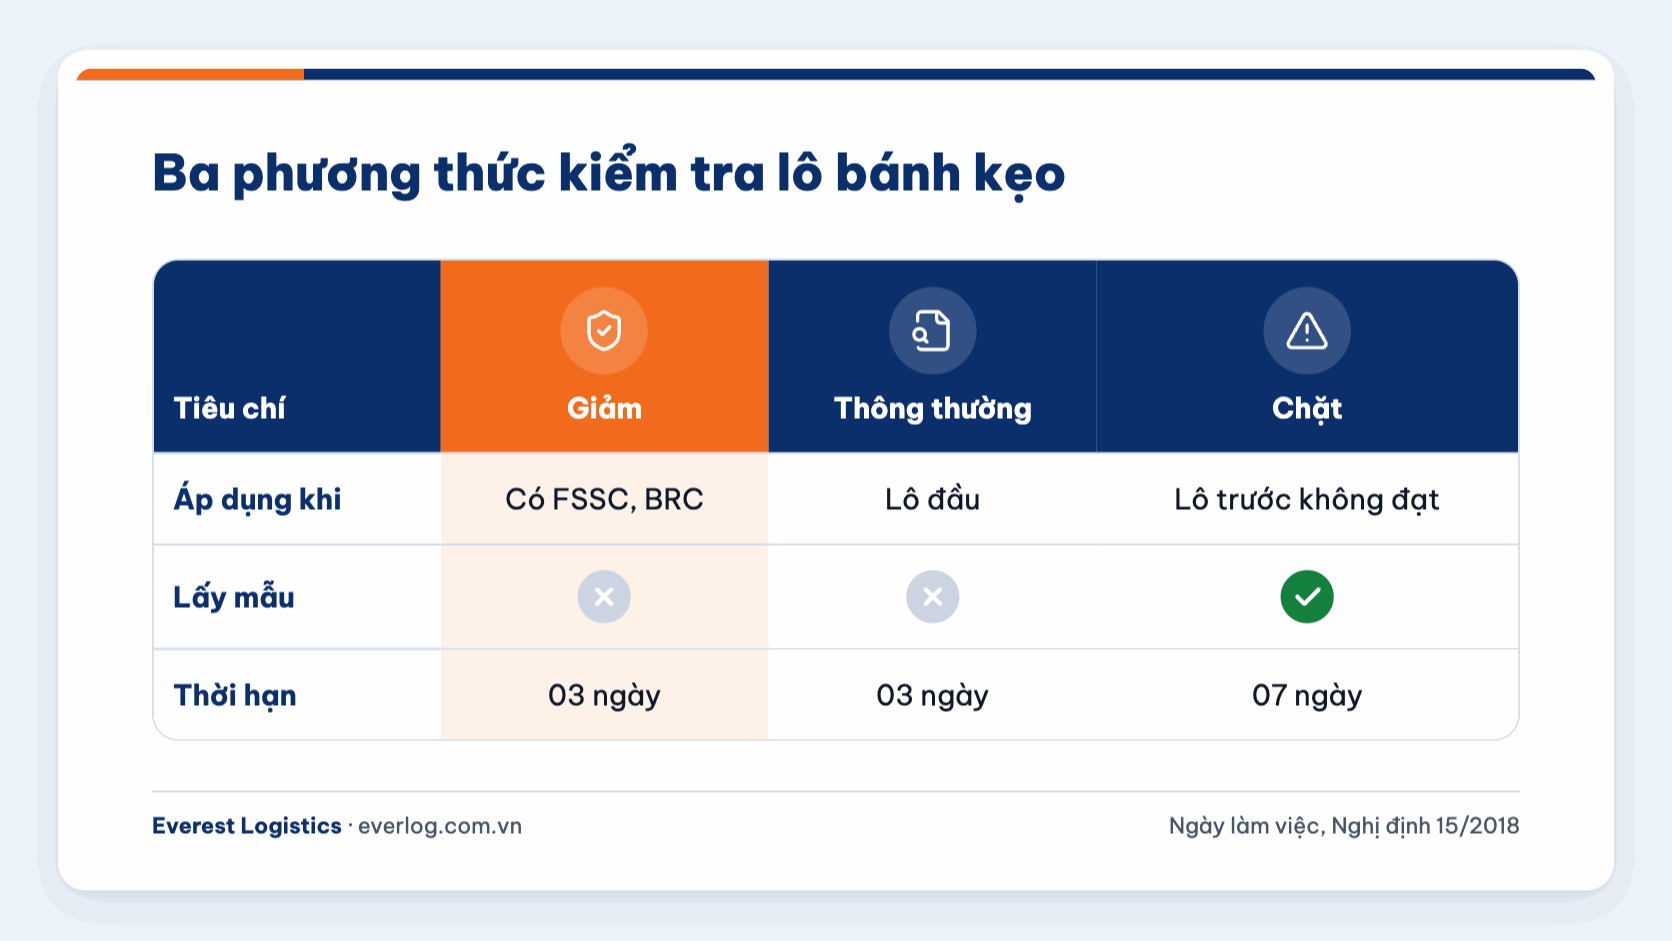
| Phương thức | Cách kiểm tra | Áp dụng khi |
|---|---|---|
| Kiểm tra giảm | Kiểm tra hồ sơ tối đa 5% số lô hàng nhập khẩu trong vòng 01 năm theo cơ chế lựa chọn của cơ quan hải quan | Ba lần liên tiếp đạt trong 12 tháng, hoặc nhà máy có GMP, HACCP, ISO 22000, IFS, BRC, FSSC 22000 còn hiệu lực |
| Kiểm tra thông thường | Kiểm tra hồ sơ của lô hàng nhập khẩu | Lô hàng không thuộc hai trường hợp còn lại, thường là lô đầu tiên |
| Kiểm tra chặt | Kiểm tra hồ sơ kết hợp lấy mẫu kiểm nghiệm các chỉ tiêu an toàn thực phẩm | Lô trước không đạt, có cảnh báo hoặc kết quả thanh tra không đạt |
Đối với phương thức kiểm tra thông thường và kiểm tra chặt, doanh nghiệp chuẩn bị giấy đăng ký kiểm tra theo Mẫu số 04 Phụ lục I, bản tự công bố sản phẩm, Packing List và các tài liệu khác theo yêu cầu của cơ quan kiểm tra. Phần lớn nhà máy bánh kẹo xuất khẩu đã có BRC, IFS hoặc FSSC 22000, nên việc đưa bản sao chứng nhận còn hiệu lực vào hồ sơ giúp lô hàng đầu tiên được kiểm tra giảm thay vì kiểm tra thông thường.
4.6. Khai báo hải quan và xử lý phân luồng
Sau khi chuẩn bị đầy đủ chứng từ, doanh nghiệp khai tờ khai hải quan nhập khẩu trên hệ thống VNACCS (hệ thống thông quan điện tử của hải quan Việt Nam). Hồ sơ hải quan lập theo Thông tư 38/2015/TT-BTC, văn bản đã được Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC sửa đổi. Các thông tin cần khai gồm tên hàng hóa và mã HS, số lượng, trọng lượng và đơn vị tính, trị giá hàng hóa, nước xuất xứ và nước xuất khẩu, thông tin người xuất khẩu và người nhập khẩu, số vận đơn, thông tin phương tiện vận chuyển cùng thuế nhập khẩu và thuế GTGT. Sau khi truyền tờ khai, hệ thống sẽ phân luồng lô hàng như sau:
- Luồng xanh: Tờ khai được thông quan theo quy định sau khi hoàn thành nghĩa vụ thuế và các điều kiện liên quan.
- Luồng vàng: Cơ quan hải quan kiểm tra hồ sơ, chứng từ của lô hàng trước khi quyết định thông quan.
- Luồng đỏ: Cơ quan hải quan kiểm tra hồ sơ và kiểm tra thực tế hàng hóa trước khi quyết định thông quan.
4.7. Hoàn thành nghĩa vụ thuế và các yêu cầu kiểm tra
Doanh nghiệp nộp thuế nhập khẩu, thuế GTGT và các khoản thuế khác nếu có, đồng thời hoàn tất thủ tục kiểm tra chuyên ngành đối với lô hàng thuộc diện áp dụng. Trường hợp phải kiểm tra nhà nước về ATTP, doanh nghiệp cần nộp thông báo kết quả đạt yêu cầu nhập khẩu theo Mẫu số 05 cho cơ quan hải quan, thường qua Cổng một cửa quốc gia. Nếu kết quả không đạt, doanh nghiệp phải thực hiện biện pháp xử lý theo quyết định của cơ quan có thẩm quyền, và các lô sau của cùng sản phẩm sẽ chuyển sang kiểm tra chặt.
4.8. Thông quan, nhận hàng và vận chuyển về kho
Sau khi hoàn tất thủ tục hải quan, nghĩa vụ thuế và các yêu cầu kiểm tra chuyên ngành, cơ quan hải quan xem xét thông quan lô hàng. Doanh nghiệp tiếp tục hoàn tất thủ tục lấy lệnh giao hàng (D/O), thanh toán các khoản phí tại cảng hoặc hãng tàu, đăng ký xe vận chuyển và nhận container, kiểm tra tình trạng hàng hóa, số lượng và bao bì khi nhận, rồi vận chuyển hàng về kho và dán nhãn phụ tiếng Việt trước khi đưa hàng ra lưu thông trên thị trường.
Thời gian thông quan phụ thuộc vào kết quả phân luồng hải quan, tình trạng hồ sơ và phương thức kiểm tra ATTP. Theo Nghị định 15/2018/NĐ-CP, thời hạn xử lý hồ sơ kiểm tra thông thường là 03 ngày làm việc và kiểm tra chặt là 07 ngày làm việc, tính từ khi cơ quan kiểm tra nhận đủ hồ sơ.
5. Nhãn hàng hóa và nhãn phụ bánh kẹo nhập khẩu
Nhãn hàng hóa là một trong những nội dung doanh nghiệp cần đặc biệt lưu ý khi nhập khẩu bánh kẹo về Việt Nam. Theo Nghị định 37/2026/NĐ-CP về nhãn hàng hóa, có hiệu lực từ 23/01/2026 và thay Nghị định 43/2017/NĐ-CP cùng Nghị định 111/2021/NĐ-CP, sản phẩm nhập khẩu khi lưu thông tại thị trường Việt Nam phải có đầy đủ các nội dung bắt buộc bằng tiếng Việt. Trường hợp nhãn gốc chưa thể hiện đầy đủ thông tin bằng tiếng Việt, doanh nghiệp cần bổ sung nhãn phụ theo quy định. Các thông tin cần kiểm tra trên nhãn sản phẩm được liệt kê trong bảng sau.
| Thông tin | Nội dung cần kiểm tra |
|---|---|
| Tên sản phẩm | Tên thương mại và tên gọi của sản phẩm bánh kẹo |
| Thành phần cấu tạo | Danh sách nguyên liệu, phụ gia, chất bảo quản, chất tạo màu và các thành phần khác |
| Định lượng | Khối lượng tịnh hoặc thể tích thực của sản phẩm |
| Ngày sản xuất và hạn sử dụng | Ngày sản xuất, hạn sử dụng hoặc thời hạn sử dụng theo quy định |
| Hướng dẫn bảo quản | Nhiệt độ, độ ẩm và điều kiện bảo quản sản phẩm |
| Hướng dẫn sử dụng | Cách sử dụng sản phẩm nếu cần thiết |
| Tên và địa chỉ nhà sản xuất | Thông tin đơn vị sản xuất tại nước xuất khẩu |
| Tổ chức, cá nhân chịu trách nhiệm tại Việt Nam | Tên và địa chỉ đơn vị nhập khẩu hoặc đơn vị chịu trách nhiệm về hàng hóa theo quy định |
| Xuất xứ hàng hóa | Quốc gia sản xuất hoặc xuất xứ của sản phẩm |
| Thông tin cảnh báo | Cảnh báo liên quan đến thành phần gây dị ứng hoặc lưu ý đặc biệt đối với sản phẩm nếu thuộc trường hợp phải thể hiện |
Ngoài ra, bánh kẹo phải ghi nhãn dinh dưỡng theo Thông tư 30/2026/TT-BYT, ban hành ngày 09/7/2026, có hiệu lực từ 10/7/2026 và thay Thông tư 29/2023/TT-BYT. Với sản phẩm thuộc phạm vi áp dụng, nhãn phải thể hiện năm thông tin dinh dưỡng bắt buộc là năng lượng, chất đạm, carbohydrate, chất béo và natri, ghi thêm đường tổng số nếu thực phẩm có cho thêm đường và chất béo bão hòa nếu sản phẩm được chế biến bằng cách chiên rán. Gần như mọi loại bánh kẹo đều có đường cho thêm, nên bảng dinh dưỡng của nhóm hàng này thường có sáu dòng.
Khi lập nhãn phụ tiếng Việt cho bánh kẹo, doanh nghiệp cần tuân thủ năm yêu cầu sau:
- Nhãn phụ phải được bổ sung trước khi hàng hóa được đưa ra lưu thông trên thị trường Việt Nam.
- Nội dung nhãn phụ phải thể hiện bằng tiếng Việt và dịch đúng các thông tin bắt buộc từ nhãn gốc.
- Nhãn phụ không được làm sai lệch hoặc gây hiểu nhầm về bản chất, thành phần và xuất xứ của sản phẩm.
- Nhãn phụ không được che khuất các nội dung bắt buộc đang có trên nhãn gốc của sản phẩm.
- Doanh nghiệp nhập khẩu chịu trách nhiệm về tính chính xác của toàn bộ nội dung trên nhãn phụ.
Đặc biệt, cần kiểm tra kỹ thành phần và thông tin dị ứng như sữa, đậu nành, đậu phộng, các loại hạt, trứng và gluten nếu có, để bảo đảm thông tin trên nhãn phù hợp với sản phẩm thực tế và khớp với bản tự công bố cùng invoice.
6. Thời gian và chi phí nhập khẩu bánh kẹo
6.1. Thời gian xử lý lô hàng bánh kẹo
Thời gian xử lý phụ thuộc vào loại sản phẩm, tình trạng hồ sơ, phương thức kiểm tra an toàn thực phẩm và kết quả phân luồng hải quan. Lô hàng có hồ sơ đầy đủ, không phát sinh kiểm tra chuyên ngành hoặc chỉ áp dụng phương thức kiểm tra thông thường thường được xử lý nhanh hơn. Trường hợp phải kiểm tra chặt, lấy mẫu kiểm nghiệm hoặc bổ sung hồ sơ công bố sản phẩm, thời gian nhập khẩu có thể kéo dài thêm nhiều ngày.
6.2. Thuế nhập khẩu bánh kẹo và thuế GTGT
Các khoản thuế phải nộp gồm thuế nhập khẩu theo mã HS và xuất xứ hàng hóa, thuế GTGT theo mức áp dụng đối với từng mặt hàng và các khoản thuế khác nếu thuộc đối tượng chịu thuế. Bánh kẹo chịu thuế GTGT 10%, được giảm còn 8% đến hết ngày 31/12/2026 theo Nghị định 174/2025/NĐ-CP, và không chịu thuế tiêu thụ đặc biệt. Ví dụ giả định sau tính cho một lô bánh quy bơ không chứa cacao (mã 1905.31.10) từ Trung Quốc, trị giá CIF 22.000 USD, quy đổi theo tỷ giá giả định 26.000 đồng/USD là 572.000.000 đồng.
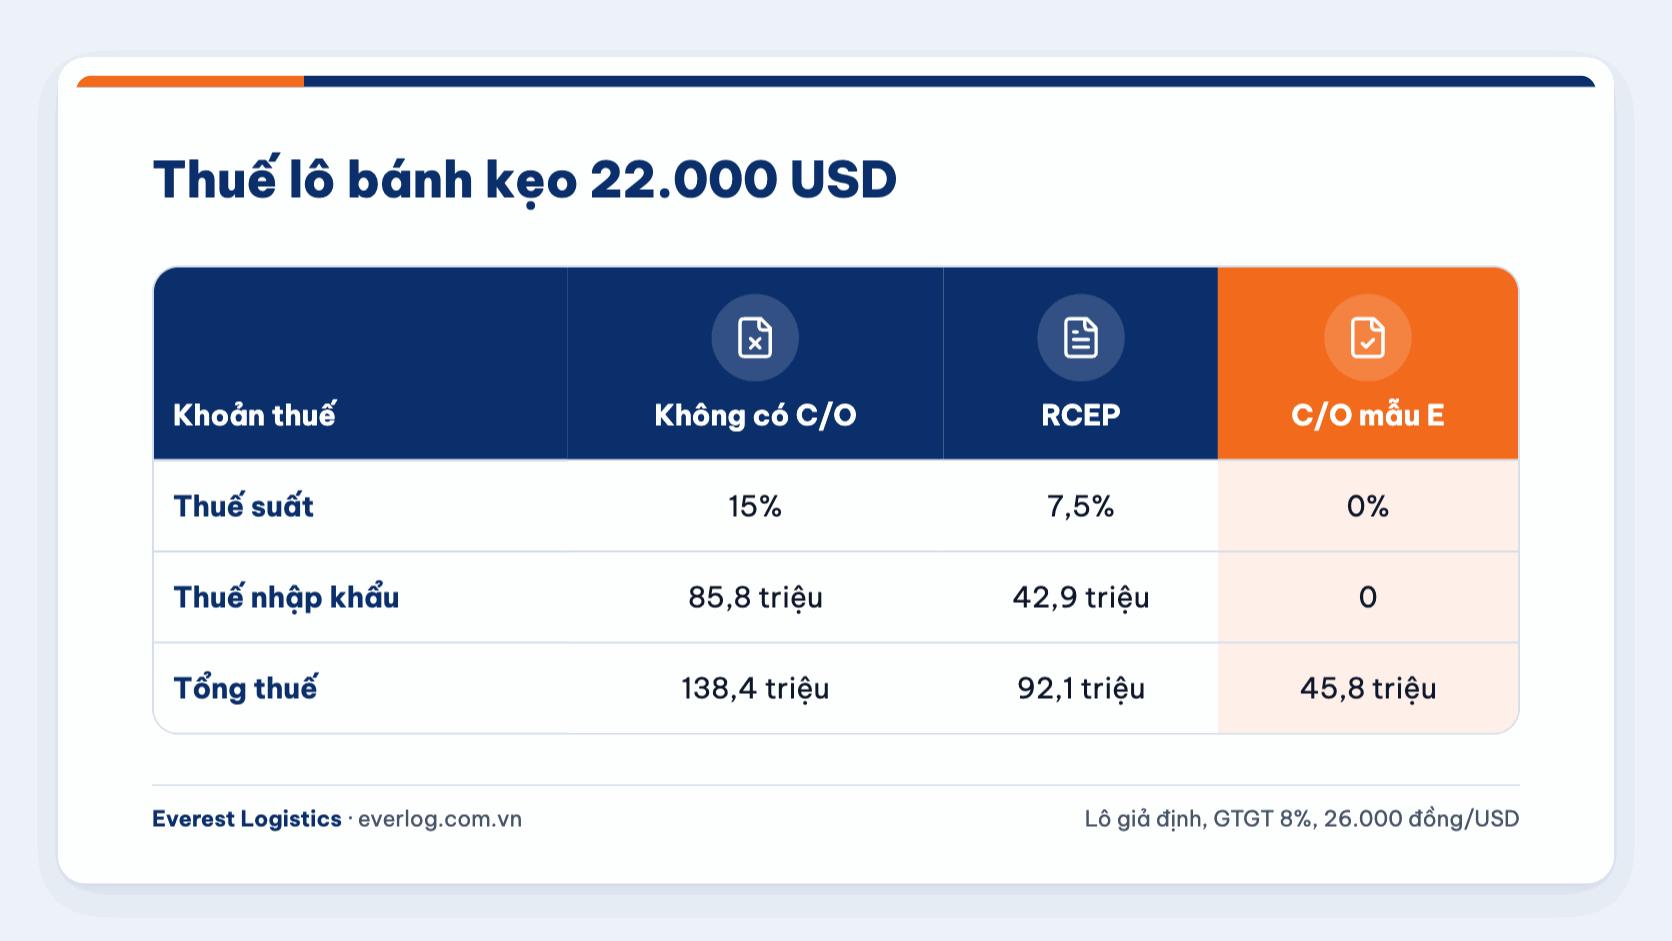
| Khoản thuế | Không có C/O | C/O theo RCEP | C/O mẫu E (ACFTA) |
|---|---|---|---|
| Thuế suất nhập khẩu | 15% | 7,5% | 0% |
| Thuế nhập khẩu | 85.800.000 đồng | 42.900.000 đồng | 0 đồng |
| Thuế GTGT 8% | 52.624.000 đồng | 49.192.000 đồng | 45.760.000 đồng |
| Tổng thuế phải nộp | 138.424.000 đồng | 92.092.000 đồng | 45.760.000 đồng |
Khoản chênh 85,8 triệu đồng thuế nhập khẩu giữa phương án không có C/O và có C/O mẫu E lớn hơn nhiều so với chi phí xin C/O, nên doanh nghiệp nên yêu cầu nhà cung cấp gửi bản nháp C/O kèm tiêu chí xuất xứ trước khi tàu chạy. Lô hàng về sau ngày 31/12/2026 cần tính lại thuế GTGT theo mức 10%.
6.3. Các chi phí phát sinh khác
Ngoài thuế, lô bánh kẹo thường phát sinh phí dịch vụ khai báo hải quan, phí kiểm tra nhà nước về ATTP, phí kiểm nghiệm mẫu nếu có, phí lưu container (DEM) và lưu bãi (Storage), phí nâng hạ container và phí vận chuyển hàng về kho. Doanh nghiệp cũng cần dự trù chi phí dịch thuật, kiểm nghiệm và chuẩn bị hồ sơ công bố sản phẩm cho từng mặt hàng. Chi phí nhập khẩu bánh kẹo không cố định mà phụ thuộc vào mã HS, xuất xứ, số lượng hàng hóa, phương thức vận chuyển và yêu cầu quản lý chuyên ngành của lô hàng.
7. Những lỗi thường gặp khi nhập khẩu bánh kẹo
Các lỗi dưới đây là nguyên nhân phổ biến khiến lô bánh kẹo phải nằm lại cảng, phát sinh chi phí hoặc bị truy thu thuế:
- Không kiểm tra chính sách nhập khẩu trước khi đặt hàng: Doanh nghiệp không xác định trước yêu cầu công bố sản phẩm hoặc kiểm tra ATTP, dẫn đến hàng về cảng nhưng chưa hoàn tất hồ sơ.
- Xác định sai mã HS: Không kiểm tra kỹ thành phần, tỷ lệ cacao, nguyên liệu và phương pháp chế biến, dẫn đến áp sai mã HS và thuế nhập khẩu.
- Thiếu tài liệu thành phần sản phẩm: Nhà cung cấp không gửi đầy đủ Ingredients List, tỷ lệ thành phần hoặc thông tin phụ gia, khiến doanh nghiệp gặp khó khăn khi thực hiện công bố sản phẩm.
- Sử dụng phụ gia không phù hợp: Thành phần có chứa chất tạo màu, chất bảo quản hoặc chất tạo ngọt không nằm trong danh mục được phép sử dụng hoặc sử dụng vượt mức quy định tại Việt Nam.
- Hồ sơ công bố sản phẩm không hợp lệ: Phiếu kiểm nghiệm không đầy đủ chỉ tiêu, quá thời hạn hoặc không được thực hiện tại phòng kiểm nghiệm phù hợp theo quy định.
- Không đăng ký kiểm tra ATTP: Lô hàng thuộc diện phải kiểm tra nhà nước về an toàn thực phẩm nhưng doanh nghiệp chưa đăng ký hoặc chưa có kết quả kiểm tra đạt yêu cầu.
- Nhãn sản phẩm không đầy đủ thông tin: Nhãn thiếu thành phần, định lượng, ngày sản xuất, hạn sử dụng, xuất xứ hoặc thông tin đơn vị chịu trách nhiệm tại Việt Nam.
- Không kiểm tra thành phần có nguồn gốc động vật: Một số sản phẩm chứa gelatin, sữa, trứng hoặc nguyên liệu động vật có thể phát sinh yêu cầu quản lý chuyên ngành nhưng doanh nghiệp không kiểm tra trước.
- Sai lệch thông tin giữa các chứng từ: Tên hàng, số lượng, trọng lượng, quy cách đóng gói trên Invoice, Packing List và nhãn sản phẩm không thống nhất với nhau.
- Không kiểm tra C/O: C/O sai mẫu, sai tiêu chí xuất xứ hoặc không đáp ứng quy tắc xuất xứ của hiệp định thương mại, dẫn đến không được hưởng thuế nhập khẩu ưu đãi đặc biệt.
- Không dự trù thời gian kiểm nghiệm: Hàng phải lấy mẫu kiểm tra nhưng doanh nghiệp không tính trước thời gian, dẫn đến phát sinh phí lưu container và lưu bãi.
8. Lưu ý quan trọng khi nhập khẩu bánh kẹo
Để hạn chế rủi ro và tránh phát sinh chi phí trong quá trình nhập khẩu, doanh nghiệp cần lưu ý mười điểm sau:
- Kiểm tra chính sách nhập khẩu và yêu cầu quản lý chuyên ngành trước khi ký hợp đồng với nhà cung cấp.
- Yêu cầu nhà cung cấp gửi đầy đủ bảng thành phần, nhãn gốc và tài liệu kỹ thuật của từng sản phẩm.
- Xác định chính xác mã HS dựa trên thành phần và đặc tính thực tế của từng loại bánh kẹo.
- Kiểm tra phụ gia, chất bảo quản và chất tạo màu có được phép sử dụng tại Việt Nam hay không.
- Xác định đúng thủ tục tự công bố hoặc đăng ký bản công bố cho từng sản phẩm trong lô.
- Kiểm tra mặt hàng có thuộc danh mục phải kiểm tra nhà nước về ATTP khi nhập khẩu hay không.
- Đối với sản phẩm có thành phần từ động vật, cần kiểm tra thêm chính sách kiểm dịch tương ứng.
- Kiểm tra C/O trước khi hàng đi nếu doanh nghiệp muốn áp dụng thuế nhập khẩu ưu đãi đặc biệt.
- Kiểm tra nội dung nhãn gốc và chuẩn bị nhãn phụ tiếng Việt có bảng dinh dưỡng theo quy định.
- Chủ động chuẩn bị hồ sơ và đăng ký kiểm tra chuyên ngành trước hoặc khi hàng về đến cửa khẩu để hạn chế phát sinh chi phí.
9. Dịch vụ thủ tục nhập khẩu bánh kẹo tại Everest Logistics
Everest Logistics, thành lập năm 2018 và có trụ sở tại TP.HCM, nhận làm thủ tục nhập khẩu bánh kẹo từ bản nháp invoice và bảng thành phần, gồm xếp mã HS cho từng dòng hàng, kiểm tra hạn và chỉ tiêu của phiếu kiểm nghiệm, đối chiếu phụ gia với danh mục được phép, nộp hồ sơ đăng ký kiểm tra, mở tờ khai tại Cát Lái, Cái Mép hoặc Tân Sơn Nhất và soát mẫu nhãn phụ trước khi doanh nghiệp in nhãn. Với chocolate và bánh phủ chocolate đi trong mùa nóng, các phương án container lạnh được trình bày trong bài vận chuyển hàng thực phẩm. Doanh nghiệp cần báo giá trọn gói gồm cước vận chuyển, phí thông quan và thuế dự tính có thể gửi bảng thành phần, nhãn gốc, bản nháp invoice, phiếu kiểm nghiệm và loại C/O dự kiến cho chuyên viên của Everest Logistics.
Câu hỏi thường gặp (FAQ)
Nhập vài thùng bánh kẹo làm hàng mẫu chào khách có phải tự công bố không?
Hàng mẫu nhập để thử nghiệm hoặc nghiên cứu với số lượng phù hợp được miễn kiểm tra nhà nước về an toàn thực phẩm theo Điều 13 Nghị định 15/2018, với điều kiện không đưa ra bán. Khi doanh nghiệp bắt đầu nhập để kinh doanh, từng sản phẩm phải có bản tự công bố trước khi bán.
Mỗi vị kẹo trong cùng một thương hiệu có phải tự công bố riêng không?
Thường là có, vì mỗi vị có thành phần, phụ gia và phiếu kiểm nghiệm khác nhau nên được xem là một sản phẩm riêng. Khi sản phẩm đã công bố đổi tên, đổi xuất xứ hoặc đổi thành phần, doanh nghiệp phải lập bản tự công bố mới.
Phiếu kiểm nghiệm trong hồ sơ tự công bố có phải làm lại cho từng lô hàng không?
Không, điều kiện 12 tháng chỉ tính đến ngày nộp hồ sơ tự công bố, và bản tự công bố đã nộp tiếp tục dùng cho các lô sau. Riêng lô hàng bị kiểm tra chặt sẽ được lấy mẫu kiểm nghiệm theo từng lô cho tới khi đủ ba lần đạt liên tiếp.
Thuế GTGT của bánh kẹo nhập khẩu năm 2026 là bao nhiêu?
Bánh kẹo chịu thuế GTGT 10%, được giảm còn 8% đến hết ngày 31/12/2026 theo Nghị định 174/2025/NĐ-CP, và không chịu thuế tiêu thụ đặc biệt. Thuế GTGT tính trên trị giá tính thuế cộng với thuế nhập khẩu của lô hàng.
Kẹo nhập từ Trung Quốc có C/O mẫu E có được thuế nhập khẩu 0% không?
Các dòng kẹo 1704.90.91, 1704.90.99 và sô cô la 1806.32.00 đều có thuế suất ACFTA 0% theo biểu thuế tra ngày 04/11/2026, với điều kiện C/O hợp lệ và đáp ứng tiêu chí xuất xứ. Doanh nghiệp nên kiểm tra bản nháp C/O trước khi hàng đi để tránh sai mẫu hoặc sai mã HS so với tờ khai.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 32 Đường D2, KDC Hưng Phú, P. Phước Long, TP.HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


