


Giá DDP là mức giá người bán cam kết giao hàng tới tận kho người mua, trong đó đã gồm cước quốc tế, phí thông quan hai đầu và cả thuế nhập khẩu, thuế GTGT ở nước người mua. Với doanh nghiệp nhập khẩu, báo giá DDP trông gọn vì chỉ có một con số, nhưng chính con số gộp đó khiến việc so sánh với phương án tự nhập, khấu trừ thuế và xác định ai chịu trách nhiệm trước hải quan trở nên khó. Bài viết tách giá DDP thành từng khoản, làm rõ ai nộp thuế và ai được khấu trừ, rồi đặt một báo giá DDP cạnh phương án tự nhập của cùng container để thấy phần chênh lệch thật.
Tóm tắt nhanh (Key Takeaways):
- Giá DDP gồm gì: Tiền hàng, cước và bảo hiểm quốc tế, phí thông quan hai đầu, thuế nhập khẩu, thuế GTGT khâu nhập khẩu và phí giao tới kho; phí dỡ hàng tại kho thường do người mua trả
- So với tự nhập: Thuế GTGT nằm trong giá DDP thường không khấu trừ được, nên giá DDP chỉ có lợi khi thấp hơn chi phí tự nhập sau khi đã trừ phần thuế GTGT được khấu trừ
- Dấu hiệu rủi ro: Báo giá DDP thấp hơn tổng tiền hàng cộng thuế phải nộp, hoặc tờ khai đứng tên người mua dù người bán "bao thuế", là lúc doanh nghiệp cần kiểm tra lại trước khi ký
Nội dung
- 1. Giá DDP là gì và một báo giá DDP chuẩn gồm những khoản nào
- 1.1. DDP là giá gì theo Incoterms 2020
- 1.2. Hàng được giao ở đâu, ai dỡ hàng
- 1.3. Các khoản phải có trong giá DDP theo từng chặng
- 2. Thuế trong giá DDP do ai nộp, tính trên trị giá nào và ai được khấu trừ
- 2.1. Thuế nhập khẩu tính trên trị giá CIF, không tính trên giá DDP
- 2.2. Ba cách người bán nước ngoài làm thủ tục nhập khẩu
- 2.3. Người mua chỉ khấu trừ thuế GTGT khi chứng từ mang tên mình
- 3. Container 40HC từ Ninh Ba: báo giá DDP 33.500 USD rẻ hay đắt hơn tự nhập
- 3.1. Tự nhập theo giá FOB: số tiền chi ra và chi phí thực
- 3.2. Đặt cạnh báo giá DDP của nhà cung cấp
- 3.3. Khi nào giá DDP thật sự có lợi
- 4. Khi nào báo giá "DDP bao thuế" đáng ngờ và hợp đồng cần chốt những gì
- 4.1. Bốn chi tiết cho thấy mức "bao thuế" khó khả thi
- 4.2. Sáu điều khoản nên có trước khi ký hợp đồng DDP
- 5. DDP, DAP, DPU hay DDU: điều kiện nào hợp với người mua cần khấu trừ thuế
- 6. Khách Mỹ, EU đòi giá DDP thì doanh nghiệp xuất khẩu Việt Nam phải tính thêm gì
- 7. Nhờ Everest dựng phương án tự nhập để so với báo giá DDP
- Câu hỏi thường gặp (FAQ)
- Giá DDP đã bao gồm thuế GTGT chưa, người mua có được khấu trừ không?
- Nhà cung cấp "bao thuế" nhưng tờ khai đứng tên công ty tôi thì ai chịu trách nhiệm nếu khai sai?
- Mua giá DDP thì ai mua bảo hiểm cho hàng hóa?
- Ai trả phí dỡ hàng tại kho người mua khi mua giá DDP?
- Có thể ghi "DDP chưa gồm thuế GTGT" trong hợp đồng không?
1. Giá DDP là gì và một báo giá DDP chuẩn gồm những khoản nào
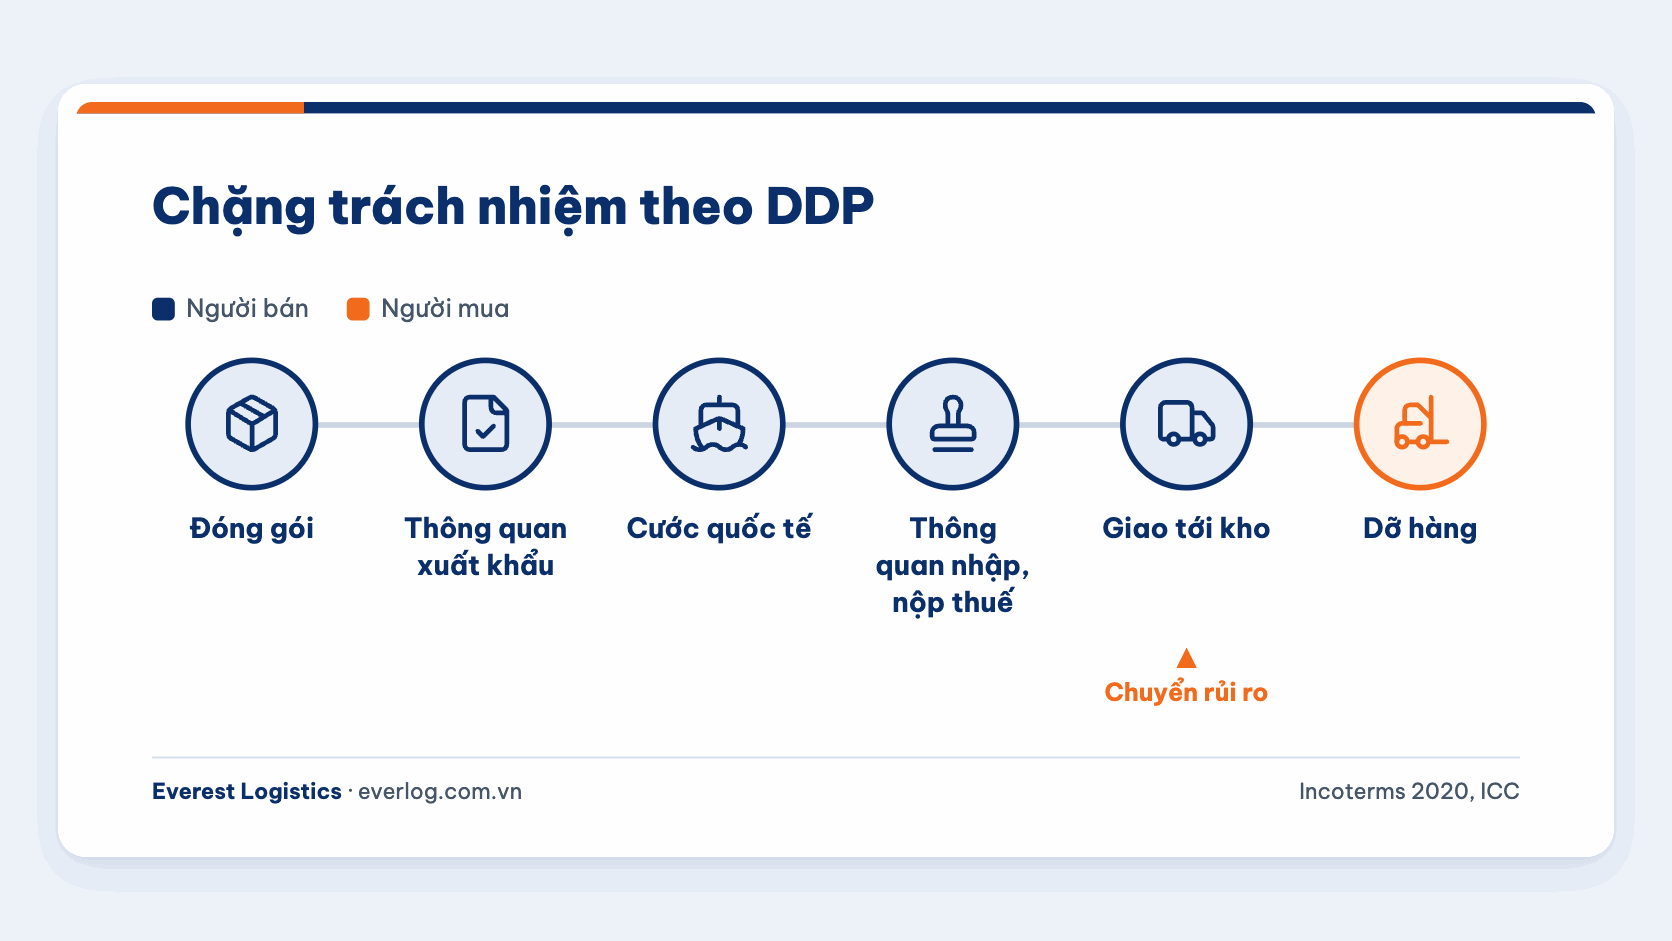
Hình 1: Chặng trách nhiệm DDP: người bán lo từ đóng gói đến giao tới kho, người mua dỡ hàng
Trong bộ 11 quy tắc Incoterms 2020, DDP là điều kiện mà người bán gánh nhiều việc nhất: họ thuê vận chuyển suốt hành trình, khai xuất khẩu tại nước mình, rồi mở tờ khai nhập và nộp thuế tại nước người mua. Vì vậy giá DDP luôn là giá cao nhất trong các mức giá người bán có thể chào cho cùng một lô hàng, và người mua cần hiểu mình đang trả cho những phần việc nào.
1.1. DDP là giá gì theo Incoterms 2020
DDP là viết tắt của Delivered Duty Paid, nghĩa là giao hàng đã nộp thuế. Khi gọi là "giá DDP", người ta muốn nói tới con số người bán báo khi nhận toàn bộ nghĩa vụ đó, khác với giá FOB chỉ tính tới lúc hàng lên tàu ở cảng xếp hay giá CIF tính tới cảng đích nhưng chưa gồm thủ tục và thuế nhập khẩu.
Vì người bán chịu chi phí và rủi ro tới tận nơi giao, điều kiện DDP phải đi kèm một địa điểm cụ thể và phiên bản Incoterms. Cách ghi "DDP Kho số 3, KCN Tân Tạo, TP.HCM, Việt Nam, Incoterms 2020" rõ ràng hơn nhiều so với "DDP Ho Chi Minh City", vì cách ghi thứ hai cho phép người bán chọn một điểm giao thuận cho họ, chẳng hạn kho CFS ở cảng, rồi để người mua tự lo chặng còn lại.
1.2. Hàng được giao ở đâu, ai dỡ hàng
Theo Incoterms 2020, người bán hoàn thành nghĩa vụ giao hàng khi hàng đã tới địa điểm chỉ định, vẫn nằm trên phương tiện chở đến và sẵn sàng để dỡ. Rủi ro hư hỏng, mất mát chuyển sang người mua đúng ở thời điểm này, nên việc dỡ container hoặc hạ pallet xuống kho thuộc về người mua, như hướng dẫn của ICC Academy đã nêu.
Trên thực tế, nhiều doanh nghiệp chỉ phát hiện điều này khi xe container đến kho và tài xế yêu cầu thuê xe nâng hoặc công bốc xếp. Nếu muốn người bán lo cả phần dỡ, hợp đồng phải ghi rõ, hoặc hai bên chuyển sang điều kiện DPU.
1.3. Các khoản phải có trong giá DDP theo từng chặng
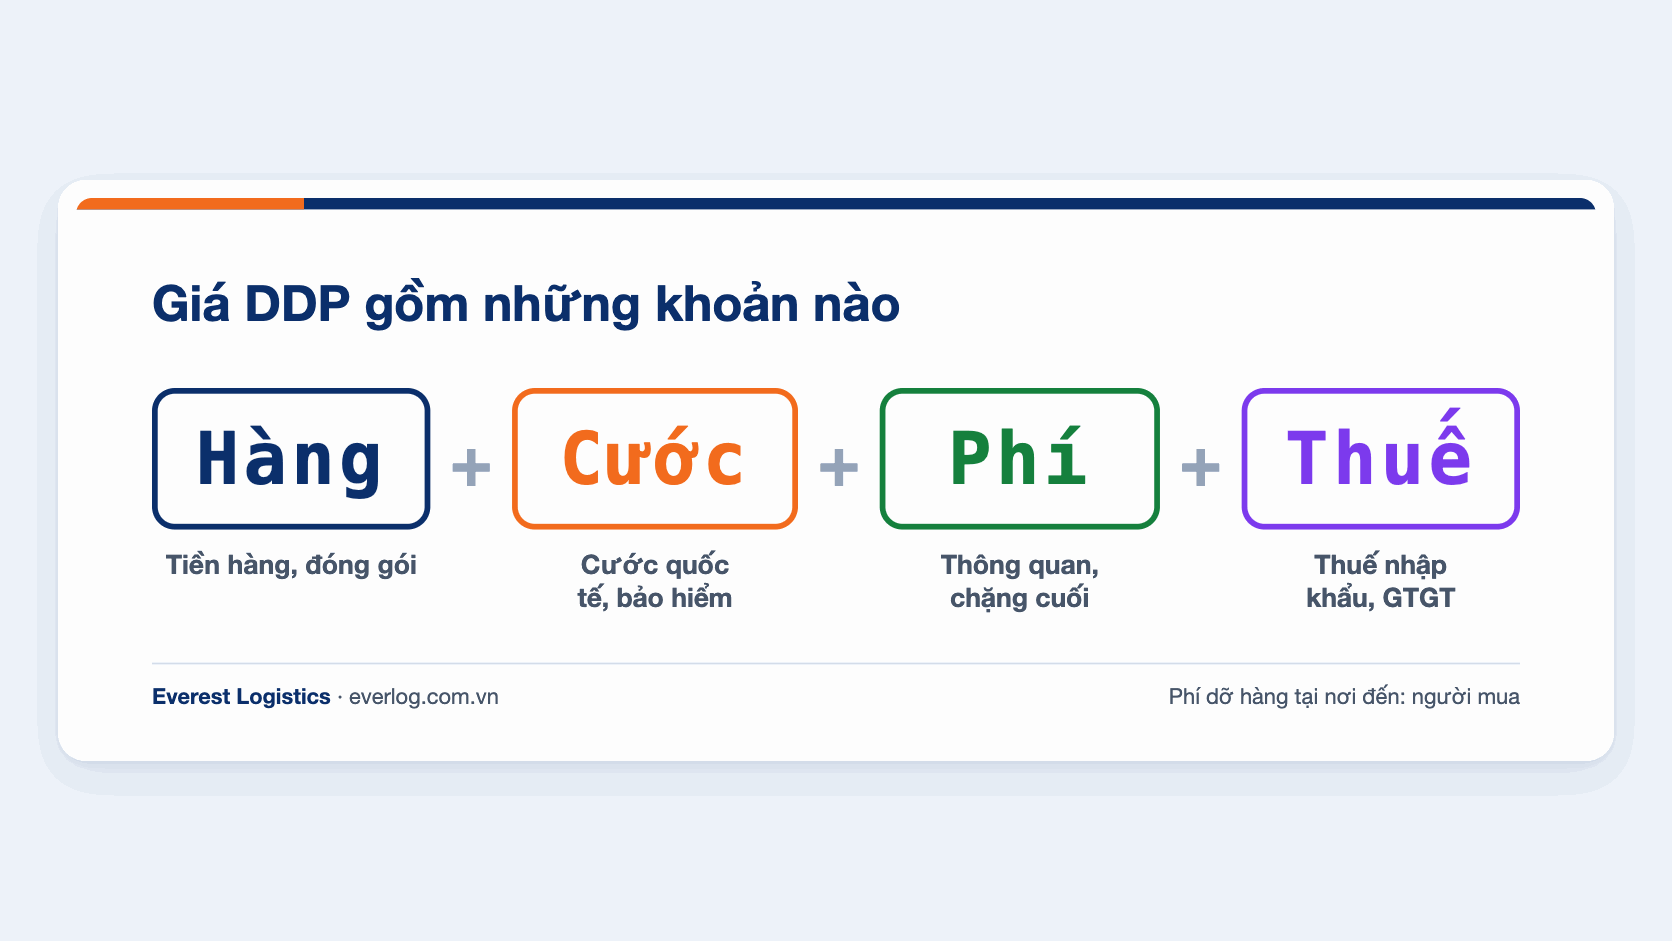
Hình 2: Giá DDP gồm tiền hàng, cước, bảo hiểm, phí thông quan, chặng cuối và thuế nhập khẩu
Một báo giá DDP đúng nghĩa phải đủ để hàng đi từ kho người bán tới kho người mua mà người mua không phải trả thêm khoản nào ngoài phí dỡ hàng. Khi kiểm tra báo giá, doanh nghiệp nên đối chiếu từng chặng dưới đây, vì khoản hay bị "quên" nhất thường là phí đầu nhập tại cảng và thuế GTGT.
| Khoản chi phí | Chặng phát sinh | Điểm cần kiểm tra trong báo giá |
|---|---|---|
| Tiền hàng, đóng gói | Kho người bán | Tương đương giá xuất xưởng (EXW) |
| Vận tải nội địa, thông quan xuất khẩu | Nước xuất khẩu | Gồm thuế xuất khẩu nếu mặt hàng có |
| Cước quốc tế, bảo hiểm | Cảng đi tới cảng đích | Incoterms không bắt buộc bảo hiểm với DDP |
| Local charge đầu nhập (THC, D/O, CIC, vệ sinh vỏ) | Cảng hoặc sân bay đích | Khoản hay bị tách ra thu riêng người mua |
| Phí khai hải quan, kiểm tra chuyên ngành | Nước nhập khẩu | Kiểm dịch, kiểm tra chất lượng nếu mặt hàng thuộc diện |
| Thuế nhập khẩu, TTĐB, BVMT, GTGT | Nước nhập khẩu | Tính theo mã HS, xuất xứ và trị giá hải quan |
| Giao chặng cuối | Cảng đích tới kho người mua | Giao trên xe, chưa gồm dỡ hàng |
Nếu báo giá ghi "DDP" nhưng kèm dòng "chưa gồm local charge đầu nhập" hoặc "chưa gồm VAT", thực chất đó là một biến thể do hai bên tự thỏa thuận chứ không còn là DDP chuẩn, và người mua cần cộng các khoản bị loại trừ vào khi so sánh.
2. Thuế trong giá DDP do ai nộp, tính trên trị giá nào và ai được khấu trừ
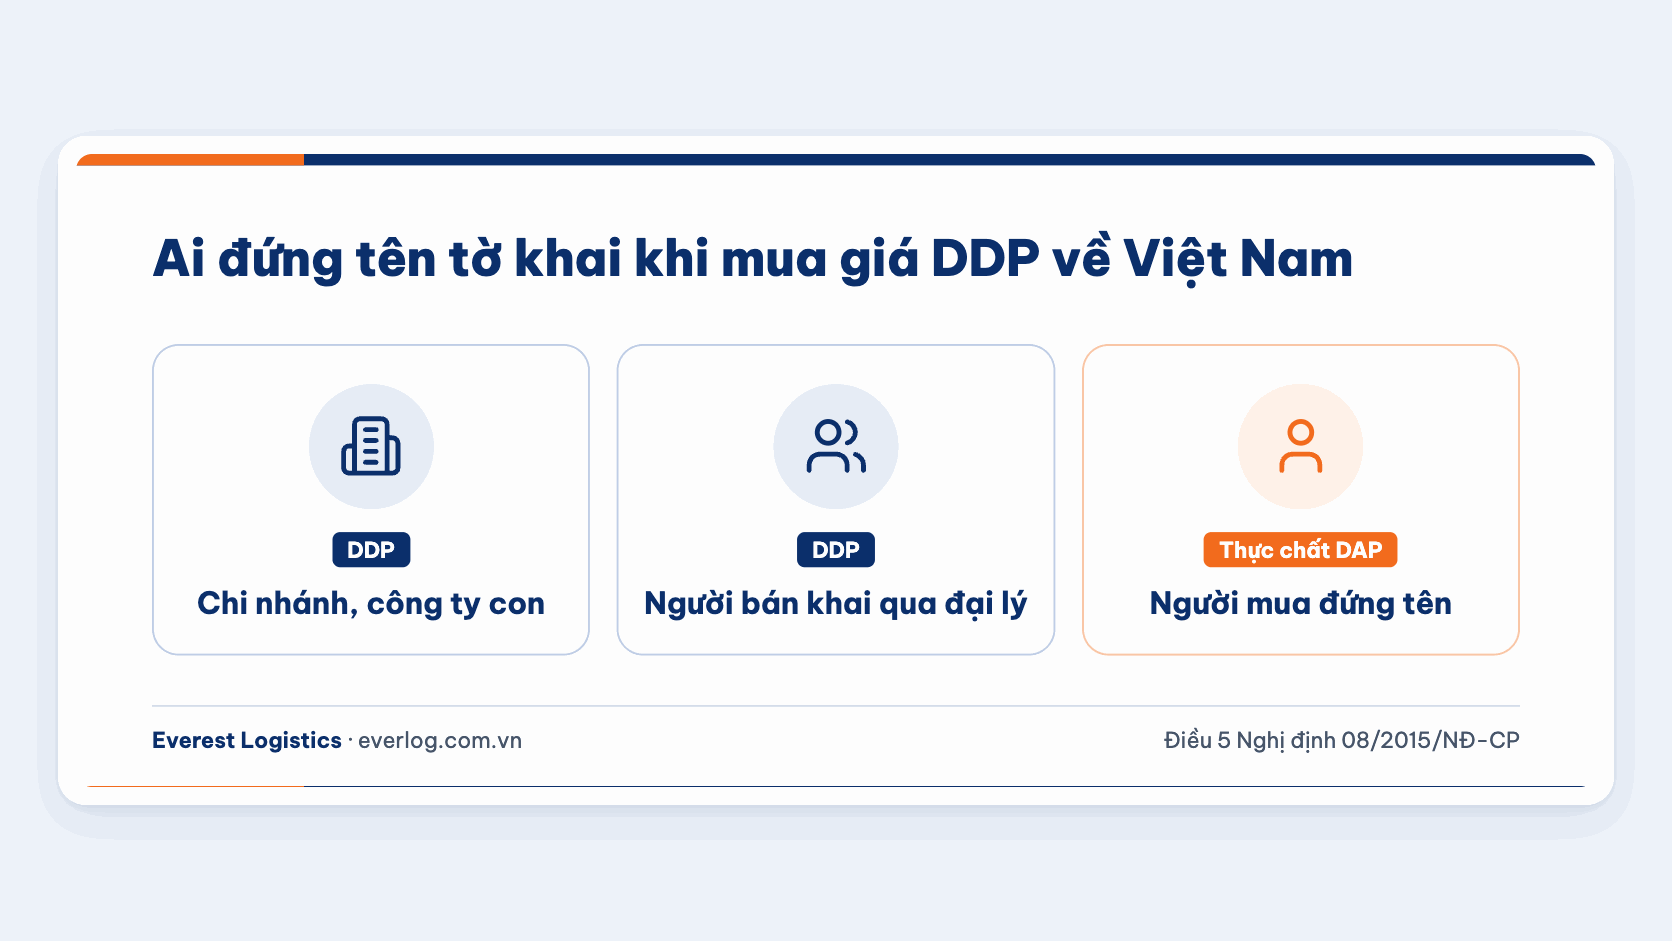
Hình 3: Ba cách xử lý người đứng tên tờ khai nhập khẩu khi mua giá DDP về Việt Nam
Theo đúng nghĩa của DDP, người bán phải là bên làm thủ tục nhập khẩu ở Việt Nam. Đây là điểm nhiều hợp đồng bỏ ngỏ, và cũng là nguyên nhân của phần lớn tranh chấp về thuế sau này, vì bên đứng tên tờ khai là bên chịu trách nhiệm trước cơ quan hải quan về nội dung đã khai theo Điều 18 Luật Hải quan 2014.
2.1. Thuế nhập khẩu tính trên trị giá CIF, không tính trên giá DDP
Dù người mua trả một giá DDP giao tận kho, thuế nhập khẩu ở Việt Nam không tính trên toàn bộ con số đó. Điều 86 Luật Hải quan 2014 chỉ tính trị giá hải quan của hàng nhập tới cửa khẩu nhập đầu tiên, theo số tiền người mua thực trả, nên con số này gần với giá CIF tại cảng Việt Nam. Điều 15 Thông tư 39/2015/TT-BTC cho phép trừ khỏi trị giá phần vận tải, bảo hiểm sau cửa khẩu nhập và các khoản thuế đã nộp ở Việt Nam, với điều kiện có chứng từ tách riêng từng khoản.
Điều này có nghĩa là một hóa đơn DDP chỉ ghi một con số tổng sẽ gây khó cho khâu khai trị giá: muốn trừ các khoản sau cửa khẩu, người khai phải chứng minh được chúng. Vì vậy, khi nhận báo giá DDP, doanh nghiệp nên yêu cầu người bán tách riêng tiền hàng, cước, bảo hiểm, thuế và phí nội địa ngay từ hóa đơn.
2.2. Ba cách người bán nước ngoài làm thủ tục nhập khẩu
Khoản 1 Điều 5 Nghị định 08/2015/NĐ-CP yêu cầu thương nhân nước ngoài không hiện diện tại Việt Nam làm thủ tục thông qua đại lý làm thủ tục hải quan. Ngoài ra, theo khoản 3 Điều 5 Luật Quản lý ngoại thương 2017 và Công văn 8739/BCT-XNK ngày 07/12/2023, thương nhân đó còn cần Giấy chứng nhận đăng ký quyền xuất khẩu, quyền nhập khẩu. Trên thực tế, các lô hàng DDP vào Việt Nam thường đi theo một trong ba cách:
| Phương án | Ai đứng tên tờ khai | Điều doanh nghiệp cần biết |
|---|---|---|
| Người bán có công ty con, chi nhánh tại Việt Nam | Pháp nhân Việt Nam của người bán | DDP đúng nghĩa; người mua nhận hóa đơn GTGT từ pháp nhân này |
| Người bán có quyền nhập khẩu, khai qua đại lý | Người bán nước ngoài | Người mua không có chứng từ thuế đứng tên mình |
| Người mua đứng tên, người bán trả thuế hộ | Người mua Việt Nam | Thực chất là DAP; người mua chịu trách nhiệm về nội dung khai |
Vai trò của đại lý dừng ở việc khai thay theo ủy quyền, nên đại lý không trở thành chủ hàng của lô DDP. Trình tự truyền tờ khai, nhận kết quả phân luồng và xử lý từng luồng được trình bày ở hướng dẫn mở tờ khai hải quan.
2.3. Người mua chỉ khấu trừ thuế GTGT khi chứng từ mang tên mình
Điều 14 Luật Thuế GTGT 48/2024/QH15, có hiệu lực ngày 01/7/2025, yêu cầu chứng từ nộp thuế GTGT khâu nhập khẩu để được khấu trừ, và chứng từ này gắn với người nhập khẩu trên tờ khai. Vì vậy, ở phương án thứ hai trong bảng trên, khoản thuế GTGT người bán đã nộp trở thành chi phí của người mua, và phép tính ở mục 3 cho thấy khoản này lớn tới mức đảo ngược kết luận rẻ hay đắt.
Ở phương án thứ ba, người mua có chứng từ thuế nhưng đồng thời chịu trách nhiệm nếu trị giá hoặc mã HS khai sai, kể cả khi toàn bộ hồ sơ do người bán chuẩn bị. Doanh nghiệp chọn phương án này nên tự kiểm tra hóa đơn, mã HS và trị giá trước khi tờ khai được truyền.
3. Container 40HC từ Ninh Ba: báo giá DDP 33.500 USD rẻ hay đắt hơn tự nhập
Một báo giá DDP chỉ có thể gọi là rẻ hay đắt khi được đặt cạnh phương án tự nhập của chính lô hàng đó. Phép tính sau giả định một container 40HC linh kiện nội thất xếp ở Ninh Ba (Trung Quốc), dỡ tại Cát Lái rồi giao tới kho ở Bình Dương, nên mỗi doanh nghiệp vẫn phải đổi sang cước, thuế suất và phí thật của lô hàng mình trước khi kết luận.
3.1. Tự nhập theo giá FOB: số tiền chi ra và chi phí thực
Giả định nhà cung cấp chào giá FOB Ninh Ba 30.000 USD. Hàng có C/O mẫu E nên hưởng thuế nhập khẩu ưu đãi ACFTA 0%; nếu không có C/O, thuế suất ưu đãi MFN giả định là 20%. Thuế GTGT giả định 10%.
| Khoản | Cách tính | Có C/O mẫu E (USD) | Không có C/O (USD) |
|---|---|---|---|
| Giá FOB Ninh Ba | Báo giá nhà cung cấp | 30.000 | 30.000 |
| Cước biển 40HC, bảo hiểm | Giả định | 640 | 640 |
| Trị giá tính thuế (CIF Cát Lái) | FOB + cước + bảo hiểm | 30.640 | 30.640 |
| Thuế nhập khẩu | 0% hoặc 20% trị giá CIF | 0 | 6.128 |
| Thuế GTGT khâu nhập khẩu | 10% × (CIF + thuế nhập khẩu) | 3.064 | 3.677 |
| Local charge Cát Lái, khai hải quan, xe về Bình Dương | Giả định | 570 | 570 |
| Tổng tiền phải chi ra | 34.274 | 41.015 | |
| Chi phí thực sau khi khấu trừ thuế GTGT | Tổng chi trừ thuế GTGT | 31.210 | 37.338 |
Dòng cuối là con số quan trọng nhất: khi doanh nghiệp đứng tên tờ khai, thuế GTGT khâu nhập khẩu được khấu trừ khi kê khai thuế, nên chi phí thực của lô hàng thấp hơn số tiền phải chi ra lúc thông quan.
3.2. Đặt cạnh báo giá DDP của nhà cung cấp
Giả sử cùng nhà cung cấp chào giá DDP kho Bình Dương 33.500 USD, "đã gồm thuế". So với tổng tiền phải chi ra khi tự nhập có C/O (34.274 USD), giá DDP có vẻ rẻ hơn khoảng 770 USD. Tuy nhiên, nếu người bán đứng tên tờ khai thì người mua không có chứng từ nộp thuế GTGT mang tên mình, nên toàn bộ 33.500 USD là chi phí. Khi so với chi phí thực 31.210 USD của phương án tự nhập, giá DDP lại đắt hơn khoảng 2.290 USD, tương đương hơn 7% giá trị lô hàng.
Trường hợp hàng không có C/O, chi phí thực khi tự nhập lên tới 37.338 USD, trong khi người bán vẫn báo DDP 33.500 USD. Một mức giá giao tận kho thấp hơn cả tổng tiền hàng cộng thuế phải nộp là dấu hiệu cần kiểm tra kỹ, vì người bán khó có thể chịu lỗ hơn 3.800 USD cho một container nếu khai báo đúng trị giá và mã HS.
3.3. Khi nào giá DDP thật sự có lợi
Từ ví dụ trên, giá DDP thường có lợi cho người mua trong ba tình huống. Tình huống đầu là doanh nghiệp không có bộ phận xuất nhập khẩu và lô hàng nhỏ, nên chi phí tự làm thủ tục cao hơn phần chênh lệch. Tình huống thứ hai là doanh nghiệp không cần khấu trừ thuế GTGT, ví dụ đơn vị nộp thuế GTGT theo phương pháp trực tiếp. Tình huống cuối là người bán có pháp nhân tại Việt Nam và xuất hóa đơn GTGT cho người mua, khi đó thuế GTGT không bị "chôn" trong giá.
Ngược lại, với doanh nghiệp nhập hàng đều đặn, có C/O ưu đãi và cần khấu trừ thuế đầu vào, phương án tự nhập theo FOB hoặc FCA, hoặc mua theo DAP rồi tự làm thủ tục, thường rẻ hơn và kiểm soát được chứng từ.
4. Khi nào báo giá "DDP bao thuế" đáng ngờ và hợp đồng cần chốt những gì
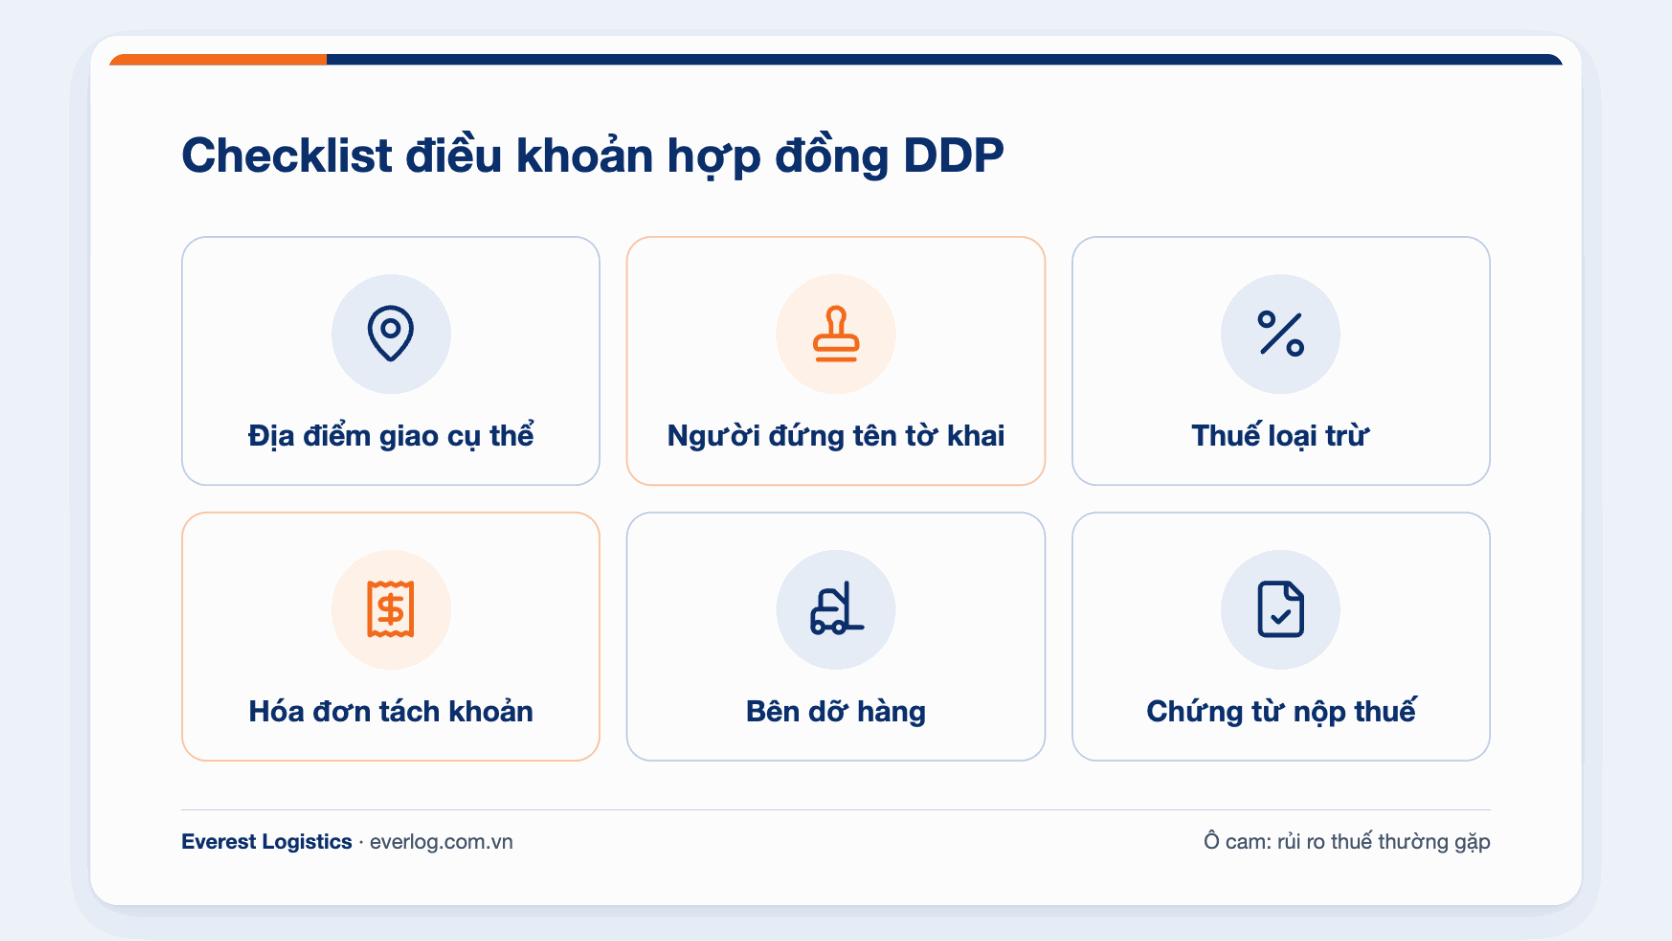
Hình 4: Checklist hợp đồng DDP: địa điểm, người đứng tên tờ khai, thuế loại trừ, hóa đơn, dỡ hàng
Phần lớn rủi ro của giá DDP không nằm ở chặng vận chuyển mà ở thuế và chứng từ. Một báo giá rẻ hôm nay có thể dẫn tới truy thu thuế và tiền phạt trong lần kiểm tra sau thông quan nhiều năm sau, và người phải trả là bên đứng tên tờ khai.
4.1. Bốn chi tiết cho thấy mức "bao thuế" khó khả thi
Trên thị trường, nhất là với hàng từ Trung Quốc, nhiều đơn vị chào giá "DDP bao thuế" tính theo kg hoặc m³. Doanh nghiệp nên dừng lại kiểm tra khi báo giá có một trong bốn chi tiết sau:
- Giá thấp hơn tiền hàng cộng thuế: Như phép tính ở mục 3.2, mức giá này chỉ khả thi khi trị giá hoặc mã HS khai thấp hơn thực tế
- Tờ khai đứng tên người mua: Người bán "bao thuế" nhưng mượn tên doanh nghiệp người mua để mở tờ khai, nên mọi sai sót khai báo mà Nghị định 169/2026/NĐ-CP xử phạt đều rơi vào người mua
- Không cung cấp tờ khai, chứng từ nộp thuế: Người mua không có gì để đối chiếu trị giá đã khai và không chứng minh được nguồn gốc hàng khi bị kiểm tra
- Hóa đơn chỉ có một dòng tổng: Không tách được tiền hàng và thuế, gây khó cho cả khai trị giá lẫn hạch toán
Khi gặp các chi tiết này, doanh nghiệp nên yêu cầu xem trước bản nháp tờ khai khi người khai chưa truyền, hoặc chuyển sang tự nhập để kiểm soát trị giá khai báo.
4.2. Sáu điều khoản nên có trước khi ký hợp đồng DDP
Hợp đồng DDP nên trả lời rõ sáu câu hỏi sau, để khi có phát sinh ở cảng hoặc khi cơ quan hải quan kiểm tra sau thông quan, hai bên không phải tranh luận ai chịu:
| Điều khoản | Nội dung cần ghi |
|---|---|
| Địa điểm giao | Địa chỉ kho cụ thể, kèm "Incoterms 2020" |
| Người đứng tên tờ khai | Tên pháp nhân hoặc đại lý làm thủ tục hải quan, mã số thuế |
| Khoản thuế loại trừ | Ghi rõ nếu giá chưa gồm thuế GTGT hoặc thuế khác |
| Hóa đơn | Tách tiền hàng, cước, bảo hiểm, thuế, phí nội địa |
| Dỡ hàng và lưu bãi | Bên dỡ hàng, bên chịu phí lưu container khi chậm do thủ tục |
| Chứng từ giao người mua | Tờ khai, chứng từ nộp thuế, C/O, biên bản giao hàng |
5. DDP, DAP, DPU hay DDU: điều kiện nào hợp với người mua cần khấu trừ thuế
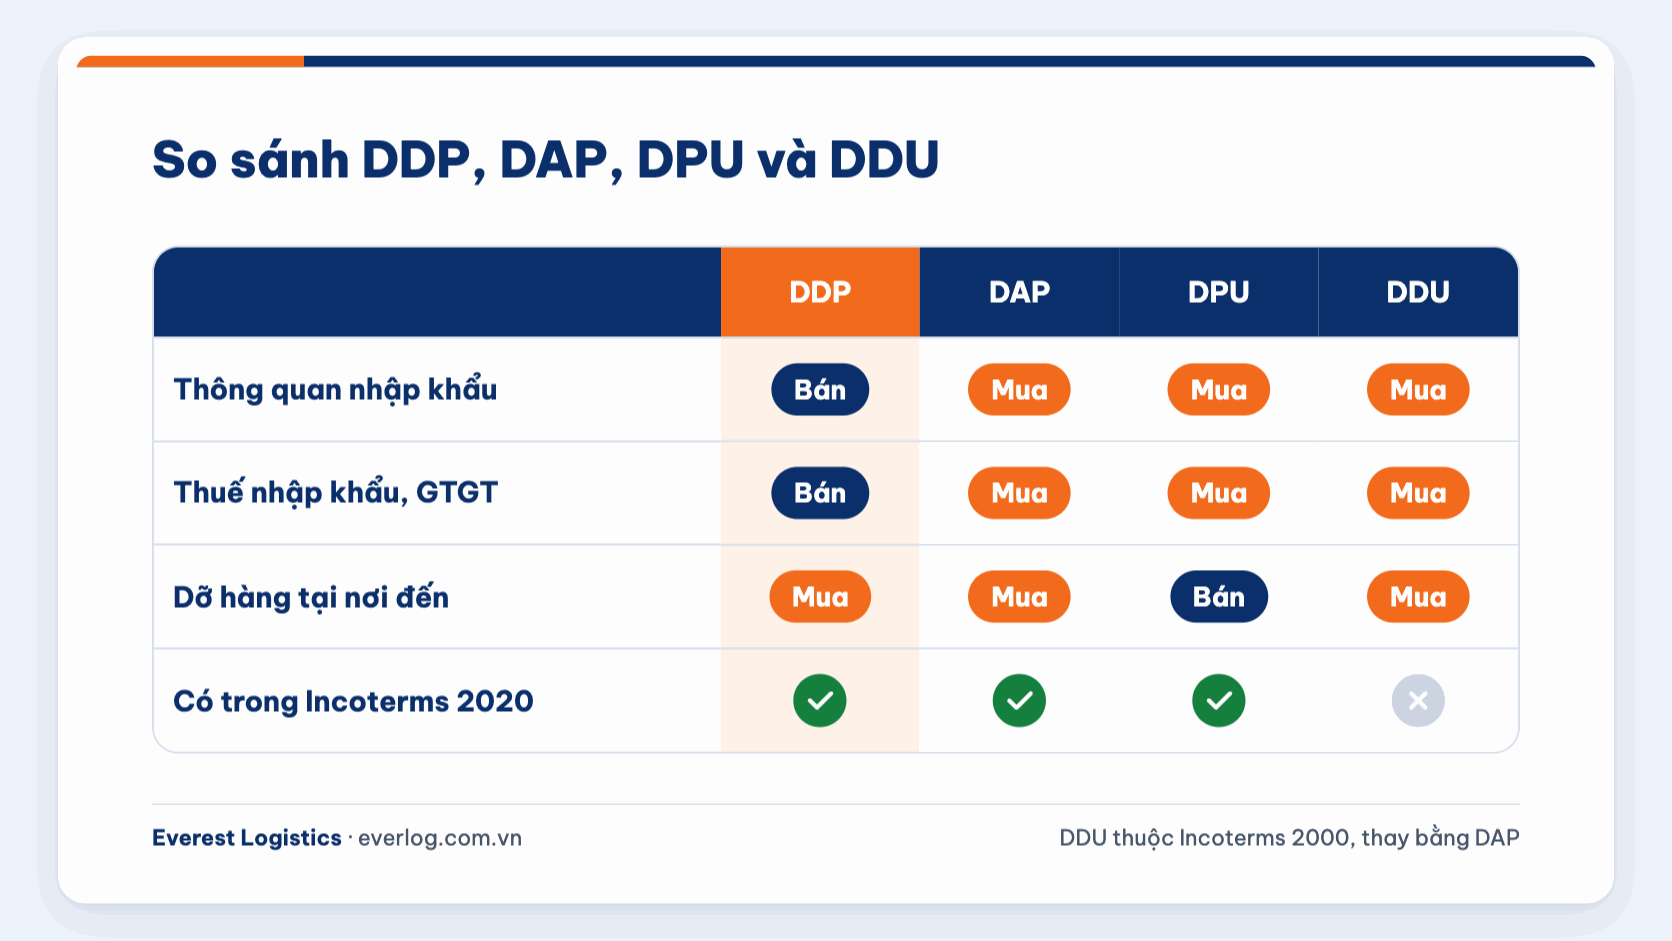
Hình 5: So sánh DDP, DAP, DPU và DDU theo thông quan nhập khẩu, thuế, dỡ hàng và hiệu lực
DDP, DAP và DPU đều giao hàng tại nơi đến, nên chặng vận chuyển giống nhau; khác biệt nằm ở việc ai làm thủ tục nhập khẩu, ai nộp thuế và ai dỡ hàng.
| Tiêu chí | DDP | DAP | DPU |
|---|---|---|---|
| Thông quan nhập khẩu | Người bán | Người mua | Người mua |
| Thuế nhập khẩu, GTGT | Người bán | Người mua | Người mua |
| Người đứng tên tờ khai nhập | Người bán | Người mua | Người mua |
| Dỡ hàng tại nơi đến | Người mua | Người mua | Người bán |
DDU là điều kiện "giao hàng chưa nộp thuế" của Incoterms 2000, đã được thay bằng DAP từ Incoterms 2010. Hợp đồng còn ghi DDU nên chuyển sang DAP nếu người mua nộp thuế, hoặc sang DDP nếu người bán thực sự đứng tên nhập khẩu. Với doanh nghiệp nhập khẩu cần khấu trừ thuế GTGT và muốn tự kiểm soát trị giá khai báo, DAP thường là lựa chọn cân bằng hơn DDP.
6. Khách Mỹ, EU đòi giá DDP thì doanh nghiệp xuất khẩu Việt Nam phải tính thêm gì
Khi khách hàng ở Mỹ hoặc EU yêu cầu giá DDP, doanh nghiệp xuất khẩu Việt Nam trở thành bên nhập khẩu ở nước đến, nên phải tính trước cả thuế lẫn điều kiện pháp lý ở đó. Tại Mỹ, theo 19 CFR 141.18, công ty nước ngoài đứng tên nhập khẩu cần có đại diện nhận giấy tờ pháp lý tại bang có cửa khẩu và phải có bảo lãnh hải quan. Tại EU, doanh nghiệp ngoài EU phải đăng ký số EORI ở nước thành viên làm thủ tục đầu tiên.
Phần thuế ở nước đến là khoản dễ tính thiếu nhất. Chẳng hạn, lô hàng có xuất xứ Việt Nam nhập vào Mỹ kể từ 24/7/2026 phải nộp thêm mức thuế 12,5% của Mục 301, bên cạnh thuế suất áp cho mã HS của mặt hàng. Nếu báo giá DDP được chốt trước khi thuế thay đổi mà hợp đồng không có điều khoản điều chỉnh, người bán phải tự chịu phần chênh lệch. Doanh nghiệp chưa có pháp nhân hoặc đại diện ở nước đến thường an toàn hơn khi chào giá DAP.
7. Nhờ Everest dựng phương án tự nhập để so với báo giá DDP
Khi doanh nghiệp đang cầm một báo giá DDP, Everest Logistics dựng phương án tự nhập cho đúng lô hàng theo cách đã làm ở mục 3. Bảng tính gồm mã HS và thuế suất theo xuất xứ, trị giá CIF, local charge tại cảng Cát Lái, Cái Mép hoặc sân bay Tân Sơn Nhất và tiền xe về kho. Hai con số được đặt trên cùng một cơ sở, có tính phần thuế GTGT được khấu trừ, để doanh nghiệp quyết định trước khi chốt với nhà cung cấp.
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM. Nếu doanh nghiệp giữ giá DDP, Everest đọc lại điều khoản về người đứng tên tờ khai, cách tách hóa đơn và danh mục chứng từ người mua phải nhận sau thông quan. Nếu doanh nghiệp chuyển sang tự nhập, phần khai báo, kiểm tra C/O và giấy phép được xử lý qua dịch vụ hải quan của Everest, cùng cước biển hoặc hàng không và xe nội địa cho tuyến hàng đang mua.
Bảng so sánh DDP với tự nhập chỉ chính xác khi có đủ dữ liệu của lô hàng, nên doanh nghiệp nên gửi báo giá DDP đang có cho Everest kèm bốn nhóm thông tin sau:
- Báo giá DDP và giá gốc: Báo giá DDP của nhà cung cấp, kèm giá FOB hoặc EXW nếu họ đã từng chào cho cùng lô
- Hóa đơn, phiếu đóng gói nháp: Tên hàng, chất liệu, công dụng, số kiện, trọng lượng và thể tích để tra mã HS
- Chứng từ xuất xứ: Lô hàng có C/O mẫu E hay không, vì thuế suất ở mục 3 chênh 20 điểm phần trăm tùy C/O
- Cách nộp thuế GTGT: Doanh nghiệp khấu trừ hay nộp trực tiếp, vì đây là biến số quyết định giá DDP có lợi hay không
Nhiều lô hàng mua theo DDP bị giữ ở cảng vì hai bên chưa chốt ai đứng tên tờ khai trước khi tàu chạy. Đổi người nhập khẩu khi hàng đã về thì phải sửa chứng từ và chịu thêm phí lưu bãi.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Giá DDP đã bao gồm thuế GTGT chưa, người mua có được khấu trừ không?
Theo mặc định, giá DDP đã gồm cả thuế nhập khẩu lẫn thuế GTGT ở khâu nhập, đều do người bán nộp. Người mua chỉ khấu trừ được khi có chứng từ nộp thuế đứng tên mình, hoặc khi người bán có pháp nhân tại Việt Nam và xuất hóa đơn GTGT.
Nhà cung cấp "bao thuế" nhưng tờ khai đứng tên công ty tôi thì ai chịu trách nhiệm nếu khai sai?
Doanh nghiệp đứng tên tờ khai chịu trách nhiệm trước hải quan về trị giá, mã HS và chứng từ đã khai, kể cả khi người bán chuẩn bị hồ sơ. Thỏa thuận "bao thuế" chỉ ràng buộc giữa hai bên, không thay thế trách nhiệm này.
Mua giá DDP thì ai mua bảo hiểm cho hàng hóa?
Incoterms 2020 không đặt nghĩa vụ bảo hiểm cho người bán hay người mua theo DDP. Vì người bán chịu rủi ro tới nơi giao, họ thường tự mua để bảo vệ chính mình.
Ai trả phí dỡ hàng tại kho người mua khi mua giá DDP?
Người mua trả, vì người bán chỉ cần giao hàng trên phương tiện, sẵn sàng để dỡ. Hai bên có thể thỏa thuận khác nếu ghi rõ trong hợp đồng hoặc dùng điều kiện DPU.
Có thể ghi "DDP chưa gồm thuế GTGT" trong hợp đồng không?
Có thể, nhưng đây là biến thể do hai bên thỏa thuận, không phải DDP chuẩn của Incoterms 2020. Hợp đồng cần ghi rõ khoản thuế loại trừ, bên nộp và bên đứng tên tờ khai để tránh tranh chấp khi thông quan.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 195 đường N, phường Phú Hữu, quận 9, HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


