


Tạm xuất tái nhập là hình thức đưa hàng hóa của doanh nghiệp Việt Nam ra nước ngoài theo thủ tục xuất khẩu rồi nhập khẩu trở lại chính hàng hóa đó, thường gặp khi gửi máy móc đi sửa chữa, bảo hành, kiểm định, trưng bày hội chợ hoặc phục vụ công trình ở nước ngoài. Từ ngày 05/9/2026, chính sách quản lý loại hình này nằm ở Điều 17 Nghị định 292/2026/NĐ-CP, văn bản thay thế Nghị định 69/2018/NĐ-CP. Khó khăn của doanh nghiệp thường không nằm ở bước khai tờ khai, mà ở ba quyết định đưa ra trước khi hàng rời kho: đăng ký thời hạn bao lâu, giữ thông tin nhận dạng nào để hải quan xác nhận đúng hàng khi tái nhập, và chuẩn bị chứng từ ra sao để biết lô hàng được miễn thuế hay phải nộp thuế. Bài viết đi qua từng quyết định đó, kèm một tình huống sửa trục chính máy CNC tại Nhật Bản để thấy cách lập hóa đơn sửa chữa làm thay đổi số thuế phải nộp.
Những điểm chính
- Phần lớn lô hàng không cần giấy phép: Doanh nghiệp chỉ làm thủ tục tại cơ quan hải quan, trừ hàng cấm xuất khẩu hoặc tạm ngừng xuất khẩu, khi đó Ủy ban nhân dân cấp tỉnh cấp giấy phép trong 05 ngày làm việc kể từ khi nhận đủ hồ sơ
- Thời hạn do doanh nghiệp tự đăng ký: Thời hạn theo thỏa thuận với đối tác và đăng ký với hải quan nơi tạm xuất; mỗi lô được gia hạn không quá 02 lần
- Bảo hành quyết định thuế: Sửa chữa trong điều kiện bảo hành được miễn thuế nhập khẩu khi tái nhập; sửa chữa sau khi hết bảo hành phải nộp thuế trên phần vật tư, linh kiện thay thế, hoặc trên toàn bộ tiền sửa nếu hóa đơn không tách được tiền công
Nội dung
- 1. Tạm xuất tái nhập là gì, khác gì tạm nhập tái xuất và dùng mã loại hình nào
- 2. Hàng nào được tạm xuất tái nhập và khi nào cần giấy phép
- 2.1. Các mục đích được phép tạm xuất tái nhập
- 2.2. Trường hợp phải xin phép thêm ngoài thủ tục hải quan và cửa khẩu được làm thủ tục
- 3. Thời hạn tạm xuất tái nhập, cách xin gia hạn và hậu quả khi quá hạn
- 4. Hồ sơ tạm xuất tái nhập, thông tin nhận dạng hàng hóa và linh kiện bị thay khi sửa
- 5. Thuế hàng tạm xuất tái nhập khi còn và hết bảo hành, gồm thuế nhập khẩu và GTGT
- 6. Tính thử thuế và thời hạn tái nhập một trục chính máy CNC sửa ở nước ngoài
- 6.1. Thông tin lô hàng, mốc thời gian và báo giá sửa chữa
- 6.2. Thuế tái nhập theo hai cách lập hóa đơn sửa chữa và khi còn bảo hành
- 6.3. Gia hạn khi sửa chữa quá thời hạn đã đăng ký
- 7. Thủ tục tạm xuất tái nhập trên hai tờ khai G61, G51 và thời gian kiểm tra
- 8. Dịch vụ tạm xuất tái nhập tại Everest Logistics
- Câu hỏi thường gặp (FAQ)
1. Tạm xuất tái nhập là gì, khác gì tạm nhập tái xuất và dùng mã loại hình nào
Tạm xuất tái nhập là việc hàng hóa được đưa ra nước ngoài hoặc vào khu vực đặc biệt nằm trên lãnh thổ Việt Nam được coi là khu vực hải quan riêng, có làm thủ tục xuất khẩu ra khỏi Việt Nam rồi làm thủ tục nhập khẩu lại chính hàng hóa đó vào Việt Nam, theo định nghĩa tại khoản 2 Điều 29 Luật Thương mại 2005. Điểm mấu chốt nằm ở cụm "chính hàng hóa đó", vì hàng tái nhập phải là hàng đã tạm xuất, không được thay đổi hình dáng, công dụng, đặc tính cơ bản và không được tạo ra hàng hóa khác, theo khoản 7 Điều 17 Nghị định 292/2026/NĐ-CP.
Chiều ngược lại là tạm nhập tái xuất, khi hàng của đối tác nước ngoài được đưa vào Việt Nam để sửa chữa, thi công hay trưng bày rồi xuất trả, với bộ mã loại hình (mã khai trên tờ khai để xác định hình thức xuất nhập khẩu), điều kiện miễn thuế và hồ sơ riêng được trình bày ở trang dịch vụ tạm nhập tái xuất của Everest. Hai loại hình này cũng khác với kinh doanh tạm nhập tái xuất, nơi thương nhân mua hàng của một nước rồi bán sang nước thứ ba theo hai hợp đồng riêng để hưởng chênh lệch giá.
| Tiêu chí | Tạm xuất tái nhập | Tạm nhập tái xuất (không kinh doanh) |
|---|---|---|
| Chiều đi của hàng | Việt Nam ra nước ngoài rồi về | Nước ngoài vào Việt Nam rồi ra |
| Chủ hàng thường gặp | Doanh nghiệp Việt Nam | Đối tác nước ngoài hoặc doanh nghiệp đi thuê, mượn |
| Mã loại hình | G61 khi tạm xuất, G51 khi tái nhập | G12, G13, G14 khi tạm nhập, G22, G23, G24 khi tái xuất |
| Văn bản quản lý | Điều 42 Luật Quản lý ngoại thương, Điều 17 Nghị định 292/2026 | Điều 41 Luật Quản lý ngoại thương, Điều 16 Nghị định 292/2026 |
| Gia hạn | Gửi hải quan nơi tạm xuất, không quá 02 lần | Gửi hải quan nơi tạm nhập, không quá 02 lần |
Một nhầm lẫn hay gặp là hàng đã xuất khẩu bán đứt, sau đó khách nước ngoài gửi về Việt Nam để sửa rồi xuất trả lại. Lô hàng này không có tờ khai tạm xuất nên không dùng được mã G51. Doanh nghiệp làm thủ tục tạm nhập tái xuất hàng do chính mình sản xuất và đã xuất khẩu, không cần giấy phép, theo khoản 3 Điều 16 Nghị định 292/2026.
2. Hàng nào được tạm xuất tái nhập và khi nào cần giấy phép
Trước khi đăng ký tờ khai, doanh nghiệp cần đối chiếu cả mục đích của lô hàng lẫn tình trạng của mặt hàng trong các danh mục quản lý. Phạm vi của loại hình do Luật Quản lý ngoại thương 2017 đặt ra tại Điều 42 và được Nghị định 292/2026/NĐ-CP quy định chi tiết.
2.1. Các mục đích được phép tạm xuất tái nhập
Thương nhân được tạm xuất, tái nhập hàng hóa để sản xuất, thi công, cho thuê, cho mượn, đo lường, thử nghiệm, tham gia hội chợ, triển lãm, sửa chữa, bảo hành, bảo dưỡng hoặc sử dụng vì mục đích khác trong một thời hạn nhất định, theo khoản 1 Điều 17 Nghị định 292/2026. Danh sách này rộng hơn suy nghĩ của nhiều doanh nghiệp, vì ngoài máy hỏng gửi về hãng, nó còn gồm thiết bị đo gửi đi hiệu chuẩn, khuôn mẫu cho đối tác nước ngoài mượn để sản xuất thử và máy móc đưa sang công trường ở nước láng giềng.
Với máy thi công đưa sang nước ngoài rồi đưa về, doanh nghiệp vẫn khai G61 và G51, nhưng cách tính thuế và hồ sơ khác với chiều máy nước ngoài vào Việt Nam thi công đã phân tích trong bài tạm nhập tái xuất hàng dự án. Tương tự, hàng mẫu mang đi hội chợ ở nước ngoài dùng mã G61, khác hẳn thủ tục tạm nhập tái xuất hàng hội chợ, triển lãm do đơn vị nước ngoài đưa vào Việt Nam.
2.2. Trường hợp phải xin phép thêm ngoài thủ tục hải quan và cửa khẩu được làm thủ tục
Với phần lớn lô hàng, doanh nghiệp chỉ làm thủ tục tạm xuất tái nhập tại cơ quan hải quan, không phải xin phép bộ, ngành nào. Ba trường hợp sau là ngoại lệ cần kiểm tra trước khi ký hợp đồng sửa chữa hoặc cho thuê:
- Hàng cấm xuất khẩu hoặc tạm ngừng xuất khẩu: Ủy ban nhân dân cấp tỉnh cấp giấy phép tạm xuất, tái nhập theo khoản 2 Điều 17. Hồ sơ gồm đơn theo Mẫu số 05 Phụ lục VII và bản sao hợp đồng sửa chữa, bảo hành, thuê hoặc mượn có đóng dấu của thương nhân. Giấy phép được cấp trong 05 ngày làm việc kể từ khi nhận đủ hồ sơ theo Điều 21
- Hàng mà văn bản chuyên ngành đã đặt giấy phép riêng: Doanh nghiệp làm theo giấy phép chuyên ngành đó mà không phải xin thêm giấy phép tạm xuất, tái nhập theo nghị định, như khoản 5 Điều 17 cho phép
- Sửa chữa, bảo hành, bảo dưỡng sau khi đã hết hạn bảo hành: Doanh nghiệp chỉ được tạm xuất tái nhập theo hình thức này với hàng không thuộc Danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu
Hàng tạm xuất, tái nhập còn phải đi qua cửa khẩu quốc tế hoặc cửa khẩu chính theo Điều 18 Nghị định 292/2026, nên lô hàng từ TP.HCM thường làm thủ tục tại Cát Lái, Cái Mép hoặc Tân Sơn Nhất.
3. Thời hạn tạm xuất tái nhập, cách xin gia hạn và hậu quả khi quá hạn
Thời hạn tạm xuất tái nhập do thương nhân thỏa thuận với đối tác và đăng ký với cơ quan hải quan nơi làm thủ tục tạm xuất, theo khoản 3 Điều 42 Luật Quản lý ngoại thương. Khác với hàng kinh doanh tạm nhập tái xuất bị giới hạn 60 ngày, loại hình này không có một con số cố định, nên thời hạn hợp lý là thời hạn bám theo hợp đồng sửa chữa, hợp đồng thuê hoặc lịch hội chợ, cộng thêm thời gian vận chuyển hai chiều.
Khi cần thêm thời gian, doanh nghiệp gửi văn bản đề nghị gia hạn tới cơ quan hải quan nơi tạm xuất theo khoản 6 Điều 17 Nghị định 292/2026, và mỗi lô hàng được gia hạn không quá 02 lần. Vì số lần gia hạn bị giới hạn, doanh nghiệp cho đối tác nước ngoài thuê hoặc mượn máy móc dài hạn cần tính đủ thời hạn ngay từ lần đăng ký đầu tiên thay vì trông vào việc gia hạn nhiều lần.
Đăng ký thời hạn quá ngắn khiến doanh nghiệp phải dùng hết hai lần gia hạn cho một sự cố nhỏ ở xưởng sửa chữa, còn đăng ký dài hơn nhiều so với hợp đồng thì thời hạn trên tờ khai không còn khớp với chứng từ chứng minh mục đích của lô hàng. Cách làm an toàn là lấy thời gian sửa chữa ghi trong báo giá của hãng, cộng thời gian vận chuyển, cộng một khoảng dự phòng, rồi ghi rõ căn cứ đó trong hồ sơ.
Hàng quá thời hạn mà chưa tái nhập, chưa được gia hạn là hành vi bị xử phạt theo Nghị định 169/2026/NĐ-CP, văn bản thay Nghị định 128/2020 từ 01/7/2026. Lô hàng quá hạn còn phải giải trình về thuế, vì khoản 9 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu chỉ miễn thuế cho hàng tạm xuất, tái nhập trong thời hạn nhất định. Nếu doanh nghiệp quyết định bán hoặc thanh lý hàng ở nước ngoài, lô hàng phải chuyển sang xuất khẩu theo hướng dẫn của hải quan nơi tạm xuất, vì khoản 4 Điều 42 Luật Quản lý ngoại thương yêu cầu thực hiện theo quy định về quản lý xuất khẩu.
4. Hồ sơ tạm xuất tái nhập, thông tin nhận dạng hàng hóa và linh kiện bị thay khi sửa
Khi tái nhập, cơ quan hải quan phải xác định hàng đưa về đúng là hàng đã tạm xuất trước khi cho hưởng chính sách thuế, và nếu hàng đưa về không phải hàng đã tạm xuất thì doanh nghiệp bị xử lý theo quy định hiện hành. Vì vậy, hồ sơ tạm xuất tái nhập có giá trị nhất không phải là bộ chứng từ thương mại, mà là thông tin nhận dạng được ghi lại khi hàng còn ở kho của doanh nghiệp.
| Thông tin nhận dạng | Ghi ở đâu khi tạm xuất | Kiểm tra lại khi tái nhập |
|---|---|---|
| Model, số serial, part number | Mô tả hàng trên tờ khai G61, invoice, packing list | Khớp từng ký tự với tờ khai G51 |
| Ảnh chụp tem nhãn, số khung, vị trí khắc số | Lưu cùng bộ hồ sơ tạm xuất | Đối chiếu khi kiểm tra thực tế |
| Số lượng, trọng lượng, quy cách đóng gói | Tờ khai, packing list | Chênh lệch phải giải thích bằng biên bản |
| Mục đích và căn cứ thời hạn | Hợp đồng sửa chữa, thuê, mượn hoặc thư mời hội chợ | Đối chiếu ngày tái nhập với thời hạn |
| Linh kiện tháo ra, lắp vào | Không có khi tạm xuất | Biên bản sửa chữa ghi part number cũ và mới |
Điểm hay vướng nhất là linh kiện có số serial riêng được thay trong quá trình sửa, chẳng hạn bo mạch điều khiển hoặc động cơ servo, vì khi đó số serial của bộ phận trên tờ khai tái nhập khác với tờ khai tạm xuất. Doanh nghiệp nên yêu cầu bên sửa chữa ghi rõ trong biên bản bộ phận nào được thay, số serial cũ và mới, đồng thời giữ số serial của thân máy không đổi để hải quan có căn cứ xác nhận cùng một hàng.
Bộ chứng từ hải quan của hai tờ khai lập theo Thông tư 38/2015/TT-BTC, đã được Thông tư 39/2018 và Thông tư 121/2025/TT-BTC sửa đổi, còn thủ tục hải quan cho loại hình này nằm ở Điều 50 Nghị định 08/2015/NĐ-CP, được sửa đổi bởi Nghị định 167/2025/NĐ-CP.
5. Thuế hàng tạm xuất tái nhập khi còn và hết bảo hành, gồm thuế nhập khẩu và GTGT
Khi tái nhập, hàng tạm xuất để tham dự hội chợ, triển lãm, máy móc, thiết bị, dụng cụ nghề nghiệp phục vụ công việc trong thời hạn nhất định, và hàng tạm xuất tái nhập để sửa chữa, bảo hành, thay thế được miễn thuế nhập khẩu. Căn cứ miễn thuế là điểm a và điểm c khoản 9 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu. Điểm b của cùng khoản còn miễn thuế cho máy móc, linh kiện, phụ tùng tạm xuất để thay thế, sửa chữa tàu biển, tàu bay Việt Nam ở nước ngoài. Lô hàng đáp ứng đúng quy định về loại hình cũng không chịu thuế GTGT, theo khoản 20 Điều 5 Luật Thuế giá trị gia tăng 48/2024/QH15 và khoản 12 Điều 4 Nghị định 181/2025/NĐ-CP.
Với hàng gửi đi sửa, điều kiện miễn thuế hẹp hơn tên gọi của điểm c. Chỉ việc sửa chữa theo điều kiện bảo hành của hợp đồng mua bán mới được miễn thuế, theo Công văn 5485/TCHQ-TXNK năm 2019 viết riêng cho hàng tạm xuất đi sửa và các hướng dẫn của Cục Hải quan năm 2026. Việc sửa chữa cũng không được làm thay đổi hình dáng, công dụng, đặc tính cơ bản và không tạo ra hàng hóa khác, theo khoản 2 Điều 13 Nghị định 134/2016/NĐ-CP.
| Trường hợp khi tái nhập | Thuế nhập khẩu, GTGT | Căn cứ tính |
|---|---|---|
| Sửa trong điều kiện bảo hành, đúng hàng đã tạm xuất | Miễn thuế nhập khẩu, không chịu GTGT | Điểm c khoản 9 Điều 16; khoản 2 Điều 13 Nghị định 134/2016 |
| Hết bảo hành, hóa đơn tách tiền công và linh kiện | Nộp thuế trên trị giá vật tư, linh kiện thay thế | Công văn 5485/TCHQ-TXNK năm 2019 |
| Hết bảo hành, hóa đơn không tách được | Nộp thuế trên giá thực thanh toán cho việc sửa chữa | Khoản 4 Điều 17 và Điều 5 Thông tư 39/2015/TT-BTC |
| Hàng tái nhập không phải hàng đã tạm xuất | Bị xử lý theo quy định hiện hành | Công văn 5485/TCHQ-TXNK năm 2019 |
Khi hàng sửa ngoài bảo hành, doanh nghiệp kê khai và nộp thuế với vật tư, linh kiện, phụ tùng thay thế, không tính thuế GTGT trên tiền công sửa chữa ở nước ngoài, theo Công văn 5485/TCHQ-TXNK. Phần linh kiện này tính thuế theo mã HS của chính linh kiện, nên trước khi chấp nhận báo giá, doanh nghiệp nên tra mã theo hướng dẫn ở bài HS code là gì để biết mức thuế suất áp vào phần giá trị nào.
6. Tính thử thuế và thời hạn tái nhập một trục chính máy CNC sửa ở nước ngoài
Tình huống sau là giả định, dựng để minh họa cách các quyết định ở mục 3, 4 và 5 ghép lại trên một lô hàng thật sự cần đi sửa.
6.1. Thông tin lô hàng, mốc thời gian và báo giá sửa chữa
Một nhà máy gia công cơ khí ở TP.HCM có trục chính (spindle) của máy phay CNC bị hỏng vòng bi sau 26 tháng sử dụng, trong khi hợp đồng mua máy chỉ bảo hành 24 tháng. Nhà sản xuất ở Nhật Bản nhận sửa trong 30 ngày, nên doanh nghiệp đăng ký thời hạn tạm xuất 60 ngày, gồm 30 ngày sửa, khoảng 10 ngày cho hai chiều vận chuyển hàng không qua Tân Sơn Nhất và 20 ngày dự phòng.
Báo giá sửa chữa gồm 2.000 USD tiền công và 6.000 USD cho vòng bi, phớt và cảm biến nhiệt độ thay mới, tổng 8.000 USD. Tỷ giá quy đổi giả định là 26.000 đồng/USD, thuế suất nhập khẩu của nhóm linh kiện giả định 5% và thuế GTGT tính 10%. Khi làm thật, thuế suất phải tra theo mã HS của từng linh kiện trong biểu thuế hiện hành.
6.2. Thuế tái nhập theo hai cách lập hóa đơn sửa chữa và khi còn bảo hành
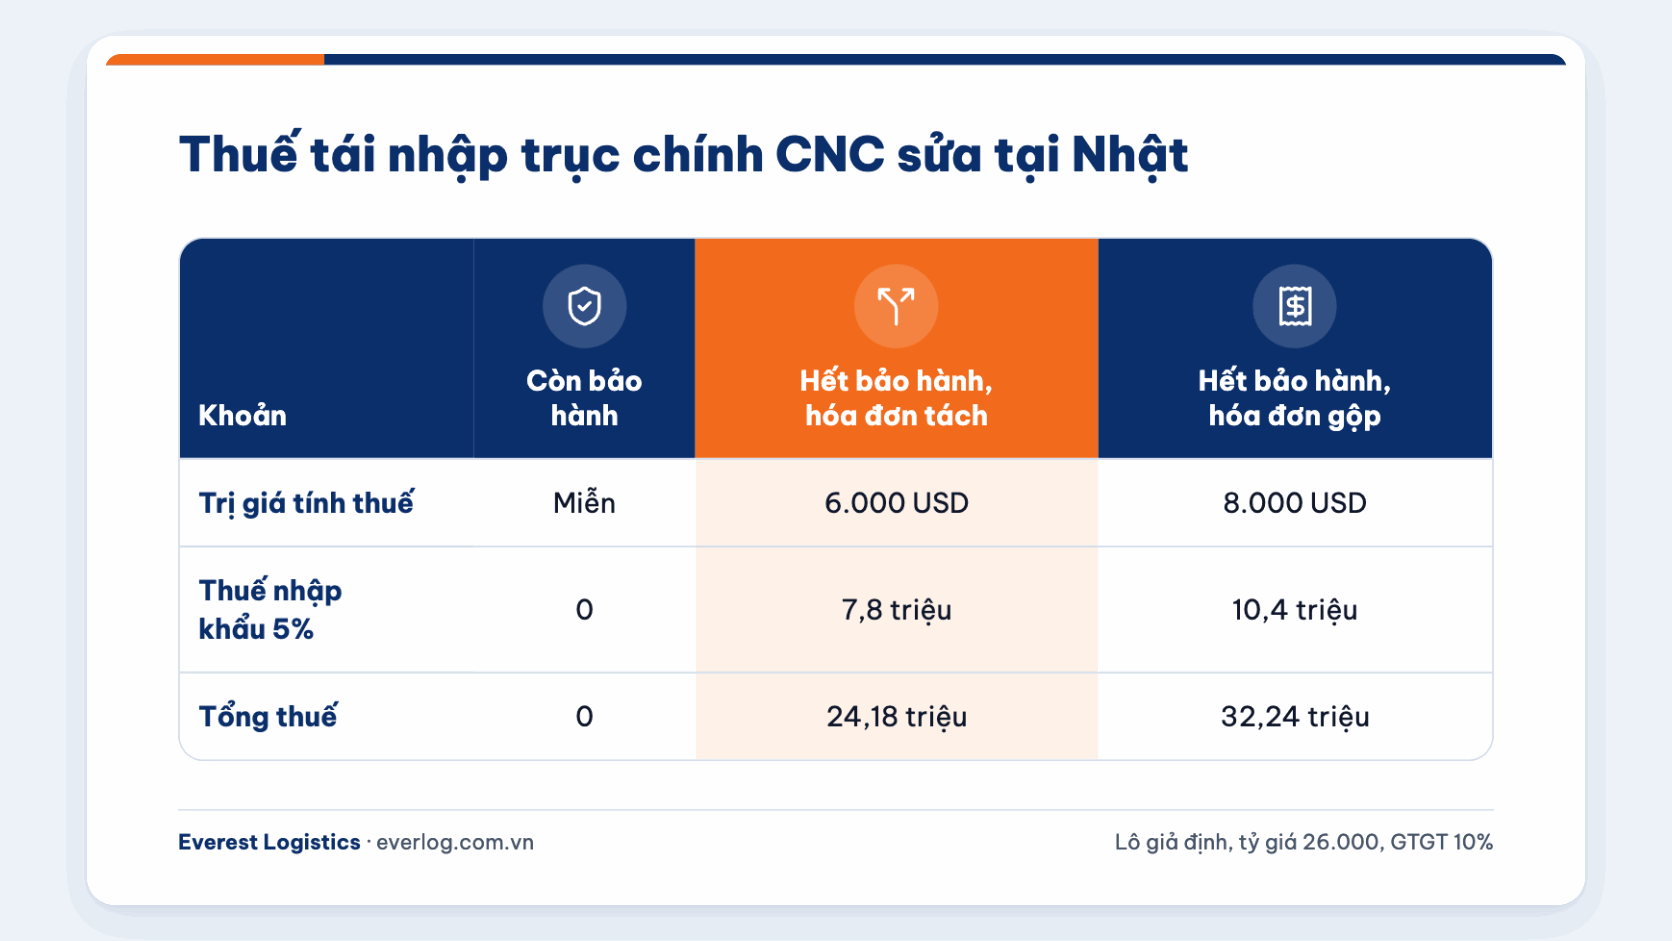
Vì máy đã hết bảo hành, lô hàng không được miễn thuế theo điểm c khoản 9 Điều 16, và số thuế phụ thuộc vào cách nhà sản xuất lập hóa đơn.
| Khoản | Phương án A: hóa đơn tách tiền công và linh kiện | Phương án B: hóa đơn ghi một dòng "repair service" |
|---|---|---|
| Trị giá tính thuế | 6.000 USD = 156.000.000 đồng | 8.000 USD = 208.000.000 đồng |
| Thuế nhập khẩu 5% (giả định) | 7.800.000 đồng | 10.400.000 đồng |
| Thuế GTGT 10% | 16.380.000 đồng | 21.840.000 đồng |
| Tổng thuế nộp khi tái nhập | 24.180.000 đồng | 32.240.000 đồng |
Chênh lệch giữa hai phương án là 8.060.000 đồng, trong đó 2.600.000 đồng là thuế nhập khẩu, khoản đi thẳng vào chi phí sửa chữa. Phần thuế GTGT khâu nhập khẩu được khấu trừ nếu doanh nghiệp kê khai theo phương pháp khấu trừ, nhưng vẫn là tiền phải nộp trước khi nhận hàng, nên một dòng yêu cầu tách tiền công trong đơn đặt sửa chữa có giá trị thật về cả chi phí lẫn dòng tiền.
Nếu trục chính còn trong thời gian bảo hành và hãng sửa miễn phí theo hợp đồng mua bán, cùng lô hàng được miễn thuế nhập khẩu và không chịu thuế GTGT khi tái nhập, với điều kiện hải quan xác nhận đúng trục chính đã tạm xuất. Khoản thuế 24 đến 32 triệu đồng trong ví dụ cho thấy doanh nghiệp nên kiểm tra ngày hết bảo hành ngay khi máy có dấu hiệu lỗi, vì lỗi được báo cho hãng trong thời gian bảo hành có cơ hội được xử lý theo điều kiện bảo hành thay vì thành một lần sửa có thu phí.
6.3. Gia hạn khi sửa chữa quá thời hạn đã đăng ký
Giả định hãng phát hiện thêm vỏ trục bị nứt và cần chờ phụ tùng thêm 25 ngày, nên ngày giao trả dự kiến vượt mốc 60 ngày. Doanh nghiệp phải gửi văn bản đề nghị gia hạn tới hải quan nơi tạm xuất trước khi hết hạn, kèm thư xác nhận của hãng về lý do và thời gian sửa bổ sung. Khoảng gia hạn nên đủ dài để còn lại một lần gia hạn cho tình huống khác, vì mỗi lô chỉ được gia hạn không quá 02 lần.
7. Thủ tục tạm xuất tái nhập trên hai tờ khai G61, G51 và thời gian kiểm tra
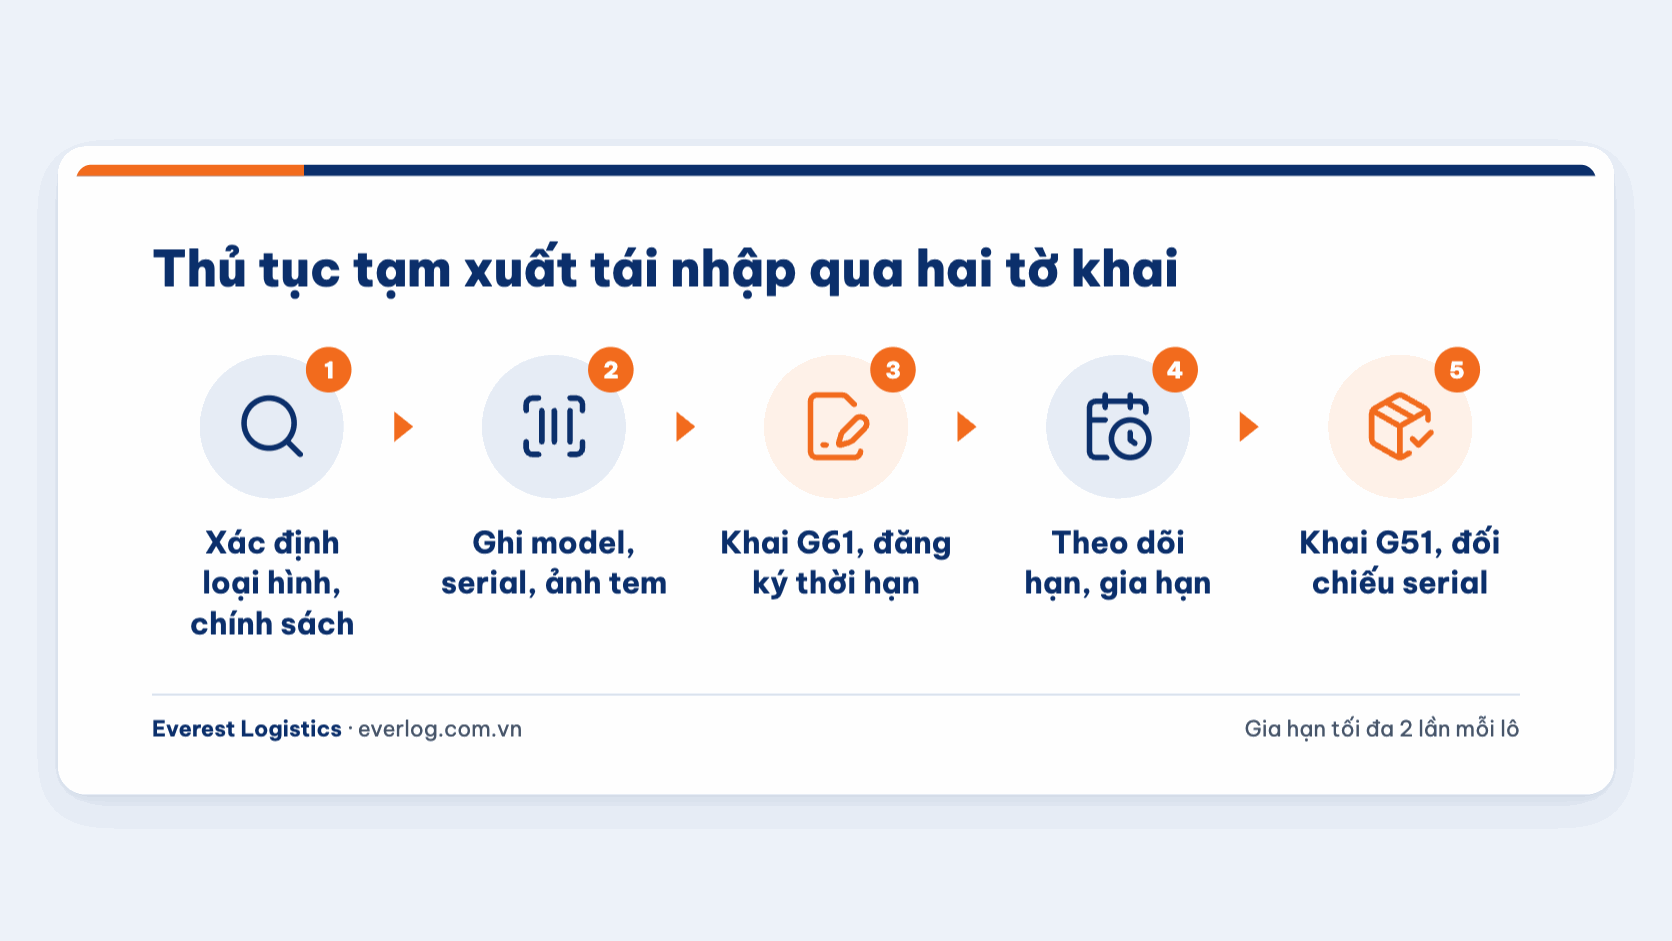
Thủ tục tạm xuất tái nhập gồm hai tờ khai độc lập trên hệ thống thông quan điện tử VNACCS, và tờ khai thứ hai chỉ suôn sẻ khi tờ khai thứ nhất đã ghi đủ thông tin nhận dạng. Trình tự thường gặp với một lô máy móc như sau:
- Xác định loại hình và chính sách: Đối chiếu mục đích với khoản 1 Điều 17, kiểm tra mặt hàng có thuộc diện cấm, tạm ngừng xuất khẩu hoặc danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu không
- Chuẩn bị chứng từ tạm xuất: Hợp đồng hoặc thỏa thuận sửa chữa, bảo hành, thuê, mượn, invoice, packing list ghi model và serial, ảnh tem nhãn và giấy phép nếu thuộc diện phải xin
- Khai tờ khai G61 và đăng ký thời hạn: Truyền tờ khai, ghi mục đích, thời hạn tái nhập và mô tả hàng đủ chi tiết, cách đọc các chỉ tiêu trên bản in có trong bài tờ khai hải quan xuất khẩu
- Theo dõi thời hạn trong lúc hàng ở nước ngoài: Lưu biên bản sửa chữa, hóa đơn sửa, danh sách linh kiện thay thế và nộp văn bản gia hạn khi cần
- Khai tờ khai G51 khi hàng về: Dẫn chiếu số tờ khai tạm xuất, khai cùng mô tả và serial, kê khai riêng phần linh kiện thay thế nếu sửa ngoài bảo hành, rồi xử lý phân luồng như khi mở tờ khai hải quan nhập khẩu thông thường
Hải quan kiểm tra hồ sơ chậm nhất trong 02 giờ làm việc và kiểm tra thực tế hàng hóa chậm nhất trong 08 giờ làm việc kể từ khi doanh nghiệp nộp đủ hồ sơ và xuất trình hàng, theo khoản 2 Điều 23 Luật Hải quan 2014. Với hàng tái nhập bị phân luồng đỏ, tức phải kiểm tra thực tế hàng hóa, khoảng thời gian này phụ thuộc gần như hoàn toàn vào việc serial trên máy có khớp với tờ khai G61 hay không.
8. Dịch vụ tạm xuất tái nhập tại Everest Logistics
Với lô tạm xuất tái nhập, phần lớn rủi ro về thuế và thời gian được quyết định trước khi hàng rời kho, nên Everest Logistics bắt đầu từ hợp đồng mua máy và báo giá sửa chữa chứ không bắt đầu từ tờ khai. Chuyên viên đối chiếu ngày hết bảo hành, kiểm tra mặt hàng có thuộc diện phải xin giấy phép hoặc danh mục hàng đã qua sử dụng cấm nhập khẩu, đề xuất thời hạn đăng ký theo lịch sửa của hãng và lập danh sách thông tin nhận dạng cần chụp, ghi trước khi đóng hàng.
Everest Logistics thành lập năm 2018, trụ sở tại TP.HCM, khai tờ khai G61 tại Cát Lái, Cái Mép hoặc Tân Sơn Nhất, sắp xếp vận chuyển hai chiều bằng đường biển hoặc đường hàng không, theo dõi thời hạn và soạn văn bản gia hạn khi xưởng sửa chữa báo chậm. Khi hàng về, Everest khai tờ khai G51, tách phần linh kiện thay thế để tính thuế nếu máy đã hết bảo hành, và phối hợp kiểm tra thực tế để đối chiếu serial với hồ sơ tạm xuất.
Để nhận báo giá và phương án cho lô hàng, doanh nghiệp có thể gửi cho chuyên viên của Everest các tài liệu sau:
- Hợp đồng mua hoặc giấy bảo hành của máy: Để xác định lô hàng còn trong điều kiện bảo hành hay đã hết hạn
- Báo giá hoặc hợp đồng sửa chữa của đối tác nước ngoài: Có thời gian sửa dự kiến và, nếu được, tách tiền công với vật tư, linh kiện thay thế
- Thông tin nhận dạng hàng: Model, số serial, part number, ảnh tem nhãn, kích thước và trọng lượng kiện hàng
- Địa chỉ nhận hàng ở nước ngoài và ngày cần hàng trở lại: Để chọn phương thức vận chuyển và đặt thời hạn đăng ký phù hợp
Với hàng gửi đi sửa, câu hỏi đầu tiên nên là máy còn bảo hành hay không, rồi mới đến chuyện khai tờ khai. Doanh nghiệp nên yêu cầu hãng tách tiền công và linh kiện ngay trong báo giá, và chụp serial thân máy trước khi đóng thùng, vì hai việc nhỏ này quyết định gần hết thời gian và số thuế khi hàng về.
Quý doanh nghiệp cần tư vấn thủ tục hải quan, tra cứu mã HS hoặc nhận báo giá cước vận chuyển trọn gói, vui lòng liên hệ ngay với chuyên viên của Everest Logistics để được hỗ trợ phương án tối ưu nhất.
Câu hỏi thường gặp (FAQ)
Tạm xuất tái nhập có phải xin giấy phép không?
Phần lớn lô hàng không phải xin giấy phép và chỉ làm thủ tục tại cơ quan hải quan. Giấy phép của Ủy ban nhân dân cấp tỉnh chỉ cần cho hàng cấm xuất khẩu hoặc tạm ngừng xuất khẩu theo khoản 2 Điều 17 Nghị định 292/2026/NĐ-CP.
Thời hạn tạm xuất tái nhập tối đa là bao lâu?
Pháp luật không đặt một con số tối đa chung, vì thời hạn theo thỏa thuận của doanh nghiệp với đối tác và được đăng ký với hải quan nơi tạm xuất. Mỗi lô hàng được gia hạn không quá 02 lần, nên thời hạn ban đầu cần sát với lịch thực tế.
Hàng tạm xuất để sửa chữa có phải nộp thuế khi tái nhập không?
Không, nếu việc sửa chữa theo điều kiện bảo hành của hợp đồng mua bán và hải quan xác nhận đúng hàng đã tạm xuất. Nếu đã hết bảo hành, doanh nghiệp nộp thuế trên phần vật tư, linh kiện thay thế, hoặc trên toàn bộ tiền sửa khi hóa đơn không tách được.
Máy tạm xuất đi sửa nhưng hãng đổi máy mới có được tái nhập theo G51 không?
Có thể, nếu việc thay thế theo điều kiện bảo hành của hợp đồng mua bán và máy thay thế bảo đảm hình dáng, công dụng, đặc tính cơ bản của máy cũ theo khoản 2 Điều 13 Nghị định 134/2016/NĐ-CP. Vì serial máy mới khác tờ khai tạm xuất, doanh nghiệp cần văn bản bảo hành của hãng và nên hỏi trước hải quan nơi làm thủ tục.
Hàng tạm xuất đi hội chợ rồi bán luôn ở nước ngoài thì xử lý thế nào?
Doanh nghiệp phải chuyển phần hàng bán sang xuất khẩu theo khoản 4 Điều 42 Luật Quản lý ngoại thương và hướng dẫn của hải quan nơi tạm xuất. Phần hàng còn lại vẫn tái nhập theo tờ khai G51 trong thời hạn đã đăng ký.
CÔNG TY TNHH EVEREST LOGISTICS
- VPĐD: 32 Đường D2, KDC Hưng Phú, P. Phước Long, TP.HCM
- Email: ryan@everlog.vn
- Hotline: 0919108538 (Mr.Vỹ)
- Website: https://www.everlog.vn
- Phone: 0825555652 (Ms. Quyên)
- Email: lequyen@everlog.vn


